VIG파트너스가 에어프레미아 인수를 검토하면서 항공업 특유의 자금 소요가 주요 변수로 부상하고 있다. 진에어 통합을 비롯한 저비용항공사(LCC) 재편에 대응하려면 이스타항공의 외형 확대가 필요하지만, 기단을 늘릴수록 리스와 정비 등에 투입되는 현금도 함께 증가해서다. 에어프레미아의 미주 중장거리 노선과 B787 기단을 확보할 경우 외형을 단숨에 키울 수 있지만 인수 이후 추가 자본 투입까지 감안해야 한다는 의미다.
LP들 사이에서도 항공업 익스포저를 추가로 확대하는 데 신중한 시선이 있는 것으로 전해진다. 운임 경쟁이 치열한 데다 항공기를 직접 매입하지 않더라도 리스료와 보증금, 정비·반납 비용 등 자금 소요가 지속적으로 발생하기 때문이다.
이런 우려는 에어프레미아에도 그대로 적용된다. 에어프레미아 역시 현재 기단만 유지하는 데 그치지 않고 향후 외형 확대를 이어가려면 추가 기재 도입과 이에 따른 CAPEX 집행이 불가피하다. VIG가 이스타항공 정상화 과정에서 이미 상당한 자금을 투입했다는 점까지 감안하면 추가 항공업 익스포저 확대에 대한 부담은 더 커질 수 있다.
△OpenAI ChatGPT로 제작한 이미지
◇1100억 넣은 이스타, 정상화 뒤에도 694억 추가 출자
VIG의 이스타항공 투자 과정을 보면 항공사 정상화와 기단 확대에 필요한 자금 규모가 드러난다. 이스타항공은 2023년 인수 과정에서 약 1100억원의 유상증자를 받았다. 당시 회사는 영업 재개를 앞두고 있던 만큼 증자금 상당 부분이 자본잠식 해소와 운항 정상화를 위한 재원으로 투입됐다.
2023년 말 이스타항공은 항공기 10대를 운용리스로 사용하고 있었다. 당시 일반기업회계기준상 운용리스가 재무상태표상 부채로 잡히지 않았지만 향후 지급할 최소 리스료는 약 3690억원에 달했다. 이후 K-IFRS로 전환하면서 이 지급의무가 리스부채로 본격 인식됐다.
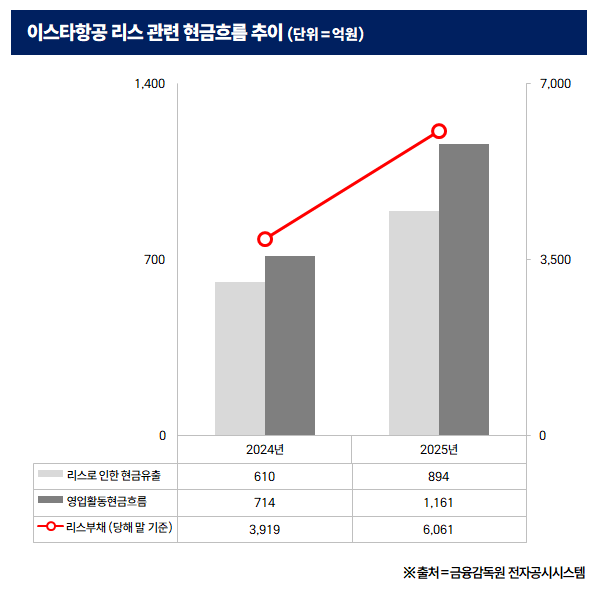
기단 확대로 부담은 더 커졌다. K-IFRS 기준 이스타항공의 리스부채는 2023년 말 2467억원에서 2024년 말 3919억원, 2025년 말 6061억원으로 증가했다. 2025년 한 해 신규 리스 등에 따른 리스부채 증가액만 2635억원에 달했다.
실제 현금 부담도 뒤따랐다. 이스타항공의 리스 관련 총 현금유출은 2024년 약 610억원에서 2025년 894억원으로 늘었다. 지난해 영업에서 창출된 현금은 1154억원으로 리스 지급을 감당할 수준이었지만, 유형자산 취득 283억원까지 더하면 영업에서 벌어들인 현금 대부분이 기단 유지와 투자에 다시 투입됐다.
VIG 측은 지난해에도 스카이제이호투자목적회사를 통해 이스타항공에 694억원을 추가 출자했다. 인수 당시 투입한 1100억원과 합치면 회사에 들어간 추가 에쿼티만 약 1800억원에 이른다. 정상화에 성공하더라도 기단 확대가 이어지는 동안 후속 자본 소요가 끝나지 않는 셈이다.
◇에어프레미아는 리스유출이 영업창출현금 추월
이스타항공이 겪은 이런 자금 소요 패턴은 에어프레미아에서 한층 두드러진다. 매출은 2023년 3751억원에서 2024년 4916억원, 지난해 5936억원으로 성장했지만 지난해 영업손실 319억원을 기록했다.
기단 확대와 함께 리스부채도 빠르게 늘었다. 2023년 말 4408억원이던 리스부채는 2024년 6281억원, 작년 말에는 1조505억원까지 불어났다. 계약상 향후 지급해야 하는 할인 전 리스료도 2023년 7043억원에서 지난해 1조4571억원으로 두 배 넘게 증가했다.
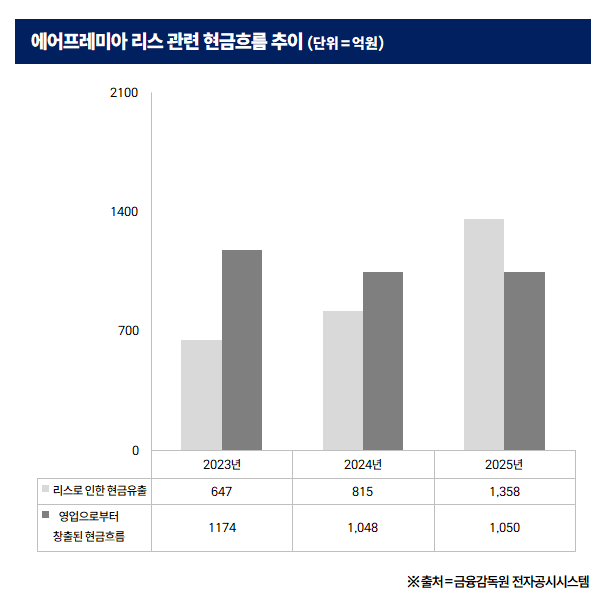
현금흐름에서도 부담이 상당하다. 에어프레미아의 리스 관련 총 현금유출은 2023년 647억원에서 2024년 815억원, 작년 1358억원으로 증가했다. 반면 영업으로부터 창출된 현금은 같은 기간 1174억원, 1048억원, 1050억원으로 정체됐다. 작년에는 리스 관련 현금유출이 영업에서 만들어낸 현금을 약 308억원 웃돌았다.
여기에 지난해 유형자산 취득 62억원과 보증금 증가 250억원까지 발생했다. 추가 기재 도입이 이어질 경우 사용권자산과 리스부채뿐 아니라 보증금, 정비비, 초기 운전자금 등 동반 자금 소요도 더 커질 가능성이 있다.
자본 여력도 약해졌다. 에어프레미아의 자본총계는 2024년 말 273억원에서 지난해 말 마이너스 471억원으로 돌아섰다. 755억원의 순손실이 반영되면서 완전자본잠식에 빠졌다. 에어프레미아는 현재 계속기업 관련 중요한 불확실성이 있는 기업이다.
그럼에도 VIG 입장에서 에어프레미아를 외면하기도 쉽지 않다. 통합 진에어가 출범하면 단순히 경쟁사의 외형만 커지는 것이 아니라 항공기 도입과 리스, 정비, 부품 조달 등에서도 규모의 경제를 확보할 여지가 커진다.
기재를 대규모로 들여오는 과정에서 제조사나 리스사와의 협상력이 높아질 수 있고, 정비와 보험, 조업, 승무원 교육 등에서도 단위당 비용을 낮출 가능성이 있다. 노선별 수요에 맞춰 기재를 탄력적으로 배치할 수 있다는 점도 대형 사업자의 강점이다.
이스타항공으로서는 독자적인 기단과 노선망만으로 대응하기보다 외형을 키우고 노선 포트폴리오를 넓혀야 할 필요성이 커질 수밖에 없다. 에어프레미아가 보유한 B787 기단과 미주 중장거리 노선은 이스타항공이 단기간에 확보하기 어려운 자산이다.
결국 에어프레미아 인수는 추가 항공업 익스포저를 늘리는 문제이면서 동시에 이미 보유한 이스타항공의 경쟁력을 지키기 위한 선택지이기도 하다. 기단과 외형을 확대할수록 자본 소요는 커지지만 규모 경쟁에서 뒤처질 경우 기존 투자자산의 중장기 경쟁력이 약화될 수 있다는 점이 고민이다.
업계 관계자는 "항공업은 외형을 키우는 과정에서 기재 도입과 리스, 정비 등에 자금이 계속 투입되는 만큼 투자 이후에도 추가 자본 소요 가능성을 열어둬야 한다"며 "특히 LCC는 운임 경쟁까지 치열해 안정적인 현금 회수가 쉽지 않다는 점에서 LP 입장에서는 보수적으로 볼 수밖에 없는 자산군"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >