KB손보, 나홀로 보험·투자손익 동반 후퇴
⑥대형사 5곳 중 유일…보험은 재보험 기저, 투자는 평가·처분익 축소

편집자주
손해보험업계의 보험손익과 투자손익이 동반 성장했다. 본업이 회복한 가운데 일부 회사에서는 투자손익이 보험손익을 넘어섰다. 손실계약 환입과 금융자산 처분·평가이익도 실적에 기여했다. 주요 손보사의 이익 원천을 분석하고 수익구조 변화와 지속성을 짚어본다.
올해 상반기 KB손해보험의 보험손익과 투자손익은 모두 악화했다. 두 부문 손익이 모두 줄어든 건 주요 대형 손해보험사 5곳 중 유일하다. 보험손익에서는 재보험을 반영하기 전 수익성이 개선됐지만 지난해 대형사고에 따른 재보험수익 기저효과가 이를 가렸다. 투자에서는 유가증권 평가·처분 순이익의 기여가 크게 줄었다.
상반기 누적으로는 두 부문의 손익이 모두 줄었지만 2분기에는 전분기 대비 나란히 반등했다. 재보험을 반영한 일반보험의 흑자전환과 장기보험의 손실부담계약 환입·보험계약마진(CSM) 상각 증가가 보험손익을 끌어올렸다. 투자손익도 평가·처분익이 줄어든 가운데 다른 운용손익이 이를 보완했다.
◇일반보험 개선 가린 재보험 기저…장기는 환입·CSM이 뒷받침
KB손보의 상반기 보험손익은 4406억원으로 전년 동기보다 12.1% 감소했다. 반면 보험수익에서 보험비용과 기타사업비용을 차감한 재보험 반영 전 보험서비스손익은 지난해 상반기 약 5049억원에서 올해 6214억원으로 1164억원 늘었다.
종목별로는 일반보험의 개선폭이 가장 컸다. 재보험 반영 전 일반보험 보험서비스손익은 같은 기간 약 110억원에서 1782억원으로 1671억원 증가했다. 일반보험 보험수익이 7062억원에서 7814억원으로 늘어난 반면 보험서비스비용은 6952억원에서 6032억원으로 줄었다. 같은 기준으로 장기보험 손익은 소폭 감소했고 자동차보험은 흑자에서 적자로 돌아섰다.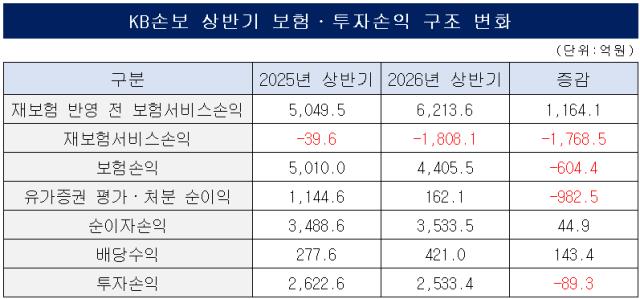
재보험 반영 전 개선이 최종 보험손익으로 온전히 이어지지 못한 데에는 재보험 손실 확대의 영향이 컸다. 전체 재보험서비스손실은 지난해 상반기 약 40억원에서 올해 1808억원으로 확대됐다.
KB손보 관계자는 “지난해에는 대형사고로 출재보험금과 OS 관련 재보험수익이 큰 폭으로 인식됐지만 올해는 대형사고 발생 빈도와 규모가 감소하면서 관련 수익도 축소됐다”고 말했다. OS(Outstanding Loss)는 사고가 발생했지만 아직 지급되지 않은 보험금에 대해 추정한 미결손해액이다. KB손보는 출재정책이나 구조 변화보다는 전년 대형사고에 따른 기저효과의 영향이 컸다고 설명했다.
2분기에는 재보험을 반영한 일반보험 보험서비스손익이 1분기 적자에서 흑자로 돌아서며 보험손익 반등에 힘을 보탰다. KB손보는 2분기 고액사고가 발생하지 않은 점을 배경으로 꼽았다.
올 상반기 장기보험 보험서비스손익은 4492억원이다. 장기보험에서는 손실부담계약 환입과 CSM 상각이 실적을 뒷받침했다. 상반기 손실부담계약 환입 1040억원 가운데 1023억원이 장기보험에서 발생했다. 특히 2분기 약 690억원은 계리적 가정 선진화 과정에서 손해율 가정을 재평가한 영향이다. 나머지는 1분기 자사 경험위험률 개정과 보험료 인상 효과 등 내부 가정 변경이 반영됐다. 상반기 장기보험 CSM 상각도 지난해 약 4240억원에서 올해 4527억원으로 늘었다.
자동차보험은 부담으로 남았다. 상반기 재보험 반영 전 보험서비스손익은 지난해 102억원 흑자에서 올해 319억원 적자로 돌아섰다.
KB손보 관계자는 “하반기에는 CSM 잔액 증가와 일반보험 수익성 개선, 자동차보험 제도 개선 효과 등이 점진적으로 반영될 것으로 보인다”면서 “한파 등 계절적 요인에 의한 손해율 증가가 예상돼 안정적인 손해율 관리가 중요하다”고 말했다.
◇평가·처분익 급감…이자·배당 등 운용손익이 완충
상반기 투자손익은 2533억원으로 전년보다 3.4% 감소했다. 유가증권 평가·처분 순이익은 지난해 상반기 약 1145억원에서 올해 162억원으로 983억원 줄었다. 평가·처분 부문의 투자손익 기여도가 크게 낮아졌다.
6월 말 KB손보의 운용자산은 약 39조5000억원이다. 이 가운데 원화채무상품이 23조3000억원, 외화채무상품이 3조8000억원, 대출채권이 10조3000억원을 차지한다. 유가증권 운용내역에서도 국내 국공채·특수채·회사채가 16조원을 웃돈다. 이자수익을 창출하는 채무·대출자산 기반이 큰 한편 수익증권과 외화증권 등 시장 변동에 영향을 받는 자산도 함께 보유하고 있다.
상반기 순이자손익은 3489억원에서 3533억원으로 늘었고 배당수익도 278억원에서 421억원으로 증가했다. 파생상품과 외화거래손익은 큰 폭으로 엇갈리며 상당 부분 상쇄됐다. 평가·처분익이 크게 줄었지만 이자·배당을 비롯한 여러 운용손익이 함께 움직이면서 전체 투자손익 감소폭은 제한됐다.
KB손보는 금리·주가·부동산가격·환율 등의 변동을 시장위험으로 분류해 관리하고 있다. 평가·처분손익의 변동성이 큰 만큼 하반기에는 이자·배당 등 경상수익 기반을 유지하면서 시장변수에 따른 운용손익 변동을 얼마나 관리하느냐가 투자손익의 관건이 될 전망이다.
상반기 누적으로는 두 부문의 손익이 모두 줄었지만 2분기에는 전분기 대비 나란히 반등했다. 재보험을 반영한 일반보험의 흑자전환과 장기보험의 손실부담계약 환입·보험계약마진(CSM) 상각 증가가 보험손익을 끌어올렸다. 투자손익도 평가·처분익이 줄어든 가운데 다른 운용손익이 이를 보완했다.
◇일반보험 개선 가린 재보험 기저…장기는 환입·CSM이 뒷받침
KB손보의 상반기 보험손익은 4406억원으로 전년 동기보다 12.1% 감소했다. 반면 보험수익에서 보험비용과 기타사업비용을 차감한 재보험 반영 전 보험서비스손익은 지난해 상반기 약 5049억원에서 올해 6214억원으로 1164억원 늘었다.
종목별로는 일반보험의 개선폭이 가장 컸다. 재보험 반영 전 일반보험 보험서비스손익은 같은 기간 약 110억원에서 1782억원으로 1671억원 증가했다. 일반보험 보험수익이 7062억원에서 7814억원으로 늘어난 반면 보험서비스비용은 6952억원에서 6032억원으로 줄었다. 같은 기준으로 장기보험 손익은 소폭 감소했고 자동차보험은 흑자에서 적자로 돌아섰다.
재보험 반영 전 개선이 최종 보험손익으로 온전히 이어지지 못한 데에는 재보험 손실 확대의 영향이 컸다. 전체 재보험서비스손실은 지난해 상반기 약 40억원에서 올해 1808억원으로 확대됐다.
KB손보 관계자는 “지난해에는 대형사고로 출재보험금과 OS 관련 재보험수익이 큰 폭으로 인식됐지만 올해는 대형사고 발생 빈도와 규모가 감소하면서 관련 수익도 축소됐다”고 말했다. OS(Outstanding Loss)는 사고가 발생했지만 아직 지급되지 않은 보험금에 대해 추정한 미결손해액이다. KB손보는 출재정책이나 구조 변화보다는 전년 대형사고에 따른 기저효과의 영향이 컸다고 설명했다.
2분기에는 재보험을 반영한 일반보험 보험서비스손익이 1분기 적자에서 흑자로 돌아서며 보험손익 반등에 힘을 보탰다. KB손보는 2분기 고액사고가 발생하지 않은 점을 배경으로 꼽았다.
올 상반기 장기보험 보험서비스손익은 4492억원이다. 장기보험에서는 손실부담계약 환입과 CSM 상각이 실적을 뒷받침했다. 상반기 손실부담계약 환입 1040억원 가운데 1023억원이 장기보험에서 발생했다. 특히 2분기 약 690억원은 계리적 가정 선진화 과정에서 손해율 가정을 재평가한 영향이다. 나머지는 1분기 자사 경험위험률 개정과 보험료 인상 효과 등 내부 가정 변경이 반영됐다. 상반기 장기보험 CSM 상각도 지난해 약 4240억원에서 올해 4527억원으로 늘었다.
자동차보험은 부담으로 남았다. 상반기 재보험 반영 전 보험서비스손익은 지난해 102억원 흑자에서 올해 319억원 적자로 돌아섰다.
KB손보 관계자는 “하반기에는 CSM 잔액 증가와 일반보험 수익성 개선, 자동차보험 제도 개선 효과 등이 점진적으로 반영될 것으로 보인다”면서 “한파 등 계절적 요인에 의한 손해율 증가가 예상돼 안정적인 손해율 관리가 중요하다”고 말했다.
◇평가·처분익 급감…이자·배당 등 운용손익이 완충
상반기 투자손익은 2533억원으로 전년보다 3.4% 감소했다. 유가증권 평가·처분 순이익은 지난해 상반기 약 1145억원에서 올해 162억원으로 983억원 줄었다. 평가·처분 부문의 투자손익 기여도가 크게 낮아졌다.
6월 말 KB손보의 운용자산은 약 39조5000억원이다. 이 가운데 원화채무상품이 23조3000억원, 외화채무상품이 3조8000억원, 대출채권이 10조3000억원을 차지한다. 유가증권 운용내역에서도 국내 국공채·특수채·회사채가 16조원을 웃돈다. 이자수익을 창출하는 채무·대출자산 기반이 큰 한편 수익증권과 외화증권 등 시장 변동에 영향을 받는 자산도 함께 보유하고 있다.
상반기 순이자손익은 3489억원에서 3533억원으로 늘었고 배당수익도 278억원에서 421억원으로 증가했다. 파생상품과 외화거래손익은 큰 폭으로 엇갈리며 상당 부분 상쇄됐다. 평가·처분익이 크게 줄었지만 이자·배당을 비롯한 여러 운용손익이 함께 움직이면서 전체 투자손익 감소폭은 제한됐다.
KB손보는 금리·주가·부동산가격·환율 등의 변동을 시장위험으로 분류해 관리하고 있다. 평가·처분손익의 변동성이 큰 만큼 하반기에는 이자·배당 등 경상수익 기반을 유지하면서 시장변수에 따른 운용손익 변동을 얼마나 관리하느냐가 투자손익의 관건이 될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사