동국 3사, 다시 꺼내 든 저평가 해소 과제
①저평가 해소 위해 분할했지만 PBR 1배 미만 상황 여전…3사 동시에 저PBR 해소 공시

편집자주
동국제강그룹이 지주회사와 열연·냉연 사업회사로 나뉜 지 3년이 지났다. 세 회사는 분할 이후 각자의 사업과 재무전략을 펼쳐왔지만 시장의 평가는 기대에 미치지 못했다. 이들은 철강 업황의 부침 속에서 투자와 자본배분, 재무구조 관리와 주주환원에 이르기까지 각기 다른 전략을 펼쳐왔다. 더벨은 동국홀딩스·동국제강·동국씨엠의 지난 3년을 되짚으며 분할이 남긴 성과와 비용, 앞으로 풀어야 할 과제를 살펴본다.
동국제강그룹은 3년 전 인적분할을 추진하면서 저평가된 철강사업의 기업가치를 높이겠다고 밝혔다. 지주회사는 그룹의 컨트롤타워를 맡고 열연과 냉연사업은 각각 독립적으로 운영해 사업별 가치를 제대로 평가받겠다는 구상이었다.
3년이 지난 지금 동국홀딩스와 동국제강, 동국씨엠은 다시 저평가 해소를 하겠다는 계획을 공시했다. 인적 분할 이후에도 여전히 PBR 1미만 상태가 여전하기 때문이다. 현재 동국홀딩스는 PBR 0.14배, 동국씨엠은 0.15배, 동국제강은 0.25배 수준이다. 시가총액 합계는 재상장 첫날보다 35.9% 줄었다.
동국 계열 세 회사는 지난달 나란히 기업가치 제고 계획을 발표했다. 3사는 공통적으로 현재 주가 상황을 '구조적 할인 상태'로 진단했다. 2028년까지 주가순자산비율(PBR)을 0.27~0.3배로 높이겠다는 목표를 내놨다. 하지만 이마저도 철강 업종 평균에 못 미친다.
◇분할 당시 내건 기업가치 제고…다시 시험대
동국제강이 인적분할을 발표한 건 2022년 12월이다. 당시 회사는 오랜 사업구조 재편을 마무리하고 사업별 전문성을 강화할 시점이라고 판단했다. 2015년 재무구조개선약정을 체결한 뒤 서울 중구 사옥 페럼타워를 약 4200억원에 매각하는 등 재무건전성 확보에 집중해 왔다.
부채비율은 2015년 136.7%에서 2022년 3분기 말 90.3%로 개선됐다. 회사는 재무 체력이 회복된 만큼 열연과 냉연사업을 분리해 각각의 경쟁력을 높일 수 있다고 봤다. 사업별 성장 기회를 확보하고 기업가치도 끌어올리겠다는 청사진을 내놨다.
분할계획은 2023년 5월 임시주주총회를 통과했고 같은 해 6월 기존 동국제강은 지주회사 동국홀딩스와 열연사업을 맡는 동국제강, 냉연사업을 담당하는 동국씨엠으로 나뉘었다. 분할비율은 각각 16.7%, 52.0%, 31.3%였다.
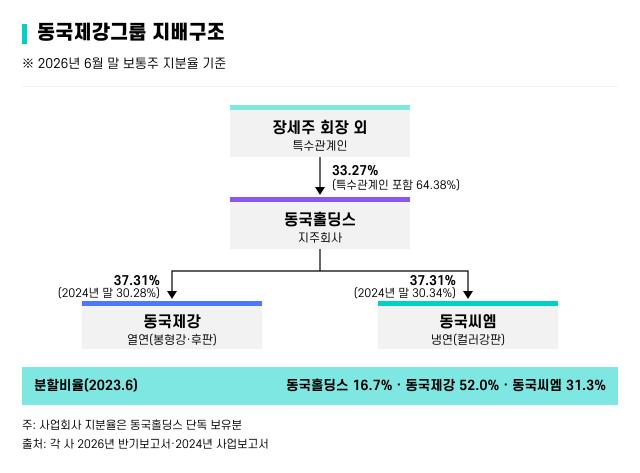
3년여 만인 10월 21일 세 회사는 기업가치 제고 계획을 동시에 공시했다. 한국거래소는 PBR이 장기간 하위권에 머문 기업의 명단을 11월부터 공표하고, 10월 22일까지 개선 계획을 공시한 대상 기업은 1년간 명단에서 빼기로 했다.
동국홀딩스 관계자는 "거래소의 저PBR 기업 공표제도와 관련한 요건을 고려한 것은 맞다"면서도 "각 사의 저평가 원인을 점검하고 앞으로 어떤 방향으로 기업가치를 높여갈 것인지 구체적인 목표와 실행계획을 시장에 설명하려는 취지도 담고 있다"고 말했다. 그는 이어 "기업가치 제고라는 방향을 공유하면서 각 사의 사업 특성과 재무 여건에 맞는 계획을 함께 제시하기 위해 동시에 공시했다"고 덧붙였다.
◇시총 합계 1조원 밑으로…동국씨엠은 재상장 첫날의 28%
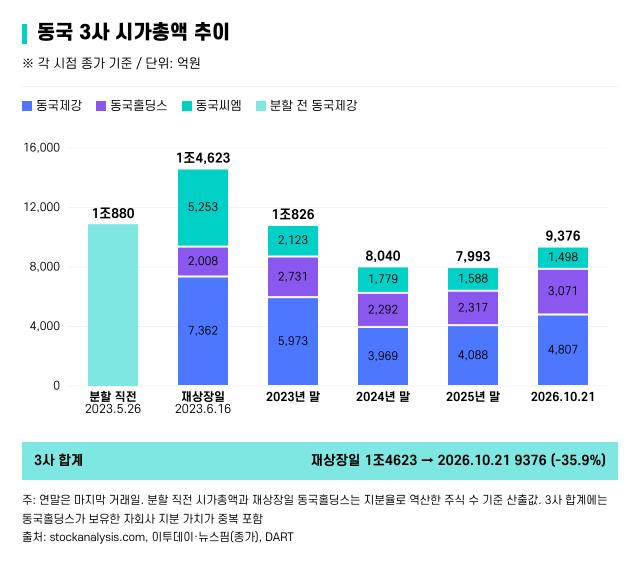
분할 직후 시장의 반응은 나쁘지 않았다. 2023년 6월 재상장 첫날 세 회사 시가총액 합계는 약 1조4623억원으로 분할 직전 동국제강보다 34.4% 많았다. 동국홀딩스는 이날 상한가를 기록했다.
상승세는 그해를 넘기지 못했다. 연말 합계는 1조원 선으로 내려왔고 이듬해 말에는 8000억원대에 머물렀다. 하락 폭이 가장 컸던 곳은 냉연을 맡은 동국씨엠이다. 첫날 5000억원을 웃돌던 시가총액은 현재 1500억원까지 줄었다. 올해 동국홀딩스와 동국제강 시가총액이 늘면서 합계는 9000억원대까지 올라왔지만 여전히 분할 직전에 못 미친다.
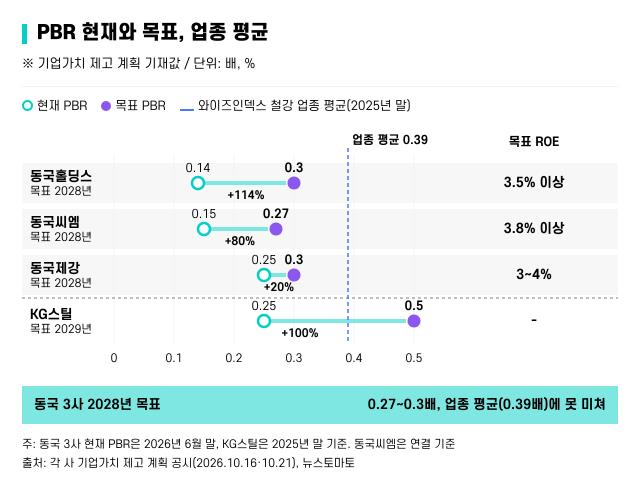
업종 평균과 비교해도 PBR은 낮은 편이다. 2025년 말 기준 와이즈인덱스 철강 업종 평균 PBR은 0.39배다. 동국홀딩스의 PBR은 평균의 약 33%, 동국씨엠은 약 41%, 동국제강은 약 56% 수준이다.
2028년 목표치 역시 업종 평균 아래다. 동국홀딩스는 현재 0.14배인 PBR을 0.3배 이상으로, 동국씨엠은 0.15배를 0.27배 이상으로, 동국제강은 0.25배를 0.3배로 올리겠다는 계획을 각각 제시했다. 상승률은 동국홀딩스가 114%로 가장 높고 동국씨엠 80%, 동국제강 20% 순이다. 비슷한 시기 계획을 낸 KG스틸은 2025년 말 0.25배였던 PBR을 2029년 0.5배 이상으로 높이겠다고 밝혔다.
수익성 목표에서도 차이가 난다. 동국 3사가 제시한 2028년 자기자본이익률(ROE) 목표는 동국홀딩스 3.5% 이상, 동국씨엠 3.8% 이상, 동국제강 3~4%다. 세아제강지주는 2029년 ROE 목표를 8%로 잡았다.
◇원인은 업황 둔화·중복 할인…해법은 수익성·주주환원
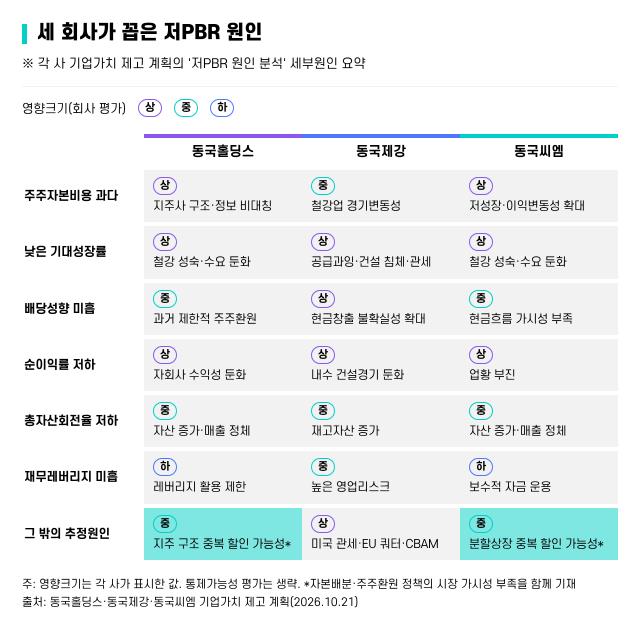
세 회사가 꼽은 저PBR의 원인은 비슷하다. 철강산업이 성숙기에 접어든 데다 건설 등 전방산업 수요가 둔화했다는 진단을 공통으로 내놨다. 동국홀딩스와 동국씨엠은 분할 구조에 따른 중복 할인 가능성도 원인으로 들었다.
지주회사와 사업회사가 함께 상장하면서 자회사 가치가 중복으로 할인될 수 있고, 자본배분과 주주환원 정책이 시장에 충분히 전달되지 않았다는 판단이다. 3년 전에는 분할을 통해 저평가를 해소하겠다고 했지만 지금은 분할 구조가 할인 요인일 수 있다고 스스로 진단한 셈이다.
회사 측은 분할의 효과가 아직 시장평가에 반영되지 않았다는 입장이다. 동국홀딩스 관계자는 "분할은 각 사업의 경쟁력과 경영 효율성을 높이고 사업별 가치를 시장에서 제대로 평가받기 위해 추진한 것"이라며 "다만 분할 이후의 변화가 시장평가에 충분히 반영되기까지는 수익성 개선과 주주환원 등에서 성과를 보여줄 필요가 있다고 보고 있다"고 말했다.
중복 할인에 대해서는 "지주회사와 자회사의 가치가 시장에서 평가되는 과정에서 추가로 할인이 발생할 가능성을 짚은 것"이라며 "분할 당시의 방향이 달라졌다기보다는 현재 저평가가 이어지는 원인을 살펴보고 개선할 부분을 구체화한 것"이라고 설명했다. 이어 "철강 업황과 자회사 수익성의 영향도 있는 만큼 사업 경쟁력을 높이는 한편 그 성과가 지주회사의 현금흐름과 주주환원으로 이어지도록 하는 것이 중요하다"고 덧붙였다.
동국홀딩스는 이번 계획에 IR과 배당 외에 자회사 수익성 개선, 신규 수익원 발굴 등의 과제를 담았다. 이 관계자는 "우선 공시한 과제들을 이행하면서 성과를 보여주는 데 중점을 두고 있다"고 말했다.
3년이 지난 지금 동국홀딩스와 동국제강, 동국씨엠은 다시 저평가 해소를 하겠다는 계획을 공시했다. 인적 분할 이후에도 여전히 PBR 1미만 상태가 여전하기 때문이다. 현재 동국홀딩스는 PBR 0.14배, 동국씨엠은 0.15배, 동국제강은 0.25배 수준이다. 시가총액 합계는 재상장 첫날보다 35.9% 줄었다.
동국 계열 세 회사는 지난달 나란히 기업가치 제고 계획을 발표했다. 3사는 공통적으로 현재 주가 상황을 '구조적 할인 상태'로 진단했다. 2028년까지 주가순자산비율(PBR)을 0.27~0.3배로 높이겠다는 목표를 내놨다. 하지만 이마저도 철강 업종 평균에 못 미친다.
◇분할 당시 내건 기업가치 제고…다시 시험대
동국제강이 인적분할을 발표한 건 2022년 12월이다. 당시 회사는 오랜 사업구조 재편을 마무리하고 사업별 전문성을 강화할 시점이라고 판단했다. 2015년 재무구조개선약정을 체결한 뒤 서울 중구 사옥 페럼타워를 약 4200억원에 매각하는 등 재무건전성 확보에 집중해 왔다.
부채비율은 2015년 136.7%에서 2022년 3분기 말 90.3%로 개선됐다. 회사는 재무 체력이 회복된 만큼 열연과 냉연사업을 분리해 각각의 경쟁력을 높일 수 있다고 봤다. 사업별 성장 기회를 확보하고 기업가치도 끌어올리겠다는 청사진을 내놨다.
분할계획은 2023년 5월 임시주주총회를 통과했고 같은 해 6월 기존 동국제강은 지주회사 동국홀딩스와 열연사업을 맡는 동국제강, 냉연사업을 담당하는 동국씨엠으로 나뉘었다. 분할비율은 각각 16.7%, 52.0%, 31.3%였다.
3년여 만인 10월 21일 세 회사는 기업가치 제고 계획을 동시에 공시했다. 한국거래소는 PBR이 장기간 하위권에 머문 기업의 명단을 11월부터 공표하고, 10월 22일까지 개선 계획을 공시한 대상 기업은 1년간 명단에서 빼기로 했다.
동국홀딩스 관계자는 "거래소의 저PBR 기업 공표제도와 관련한 요건을 고려한 것은 맞다"면서도 "각 사의 저평가 원인을 점검하고 앞으로 어떤 방향으로 기업가치를 높여갈 것인지 구체적인 목표와 실행계획을 시장에 설명하려는 취지도 담고 있다"고 말했다. 그는 이어 "기업가치 제고라는 방향을 공유하면서 각 사의 사업 특성과 재무 여건에 맞는 계획을 함께 제시하기 위해 동시에 공시했다"고 덧붙였다.
◇시총 합계 1조원 밑으로…동국씨엠은 재상장 첫날의 28%
분할 직후 시장의 반응은 나쁘지 않았다. 2023년 6월 재상장 첫날 세 회사 시가총액 합계는 약 1조4623억원으로 분할 직전 동국제강보다 34.4% 많았다. 동국홀딩스는 이날 상한가를 기록했다.
상승세는 그해를 넘기지 못했다. 연말 합계는 1조원 선으로 내려왔고 이듬해 말에는 8000억원대에 머물렀다. 하락 폭이 가장 컸던 곳은 냉연을 맡은 동국씨엠이다. 첫날 5000억원을 웃돌던 시가총액은 현재 1500억원까지 줄었다. 올해 동국홀딩스와 동국제강 시가총액이 늘면서 합계는 9000억원대까지 올라왔지만 여전히 분할 직전에 못 미친다.
업종 평균과 비교해도 PBR은 낮은 편이다. 2025년 말 기준 와이즈인덱스 철강 업종 평균 PBR은 0.39배다. 동국홀딩스의 PBR은 평균의 약 33%, 동국씨엠은 약 41%, 동국제강은 약 56% 수준이다.
2028년 목표치 역시 업종 평균 아래다. 동국홀딩스는 현재 0.14배인 PBR을 0.3배 이상으로, 동국씨엠은 0.15배를 0.27배 이상으로, 동국제강은 0.25배를 0.3배로 올리겠다는 계획을 각각 제시했다. 상승률은 동국홀딩스가 114%로 가장 높고 동국씨엠 80%, 동국제강 20% 순이다. 비슷한 시기 계획을 낸 KG스틸은 2025년 말 0.25배였던 PBR을 2029년 0.5배 이상으로 높이겠다고 밝혔다.
수익성 목표에서도 차이가 난다. 동국 3사가 제시한 2028년 자기자본이익률(ROE) 목표는 동국홀딩스 3.5% 이상, 동국씨엠 3.8% 이상, 동국제강 3~4%다. 세아제강지주는 2029년 ROE 목표를 8%로 잡았다.
◇원인은 업황 둔화·중복 할인…해법은 수익성·주주환원
세 회사가 꼽은 저PBR의 원인은 비슷하다. 철강산업이 성숙기에 접어든 데다 건설 등 전방산업 수요가 둔화했다는 진단을 공통으로 내놨다. 동국홀딩스와 동국씨엠은 분할 구조에 따른 중복 할인 가능성도 원인으로 들었다.
지주회사와 사업회사가 함께 상장하면서 자회사 가치가 중복으로 할인될 수 있고, 자본배분과 주주환원 정책이 시장에 충분히 전달되지 않았다는 판단이다. 3년 전에는 분할을 통해 저평가를 해소하겠다고 했지만 지금은 분할 구조가 할인 요인일 수 있다고 스스로 진단한 셈이다.
회사 측은 분할의 효과가 아직 시장평가에 반영되지 않았다는 입장이다. 동국홀딩스 관계자는 "분할은 각 사업의 경쟁력과 경영 효율성을 높이고 사업별 가치를 시장에서 제대로 평가받기 위해 추진한 것"이라며 "다만 분할 이후의 변화가 시장평가에 충분히 반영되기까지는 수익성 개선과 주주환원 등에서 성과를 보여줄 필요가 있다고 보고 있다"고 말했다.
중복 할인에 대해서는 "지주회사와 자회사의 가치가 시장에서 평가되는 과정에서 추가로 할인이 발생할 가능성을 짚은 것"이라며 "분할 당시의 방향이 달라졌다기보다는 현재 저평가가 이어지는 원인을 살펴보고 개선할 부분을 구체화한 것"이라고 설명했다. 이어 "철강 업황과 자회사 수익성의 영향도 있는 만큼 사업 경쟁력을 높이는 한편 그 성과가 지주회사의 현금흐름과 주주환원으로 이어지도록 하는 것이 중요하다"고 덧붙였다.
동국홀딩스는 이번 계획에 IR과 배당 외에 자회사 수익성 개선, 신규 수익원 발굴 등의 과제를 담았다. 이 관계자는 "우선 공시한 과제들을 이행하면서 성과를 보여주는 데 중점을 두고 있다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >