동국씨엠, 아주스틸 품고 몸집 키웠지만 부채비율 두 배
③인수 첫해 순손실 699억, 3사 중 유일한 적자…시총은 재상장 첫날의 28%

편집자주
동국제강그룹이 지주회사와 열연·냉연 사업회사로 나뉜 지 3년이 지났다. 세 회사는 분할 이후 각자의 사업과 재무전략을 펼쳐왔지만 시장의 평가는 기대에 미치지 못했다. 이들은 철강 업황의 부침 속에서 투자와 자본배분, 재무구조 관리와 주주환원에 이르기까지 각기 다른 전략을 이어왔다. 더벨은 동국홀딩스·동국제강·동국씨엠의 지난 3년을 되짚으며 분할이 남긴 성과와 비용, 앞으로 풀어야 할 과제를 살펴본다.
분할 3년 동안 동국씨엠의 실적은 아주스틸 인수를 기점으로 갈렸다. 2024년까지 늘어나던 순이익은 인수 첫해인 지난해 연결 기준 699억원의 순손실로 돌아섰다. 분할 이후 연간 적자를 기록한 곳은 동국홀딩스·동국제강·동국씨엠 3사 가운데 동국씨엠뿐이다.
인수로 외형은 커졌지만 부채도 함께 늘었다. 자산총계는 1조8000억원대에서 2조7000억원대로 커졌고 부채비율은 80%대에서 올해 6월 말 166%까지 올랐다. 올해 들어 영업실적은 회복세를 보이고 있으나 시가총액은 재상장 첫날의 30%에도 미치지 못한다.
◇1194억에 산 아주스틸, 인수 전부터 적자
동국씨엠은 2023년 6월 인적분할로 출범한 냉연 사업회사다. 분할비율 31.3%를 배정받아 부산공장의 냉연·도금·컬러강판 사업을 맡았다.
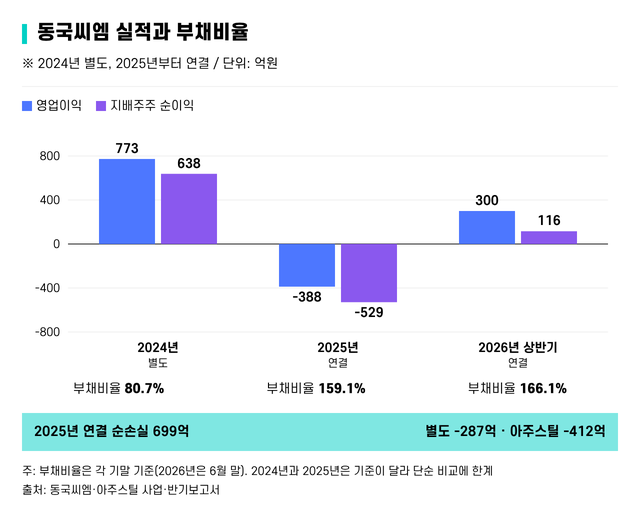
출범 초기 실적은 나쁘지 않았다. 분할 첫해 7개월 동안 별도 기준 영업이익 267억원, 순이익 101억원을 냈고 2024년에는 영업이익 773억원, 순이익 638억원을 기록했다. 주당배당금도 2023년 100원에서 2024년 500원으로 늘려 분할 이후 가장 많은 배당을 했다.
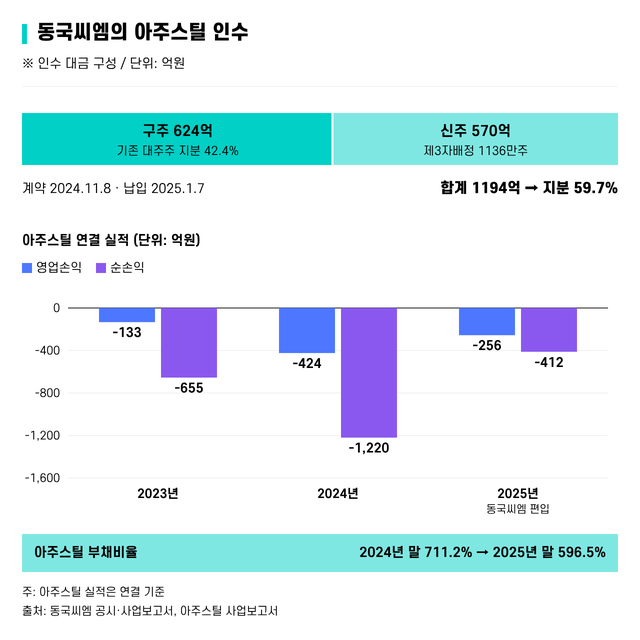
이후 투자 방향은 동국제강과 갈렸다. 같은 날 출범한 두 회사 모두 종속회사 없이 사업을 시작했지만 동국제강은 현대아이에프씨 인수 검토를 중단했고 동국씨엠은 아주스틸을 사들였다. 2024년 11월 주식매매계약과 신주인수계약을 체결하고 지난해 1월 인수를 마무리했다. 기존 대주주 지분 42.4%를 624억원에 매입하고 제3자배정 유상증자에 570억원을 투입해 총 1194억원으로 지분 59.7%를 확보했다.
동국씨엠은 당시 취득 목적을 '전략적 사업 시너지 창출'로 밝혔다. 두 회사 모두 컬러강판을 주력으로 생산한다. 동국씨엠 부산공장의 컬러강판 생산능력은 연간 85만t이고, 아주스틸의 컬러강판·전기아연도금강판 생산능력은 연간 40만5000t(2024년 말)이다. 동국제강그룹은 인수 효과로 생산원가 절감과 원·부재료 통합 구매, 폴란드·멕시코 등 수출 기회 확장을 제시했다. 아주스틸은 2024년 폴란드 공장 투자를 마쳤다.
그러나 아주스틸은 인수 전부터 수익성과 재무구조가 악화한 상태였다. 연결 영업손실은 2023년 133억원에서 2024년 424억원으로 확대됐다. 2024년 순손실은 1220억원으로 동국씨엠의 인수대금 1194억원을 웃돌았다. 같은 해 말 부채비율도 711.2%에 이르렀다.
동국씨엠은 신주 인수대금 570억원을 투입해 아주스틸의 자본 확충에도 나섰다. 아주스틸의 자본총계는 2024년 말 1185억원에서 2025년 말 1444억원으로 증가했고 부채비율은 596.5%로 낮아졌다. 지난해 영업손실도 256억원으로 줄었지만 적자에서 벗어나지는 못했다.
◇본업·인수기업 모두 적자…부채비율 166%
아주스틸 편입으로 외형은 커졌다. 지난해 연결 매출은 2조7687억원으로 2024년 별도 매출보다 28.0% 증가했다. 자산총계도 2024년 말 1조8351억원에서 2025년 말 2조7104억원으로 늘었다.
그러나 외형 확대가 수익성 개선으로 이어지지는 못했다. 지난해 연결 영업손실은 388억원, 순손실은 699억원을 기록했다. 지배주주에게 귀속되는 순손실은 529억원이다. 기존 사업과 인수기업의 실적이 모두 부진했던 영향이다. 동국씨엠의 별도 매출은 1조9736억원으로 전년보다 8.8% 감소했고 영업손실 89억원, 순손실 287억원을 냈다. 아주스틸 역시 지난해 연결 기준 412억원의 순손실을 기록하면서 연결 실적에 부담을 더했다.
동국씨엠은 최근 발표한 기업가치 제고 계획에서 전방산업 부진 장기화와 글로벌 보호무역주의 강화로 수익성이 크게 저하됐다고 진단했다. 인수로 생산능력을 늘렸지만 철강 수요 위축과 통상환경 악화 속에서 확대된 사업 규모를 수익으로 연결하는 데 어려움을 겪었다는 설명이다.
재무구조에도 인수의 영향이 나타났다. 부채총계는 2024년 말 8198억원에서 2025년 말 1조6642억원으로 두 배 가까이 늘었고 올해 6월 말에는 1조7409억원에 이르렀다. 부채비율도 같은 기간 80.7%(2024년 말 별도)에서 159.1%, 166.1%로 높아졌다.
올해 들어서는 영업실적이 일부 회복됐다. 상반기 연결 영업이익은 300억원으로 흑자 전환했다. 다만 연결 순이익은 35억원에 그쳤다. 지배주주 순이익은 116억원이었지만 비지배지분에서 81억원의 손실이 발생했다. 비지배지분 손익에는 동국씨엠이 보유하지 않은 아주스틸 지분 40.3% 등에 귀속되는 손익이 반영된다.
◇적자에도 배당 유지…최저 배당 300원 제시
수익성이 악화한 가운데서도 배당은 이어졌다. 연간 순손실을 기록한 지난해에도 배당을 했다. 다만 주당배당금은 2024년 500원에서 2025년 300원으로, 배당총액은 149억원에서 89억원으로 줄었다. 시가배당률은 5.7%였다. 지난해 말 지분율 33.60%를 기준으로 배당금 가운데 약 30억원은 최대주주 동국홀딩스에 돌아간다.
동국씨엠은 주주잉여현금흐름(FCFE)의 최대 30%를 주주환원 재원으로 활용하는 정책을 유지하고 있다. 기업가치 제고 계획에서는 2026~2027사업연도 최저 주당배당금을 300원으로 제시했다. 실적 변동에도 일정 수준의 배당을 유지하겠다는 방침이다. 별도의 자기주식 소각 계획은 포함하지 않았다. 보유 자기주식은 분할 과정에서 발생한 단주 5만240주로 발행주식의 0.17%에 불과하다.
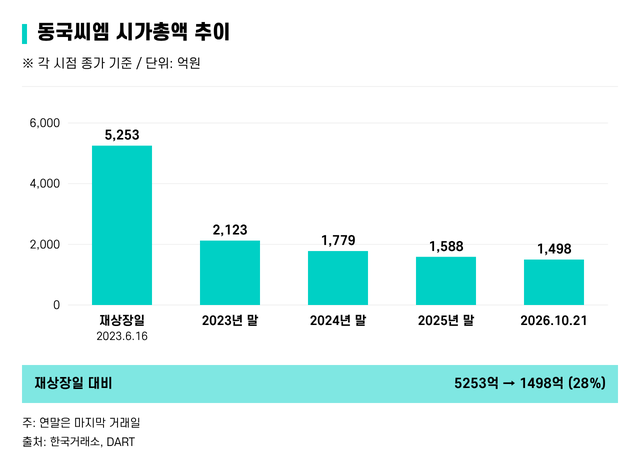
문제는 배당만으로 기업가치 하락을 만회하기 어렵다는 점이다. 아주스틸 인수로 외형이 커졌지만 시장의 평가는 오히려 낮아졌다. 시가총액은 2023년 재상장 첫날 5253억원에서 올해 10월 21일 1498억원으로 줄었다. 재상장 첫날의 28% 수준이다. 동국씨엠도 기업가치 제고 계획에서 시가총액이 지배주주지분의 약 14%에 머물고 있다며 구조적인 할인 상태가 지속되고 있다고 진단했다.
결국 기업가치 회복의 관건은 수익성 개선이다. 동국씨엠은 2028년까지 주가순자산비율(PBR)을 0.27배 이상, 자기자본이익률(ROE)을 3.8% 이상으로 높이겠다는 목표를 세웠다. 계획서에 제시된 지난해 PBR은 0.16배, ROE는 -5.30%다.
인수로 외형은 커졌지만 부채도 함께 늘었다. 자산총계는 1조8000억원대에서 2조7000억원대로 커졌고 부채비율은 80%대에서 올해 6월 말 166%까지 올랐다. 올해 들어 영업실적은 회복세를 보이고 있으나 시가총액은 재상장 첫날의 30%에도 미치지 못한다.
◇1194억에 산 아주스틸, 인수 전부터 적자
동국씨엠은 2023년 6월 인적분할로 출범한 냉연 사업회사다. 분할비율 31.3%를 배정받아 부산공장의 냉연·도금·컬러강판 사업을 맡았다.
출범 초기 실적은 나쁘지 않았다. 분할 첫해 7개월 동안 별도 기준 영업이익 267억원, 순이익 101억원을 냈고 2024년에는 영업이익 773억원, 순이익 638억원을 기록했다. 주당배당금도 2023년 100원에서 2024년 500원으로 늘려 분할 이후 가장 많은 배당을 했다.
이후 투자 방향은 동국제강과 갈렸다. 같은 날 출범한 두 회사 모두 종속회사 없이 사업을 시작했지만 동국제강은 현대아이에프씨 인수 검토를 중단했고 동국씨엠은 아주스틸을 사들였다. 2024년 11월 주식매매계약과 신주인수계약을 체결하고 지난해 1월 인수를 마무리했다. 기존 대주주 지분 42.4%를 624억원에 매입하고 제3자배정 유상증자에 570억원을 투입해 총 1194억원으로 지분 59.7%를 확보했다.
동국씨엠은 당시 취득 목적을 '전략적 사업 시너지 창출'로 밝혔다. 두 회사 모두 컬러강판을 주력으로 생산한다. 동국씨엠 부산공장의 컬러강판 생산능력은 연간 85만t이고, 아주스틸의 컬러강판·전기아연도금강판 생산능력은 연간 40만5000t(2024년 말)이다. 동국제강그룹은 인수 효과로 생산원가 절감과 원·부재료 통합 구매, 폴란드·멕시코 등 수출 기회 확장을 제시했다. 아주스틸은 2024년 폴란드 공장 투자를 마쳤다.
그러나 아주스틸은 인수 전부터 수익성과 재무구조가 악화한 상태였다. 연결 영업손실은 2023년 133억원에서 2024년 424억원으로 확대됐다. 2024년 순손실은 1220억원으로 동국씨엠의 인수대금 1194억원을 웃돌았다. 같은 해 말 부채비율도 711.2%에 이르렀다.
동국씨엠은 신주 인수대금 570억원을 투입해 아주스틸의 자본 확충에도 나섰다. 아주스틸의 자본총계는 2024년 말 1185억원에서 2025년 말 1444억원으로 증가했고 부채비율은 596.5%로 낮아졌다. 지난해 영업손실도 256억원으로 줄었지만 적자에서 벗어나지는 못했다.
◇본업·인수기업 모두 적자…부채비율 166%
아주스틸 편입으로 외형은 커졌다. 지난해 연결 매출은 2조7687억원으로 2024년 별도 매출보다 28.0% 증가했다. 자산총계도 2024년 말 1조8351억원에서 2025년 말 2조7104억원으로 늘었다.
그러나 외형 확대가 수익성 개선으로 이어지지는 못했다. 지난해 연결 영업손실은 388억원, 순손실은 699억원을 기록했다. 지배주주에게 귀속되는 순손실은 529억원이다. 기존 사업과 인수기업의 실적이 모두 부진했던 영향이다. 동국씨엠의 별도 매출은 1조9736억원으로 전년보다 8.8% 감소했고 영업손실 89억원, 순손실 287억원을 냈다. 아주스틸 역시 지난해 연결 기준 412억원의 순손실을 기록하면서 연결 실적에 부담을 더했다.
동국씨엠은 최근 발표한 기업가치 제고 계획에서 전방산업 부진 장기화와 글로벌 보호무역주의 강화로 수익성이 크게 저하됐다고 진단했다. 인수로 생산능력을 늘렸지만 철강 수요 위축과 통상환경 악화 속에서 확대된 사업 규모를 수익으로 연결하는 데 어려움을 겪었다는 설명이다.
재무구조에도 인수의 영향이 나타났다. 부채총계는 2024년 말 8198억원에서 2025년 말 1조6642억원으로 두 배 가까이 늘었고 올해 6월 말에는 1조7409억원에 이르렀다. 부채비율도 같은 기간 80.7%(2024년 말 별도)에서 159.1%, 166.1%로 높아졌다.
올해 들어서는 영업실적이 일부 회복됐다. 상반기 연결 영업이익은 300억원으로 흑자 전환했다. 다만 연결 순이익은 35억원에 그쳤다. 지배주주 순이익은 116억원이었지만 비지배지분에서 81억원의 손실이 발생했다. 비지배지분 손익에는 동국씨엠이 보유하지 않은 아주스틸 지분 40.3% 등에 귀속되는 손익이 반영된다.
◇적자에도 배당 유지…최저 배당 300원 제시
수익성이 악화한 가운데서도 배당은 이어졌다. 연간 순손실을 기록한 지난해에도 배당을 했다. 다만 주당배당금은 2024년 500원에서 2025년 300원으로, 배당총액은 149억원에서 89억원으로 줄었다. 시가배당률은 5.7%였다. 지난해 말 지분율 33.60%를 기준으로 배당금 가운데 약 30억원은 최대주주 동국홀딩스에 돌아간다.
동국씨엠은 주주잉여현금흐름(FCFE)의 최대 30%를 주주환원 재원으로 활용하는 정책을 유지하고 있다. 기업가치 제고 계획에서는 2026~2027사업연도 최저 주당배당금을 300원으로 제시했다. 실적 변동에도 일정 수준의 배당을 유지하겠다는 방침이다. 별도의 자기주식 소각 계획은 포함하지 않았다. 보유 자기주식은 분할 과정에서 발생한 단주 5만240주로 발행주식의 0.17%에 불과하다.
문제는 배당만으로 기업가치 하락을 만회하기 어렵다는 점이다. 아주스틸 인수로 외형이 커졌지만 시장의 평가는 오히려 낮아졌다. 시가총액은 2023년 재상장 첫날 5253억원에서 올해 10월 21일 1498억원으로 줄었다. 재상장 첫날의 28% 수준이다. 동국씨엠도 기업가치 제고 계획에서 시가총액이 지배주주지분의 약 14%에 머물고 있다며 구조적인 할인 상태가 지속되고 있다고 진단했다.
결국 기업가치 회복의 관건은 수익성 개선이다. 동국씨엠은 2028년까지 주가순자산비율(PBR)을 0.27배 이상, 자기자본이익률(ROE)을 3.8% 이상으로 높이겠다는 목표를 세웠다. 계획서에 제시된 지난해 PBR은 0.16배, ROE는 -5.30%다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사