10년 만에 되산 사옥에 다시 무거워진 재무
②페럼타워 재매입에 순차입금 2.4배…배당성향 240.8%

편집자주
동국제강그룹이 지주회사와 열연·냉연 사업회사로 나뉜 지 3년이 지났다. 세 회사는 분할 이후 각자의 사업과 재무전략을 펼쳐왔지만 시장의 평가는 기대에 미치지 못했다. 이들은 철강 업황의 부침 속에서 투자와 자본배분, 재무구조 관리와 주주환원에 이르기까지 각기 다른 전략을 이어왔다. 더벨은 동국홀딩스·동국제강·동국씨엠의 지난 3년을 되짚으며 분할이 남긴 성과와 비용, 앞으로 풀어야 할 과제를 살펴본다.
동국제강이 10년 전 재무구조 개선을 위해 내놓았던 사옥을 되찾으면서 다시 차입 부담을 떠안았다. 2023년 인적분할 이후 80%대까지 낮췄던 부채비율은 지난해 페럼타워 재매입을 계기로 상승해 올해 6월 말 126.8%에 이르렀다. 사옥을 되찾는 데 6451억원을 썼고 자금 대부분은 차입으로 마련했다.
문제는 늘어난 차입을 뒷받침할 수익성이 약해졌다는 점이다. 지난해 순이익은 82억원으로 급감했지만 자본총계는 토지 재평가에 힘입어 오히려 늘었다. 자기자본이익률(ROE)이 0.44%까지 떨어진 가운데 순이익의 두 배가 넘는 배당도 이어졌다. 자산 규모는 커졌지만 이익 창출력과 현금흐름을 함께 개선해야 하는 과제가 남았다.
◇재무구조 개선 위해 팔았던 사옥, 10년 만에 재매입
동국제강은 2023년 6월 인적분할로 출범한 그룹 주력 사업회사다. 분할비율 52.0%를 배정받았으며 인천과 포항, 당진, 신평의 전기로 제강·열연 설비를 넘겨받았다. 철근과 형강 등 봉형강, 후판을 생산한다.
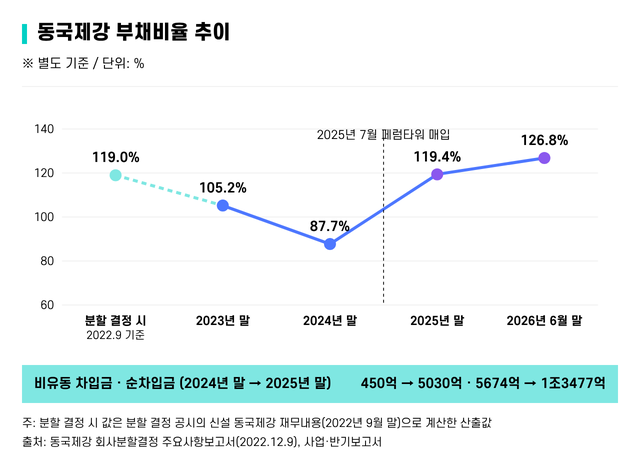
분할 결정 공시에 담긴 신설 동국제강(열연 부문)의 2022년 9월 말 재무내용으로 산출한 부채비율은 119.0%다. 출범 이후 재무구조를 개선하면서 2024년 말에는 87.7%까지 낮아졌다. 그러나 이듬해 대규모 부동산 취득에 나서면서 차입 부담이 다시 커졌다.
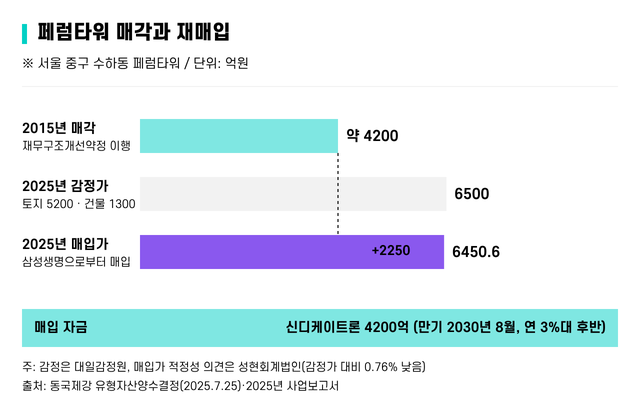
동국제강은 지난해 7월 삼성생명으로부터 서울 중구 페럼타워를 6450억6000만원에 취득하기로 결정했다. 2014년 맺은 재무구조개선약정에 따라 2015년 약 4200억원에 매각했던 옛 사옥이다. 10년 만에 2250억원가량을 더 주고 되찾았다.
매입가격은 외부 감정평가액과 큰 차이가 없었다. 대일감정원은 토지 5200억원, 건물 1300억원 등 총 6500억원으로 평가했다. 성현회계법인은 매입가격이 감정가보다 0.76% 낮다는 점 등을 근거로 적정 의견을 제시했다.
매입 자금은 대부분 외부 차입으로 조달했다. 비유동 차입금은 2024년 말 450억원에서 2025년 말 5030억원으로 4580억원 증가했다. 이 가운데 4200억원은 하나스틸제일차 등을 통한 신디케이트론이다. 만기는 2030년 8월, 금리는 연 3%대 후반이며 토지와 건물 등을 담보로 제공했다. 비유동 차입금에는 2028년 만기 외화 사모사채 430억원도 포함됐다.
사옥을 되찾으면서 자산과 부채가 함께 불었다. 페럼타워의 상당 부분이 투자부동산으로 분류되면서 동국제강의 투자부동산 장부금액은 2024년 말 311억원에서 2025년 말 6164억원으로 증가했다.
◇순차입금 2.4배로…이익은 줄어
페럼타워 재매입 이후 동국제강의 부채비율은 2025년 말 119.4%, 올해 6월 말 126.8%로 상승했다. 순차입금도 2024년 말 5674억원에서 2025년 말 1조3477억원으로 약 2.4배로 늘었다.
차입이 확대된 반면 본업의 수익성은 크게 악화했다. 지난해 매출은 3조2034억원으로 전년보다 9.2% 감소했다. 영업이익은 1025억원에서 594억원으로 42.0%, 순이익은 348억원에서 82억원으로 76.4% 줄었다. 건설경기 침체와 공급과잉이 이어지면서 지난해 5월 인천공장의 철근 생산을 중단한 데 이어 8월에는 포항 2후판공장 가동도 멈췄다.
수익성 악화는 차입금 관리에도 부담 요인이다. 페럼타워 매입을 위한 신디케이트론에는 부채비율 200% 이하, 상각전영업이익(EBITDA) 1500억원 이상 등의 재무약정이 붙어 있다.
사업보고서 기준으로 지난해 영업이익 594억원에 감가상각비 등 1290억원을 더한 EBITDA는 약 1884억원이다. 약정 기준인 1500억원을 웃돌지만 실제 충족 여부는 대출계약상 산정 방식과 평가 기간에 따라 달라질 수 있다.
올해 들어 영업실적은 일부 회복됐다. 상반기 영업이익은 670억원으로 지난해 연간 실적을 넘어섰다. 그러나 순이익은 179억원에 그쳤다. 회사는 기업가치 제고 계획에서 영업외손실 약 419억원이 영업이익을 상쇄했다고 설명했다.
◇토지 재평가로 자본 증가…ROE 0.44%로 하락
수익성이 악화했지만 자본총계는 2024년 말 1조7018억원에서 2025년 말 1조8843억원으로 1825억원 늘었다. 증가분의 상당 부분은 토지 재평가에서 나왔다.
지난해 세후 기타포괄손익 1990억원 가운데 재평가잉여금이 1963억원을 차지했다. 같은 해 순이익 82억원의 약 24배다. 동국제강은 토지를 외부평가인의 평가액에 기초한 공정가치로 측정한다. 재평가잉여금은 자산가치 상승을 자본에 반영한 것으로 실제 현금 유입은 아니다.
자본이 늘어난 반면 순이익은 줄면서 ROE는 낮아졌다. 분할 첫해인 2023년에는 7개월 실적만으로 8.26%를 기록했지만 2024년 2.05%, 2025년 0.44%로 떨어졌다. 지난해 ROE는 회사가 기업가치 제고 계획에서 비교 기준으로 든 코스피 금속 업종 평균(1.6%)에도 못 미친다. 올해는 상반기 순이익을 연간으로 환산해도 1.89%에 그친다.
회사가 제시한 주가순자산비율(PBR)도 2024년 0.24배에서 2025년 0.22배로 낮아졌다. 올해 상반기 PBR은 0.25배다. 자산 재평가에 따른 순자산 확대는 다른 조건이 같다면 PBR을 낮추는 요인이지만 실제 수익성 개선으로 이어지지 않는다면 기업가치 회복을 기대하기 어렵다.
동국제강 역시 수익성 부족을 저평가 원인으로 진단했다. 회사가 추정한 자기자본비용(COE)은 약 9.5%다. 회사는 ROE를 올해 1~2%, 내년부터 3~4%로 끌어올린다는 목표를 세웠다. 2028년 목표를 달성해도 ROE는 자기자본비용의 절반이 못 된다.
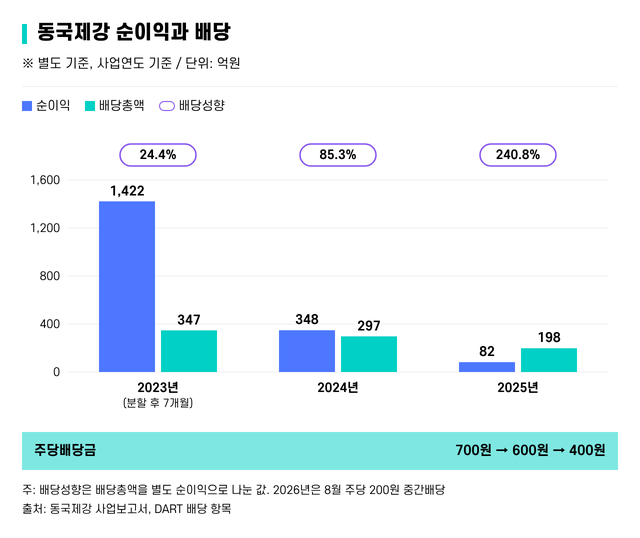
이익이 줄어드는 가운데 배당도 이어졌다. 주당배당금은 2023년 700원에서 2024년 600원, 2025년 400원으로 감소했지만 배당성향은 24.4%, 85.3%, 240.8%로 높아졌다. 지난해 순이익은 82억원에 그쳤지만 배당금은 198억원이었다. 이 가운데 약 3분의 1은 지분 33.60%를 보유한 최대주주 동국홀딩스 몫이다.
동국제강은 기업가치 제고 계획에서 최소 주당 400원, 최대 잉여현금흐름(FCF)의 30%를 배당 기준으로 제시했다. 2년 연속 순손실을 기록하지 않는 한 적자 상황에서도 배당할 수 있도록 했다. 올해 8월에는 주당 200원의 중간배당을 실시했으며 분할 과정에서 발생한 자기주식 5만7975주는 2027년까지 전량 소각할 계획이다.
배당 정책을 지속하려면 안정적인 현금창출이 뒷받침돼야 한다. 동국제강도 기업가치 제고 계획에서 현금창출의 불확실성을 배당 정책의 가시성이 낮은 원인으로 지목했다. 철강 공급과잉과 건설경기 침체 등으로 수익성이 악화한 데다 사옥 재매입으로 차입 부담까지 늘었다. 영업실적을 회복해 재무구조를 개선하면서 주주환원 재원도 확보해야 하는 상황이다.
문제는 늘어난 차입을 뒷받침할 수익성이 약해졌다는 점이다. 지난해 순이익은 82억원으로 급감했지만 자본총계는 토지 재평가에 힘입어 오히려 늘었다. 자기자본이익률(ROE)이 0.44%까지 떨어진 가운데 순이익의 두 배가 넘는 배당도 이어졌다. 자산 규모는 커졌지만 이익 창출력과 현금흐름을 함께 개선해야 하는 과제가 남았다.
◇재무구조 개선 위해 팔았던 사옥, 10년 만에 재매입
동국제강은 2023년 6월 인적분할로 출범한 그룹 주력 사업회사다. 분할비율 52.0%를 배정받았으며 인천과 포항, 당진, 신평의 전기로 제강·열연 설비를 넘겨받았다. 철근과 형강 등 봉형강, 후판을 생산한다.
분할 결정 공시에 담긴 신설 동국제강(열연 부문)의 2022년 9월 말 재무내용으로 산출한 부채비율은 119.0%다. 출범 이후 재무구조를 개선하면서 2024년 말에는 87.7%까지 낮아졌다. 그러나 이듬해 대규모 부동산 취득에 나서면서 차입 부담이 다시 커졌다.
동국제강은 지난해 7월 삼성생명으로부터 서울 중구 페럼타워를 6450억6000만원에 취득하기로 결정했다. 2014년 맺은 재무구조개선약정에 따라 2015년 약 4200억원에 매각했던 옛 사옥이다. 10년 만에 2250억원가량을 더 주고 되찾았다.
매입가격은 외부 감정평가액과 큰 차이가 없었다. 대일감정원은 토지 5200억원, 건물 1300억원 등 총 6500억원으로 평가했다. 성현회계법인은 매입가격이 감정가보다 0.76% 낮다는 점 등을 근거로 적정 의견을 제시했다.
매입 자금은 대부분 외부 차입으로 조달했다. 비유동 차입금은 2024년 말 450억원에서 2025년 말 5030억원으로 4580억원 증가했다. 이 가운데 4200억원은 하나스틸제일차 등을 통한 신디케이트론이다. 만기는 2030년 8월, 금리는 연 3%대 후반이며 토지와 건물 등을 담보로 제공했다. 비유동 차입금에는 2028년 만기 외화 사모사채 430억원도 포함됐다.
사옥을 되찾으면서 자산과 부채가 함께 불었다. 페럼타워의 상당 부분이 투자부동산으로 분류되면서 동국제강의 투자부동산 장부금액은 2024년 말 311억원에서 2025년 말 6164억원으로 증가했다.
◇순차입금 2.4배로…이익은 줄어
페럼타워 재매입 이후 동국제강의 부채비율은 2025년 말 119.4%, 올해 6월 말 126.8%로 상승했다. 순차입금도 2024년 말 5674억원에서 2025년 말 1조3477억원으로 약 2.4배로 늘었다.
차입이 확대된 반면 본업의 수익성은 크게 악화했다. 지난해 매출은 3조2034억원으로 전년보다 9.2% 감소했다. 영업이익은 1025억원에서 594억원으로 42.0%, 순이익은 348억원에서 82억원으로 76.4% 줄었다. 건설경기 침체와 공급과잉이 이어지면서 지난해 5월 인천공장의 철근 생산을 중단한 데 이어 8월에는 포항 2후판공장 가동도 멈췄다.
수익성 악화는 차입금 관리에도 부담 요인이다. 페럼타워 매입을 위한 신디케이트론에는 부채비율 200% 이하, 상각전영업이익(EBITDA) 1500억원 이상 등의 재무약정이 붙어 있다.
사업보고서 기준으로 지난해 영업이익 594억원에 감가상각비 등 1290억원을 더한 EBITDA는 약 1884억원이다. 약정 기준인 1500억원을 웃돌지만 실제 충족 여부는 대출계약상 산정 방식과 평가 기간에 따라 달라질 수 있다.
올해 들어 영업실적은 일부 회복됐다. 상반기 영업이익은 670억원으로 지난해 연간 실적을 넘어섰다. 그러나 순이익은 179억원에 그쳤다. 회사는 기업가치 제고 계획에서 영업외손실 약 419억원이 영업이익을 상쇄했다고 설명했다.
◇토지 재평가로 자본 증가…ROE 0.44%로 하락
수익성이 악화했지만 자본총계는 2024년 말 1조7018억원에서 2025년 말 1조8843억원으로 1825억원 늘었다. 증가분의 상당 부분은 토지 재평가에서 나왔다.
지난해 세후 기타포괄손익 1990억원 가운데 재평가잉여금이 1963억원을 차지했다. 같은 해 순이익 82억원의 약 24배다. 동국제강은 토지를 외부평가인의 평가액에 기초한 공정가치로 측정한다. 재평가잉여금은 자산가치 상승을 자본에 반영한 것으로 실제 현금 유입은 아니다.
자본이 늘어난 반면 순이익은 줄면서 ROE는 낮아졌다. 분할 첫해인 2023년에는 7개월 실적만으로 8.26%를 기록했지만 2024년 2.05%, 2025년 0.44%로 떨어졌다. 지난해 ROE는 회사가 기업가치 제고 계획에서 비교 기준으로 든 코스피 금속 업종 평균(1.6%)에도 못 미친다. 올해는 상반기 순이익을 연간으로 환산해도 1.89%에 그친다.
회사가 제시한 주가순자산비율(PBR)도 2024년 0.24배에서 2025년 0.22배로 낮아졌다. 올해 상반기 PBR은 0.25배다. 자산 재평가에 따른 순자산 확대는 다른 조건이 같다면 PBR을 낮추는 요인이지만 실제 수익성 개선으로 이어지지 않는다면 기업가치 회복을 기대하기 어렵다.
동국제강 역시 수익성 부족을 저평가 원인으로 진단했다. 회사가 추정한 자기자본비용(COE)은 약 9.5%다. 회사는 ROE를 올해 1~2%, 내년부터 3~4%로 끌어올린다는 목표를 세웠다. 2028년 목표를 달성해도 ROE는 자기자본비용의 절반이 못 된다.
이익이 줄어드는 가운데 배당도 이어졌다. 주당배당금은 2023년 700원에서 2024년 600원, 2025년 400원으로 감소했지만 배당성향은 24.4%, 85.3%, 240.8%로 높아졌다. 지난해 순이익은 82억원에 그쳤지만 배당금은 198억원이었다. 이 가운데 약 3분의 1은 지분 33.60%를 보유한 최대주주 동국홀딩스 몫이다.
동국제강은 기업가치 제고 계획에서 최소 주당 400원, 최대 잉여현금흐름(FCF)의 30%를 배당 기준으로 제시했다. 2년 연속 순손실을 기록하지 않는 한 적자 상황에서도 배당할 수 있도록 했다. 올해 8월에는 주당 200원의 중간배당을 실시했으며 분할 과정에서 발생한 자기주식 5만7975주는 2027년까지 전량 소각할 계획이다.
배당 정책을 지속하려면 안정적인 현금창출이 뒷받침돼야 한다. 동국제강도 기업가치 제고 계획에서 현금창출의 불확실성을 배당 정책의 가시성이 낮은 원인으로 지목했다. 철강 공급과잉과 건설경기 침체 등으로 수익성이 악화한 데다 사옥 재매입으로 차입 부담까지 늘었다. 영업실적을 회복해 재무구조를 개선하면서 주주환원 재원도 확보해야 하는 상황이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사