한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
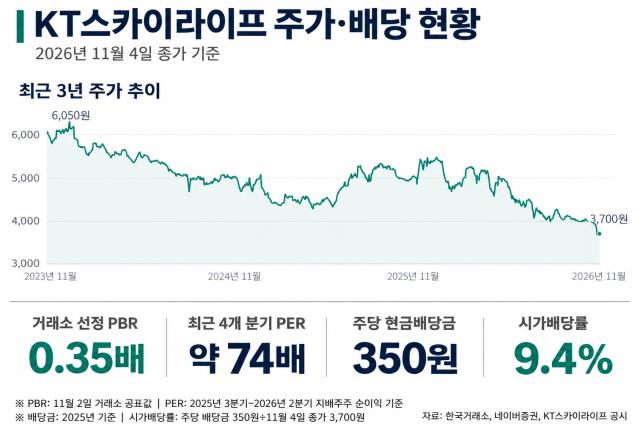
KT스카이라이프가 한국거래소가 처음 공표한 저PBR 기업 명단에 이름을 올렸다. 거래소 산정 기준 주가순자산비율(PBR)은 0.35배로 시가총액이 장부상 순자산의 3분의 1 수준이다. 2017년부터 주당 350원 배당을 이어오며 현 주가 기준 시가배당률이 9%를 넘지만 시장의 평가는 달라지지 않았다.
저평가의 배경에는 이익 체력 약화가 있다. 위성방송 가입자 감소와 비용 증가로 영업이익이 줄었고 주가도 같은 방향으로 움직였다. 새 성장축인 인터넷TV(IPTV) 상품 ‘ipit TV’는 아직 비용이 먼저 나가는 단계다. 가입자 확대를 이익 증가로 이어가는 것이 몸값 회복의 과제다.
◇영업익 4년 새 3분의 1로, 주가도 같은 방향
한국거래소는 지난 2일 시장·업종별 PBR이 누적 3년간 하위권에 머문 기업 151곳을 처음 공표했다. 유가증권시장 커뮤니케이션 업종에서는 KT스카이라이프(0.35배)와 LG헬로비전(0.25배)이 이름을 올렸다. 두 회사 모두 유료방송 사업자로 해당 업종 하위 25% 기준선인 0.42배를 밑돌았다.
저평가의 배경으로는 영업이익 감소가 먼저 꼽힌다. 연결 기준 영업이익은 2021년 730억원에서 2022년 632억원, 2023년 141억원으로 줄었다. 2024년에는 11억원의 영업손실을 냈다. 지난해 230억원으로 흑자 전환했지만 2021년의 3분의 1 수준이다. 여기에는 지난해 3분기 지상파 프로그램 사용료 정산으로 비용이 줄어든 효과도 들어 있다. 회사는 당시 정산 효과를 빼면 3분기 실질 영업이익이 전년과 비슷하다고 설명했다.
*챗GPT로 생성한 이미지
방송 매출이 줄어드는 사이 비용 부담은 커졌다. 방송 가입자가 줄면서 TV 수신료 중심의 연결 서비스매출은 2022년 4057억원에서 지난해 3649억원으로 감소했다. 홈쇼핑 시장 침체로 송출수수료 등 플랫폼매출도 같은 기간 3571억원에서 3221억원으로 줄었다. 반면 KT 망을 빌려 쓰는 인터넷·알뜰폰 가입자가 늘면서 망 사용료는 같은 기간 980억원에서 1277억원으로 증가했다. 자회사 KT ENA의 콘텐츠 투자로 상각비가 2024년 1778억원까지 늘어난 것도 부담이 됐다.
순이익은 영업권 손상의 영향을 크게 받았다. 2021년 인수한 KT HCN의 영업권 손상으로 2023년 1106억원, 2024년 1260억원을 비용으로 반영했다. 두 해 연결 순손실은 각각 1137억원, 1561억원이다. 2022년 말 8575억원이던 연결 자본총계는 지난해 말 5632억원으로 줄었다. 자본이 줄었는데도 지난해 지배주주 순이익이 69억원에 그쳐 자기자본이익률(ROE)은 1.2%에 머물렀다.
주가도 이익 흐름을 따라갔다. 최근 3년간 주가는 2023년 11월 3일 6050원에서 이달 3일 3690원으로 39.0% 하락했다. 지난해 12월 5400원대까지 회복했지만 올해 들어 다시 하락해 3000원대로 내려왔다. 지난해 3분기부터 올해 2분기까지 최근 4개 분기 지배주주 순이익은 약 24억원이다. 이를 기준으로 한 주가수익비율(PER)은 70배를 넘는다. 주가는 순자산 대비로는 낮지만 최근 벌어들인 이익과 비교하면 낮은 수준이 아니다.
◇350원 배당 유지로 주가 지탱, ipit TV 수익성 개선이 과제
KT스카이라이프는 주가가 하락하는 동안에도 주주환원 기조를 지켰다. 2017년부터 주당 350원, 연간 165억원 규모의 현금배당을 이어오고 있다. 2023~2024년 순손실을 낼 때도 배당을 줄이지 않았다. 지난해 연결 배당성향은 238.6%, 현 주가 기준 시가배당률은 9.4%다.
다만 주가 하락폭이 배당보다 컸다. 3년 전부터 주식을 계속 보유했다고 가정하면 받은 세전 배당금은 주당 1050원으로 같은 기간 주가 하락폭(2360원)에 못 미친다. 지난해 말 기준 지분 38%를 보유한 소액주주로서는 배당만으로 주가 하락을 메우기 어려웠던 셈이다.
회사는 정액 배당의 근거로 현금창출력을 들어왔지만 연결 상각전영업이익(EBITDA) 마진은 2022년 18.4%에서 올해 1분기 15.5%로 낮아졌다. 지난해에는 미수금 정산 시점 변경과 ipit TV 대리점 수수료 선급 등으로 배당 후 잉여현금흐름이 한국기업평가 집계 기준 -252억원을 기록했다. 배당 여력을 넓히려면 현금창출력 개선이 필요한 상황이다.
회사가 이익 개선의 축으로 삼는 것은 ipit TV다. 지난해 7월 출시한 ipit TV는 KT 인터넷망을 기반으로 한 IPTV 상품이다. 가입자는 지난해 말 12만4000명에서 올해 7월 24만명으로 늘었다. 회사는 올해 2월 실적 발표에서 손익분기점(BEP)을 가입자 30만명으로 제시하고 당시 달성 시점을 2027년으로 예상했다.
가입자 확보 초기에는 비용이 먼저 반영된다. 올해 상반기 별도 매출은 3493억원으로 전년 동기보다 92억원 늘었다. 같은 기간 판매수수료는 116억원, 망 사용료가 포함된 통신비는 76억원 증가했다. 별도 영업이익은 276억원에서 152억원으로 44.9% 줄었다. ipit TV 가입자 확대가 모집비용과 망 사용료 부담을 상쇄하고 이익 개선으로 이어지는지가 관건이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >