PBR 0.24배 화일약품, 상신리 화재 후 길어진 본업 부진
3년 연속 매출 감소·지난해 영업손실 23억, 생산체제 재편 효과 관건

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
화일약품이 상신리공장 화재 이후 약해진 이익창출력을 회복하지 못하면서 시장에서 순자산의 4분의 1에도 못 미치는 기업가치를 평가받고 있다. 한국거래소가 공표한 주가순자산비율(PBR)은 0.24배다. 2022년 화재 이듬해부터 3년 연속 매출이 감소했고 지난해에는 영업적자로 돌아섰다.
일부 생산 재개 이후에도 생산량 감소와 고정비 부담이 이어진 점이 수익성 악화의 배경으로 꼽힌다. 올해 상반기에는 자산 매각으로 순이익이 흑자로 돌아섰지만 영업적자는 지속됐다. 본업의 이익창출력 회복이 기업가치 재평가의 선결 과제다.
◇화재 이후 3년 연속 매출 감소, 영업적자 전환
한국거래소가 공표한 저PBR 기업 명단에 따르면 화일약품의 PBR은 0.24배다. 거래소는 9월 21일부터 10월 22일까지 20매매거래일 평균 시가총액을 2026년 반기보고서상 비지배지분을 제외한 연결 자본총계로 나눠 산정했다.
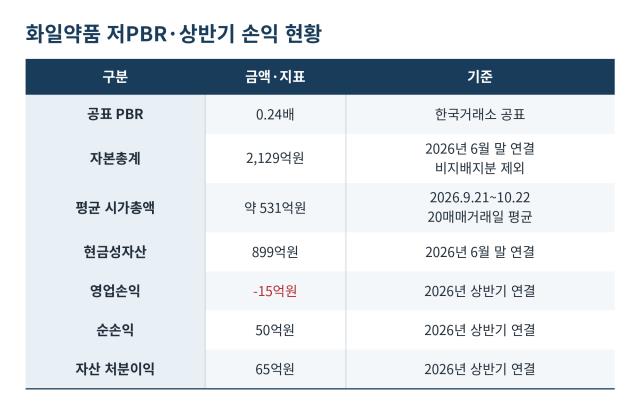
화일약품의 자본총계는 2129억원, 평균 시가총액은 약 531억원이다. 시장에서 평가받는 기업가치가 보유 순자산의 4분의 1에도 못 미친다는 의미다.
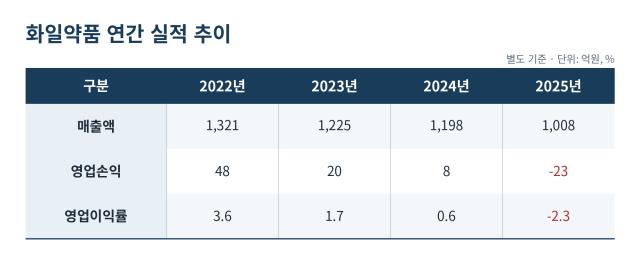
저평가 배경으로는 매출 감소와 본업 수익성 악화가 꼽힌다. 별도 기준 매출은 2022년 1321억원에서 2023년 1225억원, 2024년 1198억원, 지난해 1008억원으로 줄었다.
2023~2025년 영업이익은 20억원에서 8억원으로 감소한 뒤 23억원 손실로 돌아섰다. 영업이익률도 1.7%, 0.6%, 마이너스 2.3%로 낮아졌다.
챗GPT로 만든 이미지
화일약품은 지난해 적자 전환의 원인으로 상신리공장 화재 이후 생산량 감소와 고정비 증가를 지목했다. 상신리공장은 2022년 9월 화재로 생산을 중단한 뒤 2023년 3월 일부 생산을 재개했다. 수익성이 악화된 상신리공장은 올해 2월 1일부터 휴업에 들어갔다.
주력인 원료의약품 부문의 부진이 전체 실적에 미치는 영향이 컸다. 지난해 원료의약품 매출은 801억원으로 전체의 79.4%를 차지했고 약 20억원의 영업손실이 발생했다. 세팔로스포린계 항생제 등을 생산하는 완제의약품 부문도 약 3억원의 손실을 냈다.
◇순이익 흑자에도 본업 적자, 낮아진 자본효율
자기자본이 늘어나는 동안 이익창출력은 약해졌다. 별도 기준 자본총계는 2023년 말 1745억원에서 지난해 말 2069억원으로 증가했다. 반면 기초·기말 평균 자기자본으로 계산한 자기자본이익률(ROE)은 2024년 약 3.4%에서 지난해 마이너스 0.1%로 떨어졌다.
영업 외 이익에 따른 실적 변동도 컸다. 2024년에는 화재 보험금 63억원 등이 반영되면서 순이익 65억원을 기록했지만 지난해에는 2억원의 순손실을 냈다. 영업이익이 줄어드는 동안 보험금 수익이 순이익을 떠받쳤고 이 효과가 줄면서 자본수익률도 낮아졌다.
올해 상반기에도 본업의 부진은 이어졌다. 화일약품은 상반기 신규 출자한 나디아 신기술조합 제68호를 연결대상으로 편입했다. 상반기 연결 매출은 479억원으로 전년 동기 579억원보다 17.3% 감소했고 영업손실은 11억원에서 15억원으로 확대됐다.
챗GPT로 만든 이미지
반면 상반기 연결 순이익은 약 50억원으로 흑자 전환했다. 여기에는 매각예정비유동자산 처분이익 약 65억원이 반영됐다. 자산 처분으로 얻은 이익이 영업손실을 상쇄한 것으로 순이익 개선을 본업의 회복으로 해석하기는 어렵다.
6월 말 연결 기준 현금성자산은 899억원, 유형자산은 682억원이었다. 당시 현금성자산만으로도 공표 PBR 산정 기간의 평균 시가총액을 웃돈다. 자산을 보유하고 있지만 주력 사업에서는 적자가 이어지고 있어 장부상 가치와 시장평가 사이에 간극이 남아 있다.
화일약품 관계자는 “거래소의 저PBR 기업 공표 사실은 인지하고 있다”며 “현재 별도로 정리된 대응 방안은 없다”고 말했다.
일부 생산 재개 이후에도 생산량 감소와 고정비 부담이 이어진 점이 수익성 악화의 배경으로 꼽힌다. 올해 상반기에는 자산 매각으로 순이익이 흑자로 돌아섰지만 영업적자는 지속됐다. 본업의 이익창출력 회복이 기업가치 재평가의 선결 과제다.
◇화재 이후 3년 연속 매출 감소, 영업적자 전환
한국거래소가 공표한 저PBR 기업 명단에 따르면 화일약품의 PBR은 0.24배다. 거래소는 9월 21일부터 10월 22일까지 20매매거래일 평균 시가총액을 2026년 반기보고서상 비지배지분을 제외한 연결 자본총계로 나눠 산정했다.
화일약품의 자본총계는 2129억원, 평균 시가총액은 약 531억원이다. 시장에서 평가받는 기업가치가 보유 순자산의 4분의 1에도 못 미친다는 의미다.
저평가 배경으로는 매출 감소와 본업 수익성 악화가 꼽힌다. 별도 기준 매출은 2022년 1321억원에서 2023년 1225억원, 2024년 1198억원, 지난해 1008억원으로 줄었다.
2023~2025년 영업이익은 20억원에서 8억원으로 감소한 뒤 23억원 손실로 돌아섰다. 영업이익률도 1.7%, 0.6%, 마이너스 2.3%로 낮아졌다.
화일약품은 지난해 적자 전환의 원인으로 상신리공장 화재 이후 생산량 감소와 고정비 증가를 지목했다. 상신리공장은 2022년 9월 화재로 생산을 중단한 뒤 2023년 3월 일부 생산을 재개했다. 수익성이 악화된 상신리공장은 올해 2월 1일부터 휴업에 들어갔다.
주력인 원료의약품 부문의 부진이 전체 실적에 미치는 영향이 컸다. 지난해 원료의약품 매출은 801억원으로 전체의 79.4%를 차지했고 약 20억원의 영업손실이 발생했다. 세팔로스포린계 항생제 등을 생산하는 완제의약품 부문도 약 3억원의 손실을 냈다.
◇순이익 흑자에도 본업 적자, 낮아진 자본효율
자기자본이 늘어나는 동안 이익창출력은 약해졌다. 별도 기준 자본총계는 2023년 말 1745억원에서 지난해 말 2069억원으로 증가했다. 반면 기초·기말 평균 자기자본으로 계산한 자기자본이익률(ROE)은 2024년 약 3.4%에서 지난해 마이너스 0.1%로 떨어졌다.
영업 외 이익에 따른 실적 변동도 컸다. 2024년에는 화재 보험금 63억원 등이 반영되면서 순이익 65억원을 기록했지만 지난해에는 2억원의 순손실을 냈다. 영업이익이 줄어드는 동안 보험금 수익이 순이익을 떠받쳤고 이 효과가 줄면서 자본수익률도 낮아졌다.
올해 상반기에도 본업의 부진은 이어졌다. 화일약품은 상반기 신규 출자한 나디아 신기술조합 제68호를 연결대상으로 편입했다. 상반기 연결 매출은 479억원으로 전년 동기 579억원보다 17.3% 감소했고 영업손실은 11억원에서 15억원으로 확대됐다.
반면 상반기 연결 순이익은 약 50억원으로 흑자 전환했다. 여기에는 매각예정비유동자산 처분이익 약 65억원이 반영됐다. 자산 처분으로 얻은 이익이 영업손실을 상쇄한 것으로 순이익 개선을 본업의 회복으로 해석하기는 어렵다.
6월 말 연결 기준 현금성자산은 899억원, 유형자산은 682억원이었다. 당시 현금성자산만으로도 공표 PBR 산정 기간의 평균 시가총액을 웃돈다. 자산을 보유하고 있지만 주력 사업에서는 적자가 이어지고 있어 장부상 가치와 시장평가 사이에 간극이 남아 있다.
화일약품 관계자는 “거래소의 저PBR 기업 공표 사실은 인지하고 있다”며 “현재 별도로 정리된 대응 방안은 없다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사