iM금융지주의 자본비율에 계열사별 자산 운용이 서로 다른 영향을 미쳤다. 은행은 기업대출을 중심으로 외형을 키웠고 증권은 총자산 축소에도 PF 익스포저가 늘었다. 캐피탈과 운영·기타 항목이 부담을 일부 줄였지만 최종적인 비율 상승은 순이익 축적이 이끌었다.
iM금융은 외형 확대가 자본 부담으로 이어지는 걸 줄이는 데 초점을 맞췄다. 은행은 보증부 대출을 늘리고 증권은 인수 자산을 매각해 장기 보유 부담을 줄이는 전략을 추진하고 있다. 신규 자산을 선별하는 동시에 기존 저수익·부실자산을 정리해 성장과 주주환원 여력을 확보하려는 방향이다.
◇은행·증권서 11bp 하락 영향…보증부 대출, 셀다운으로 부담 관리
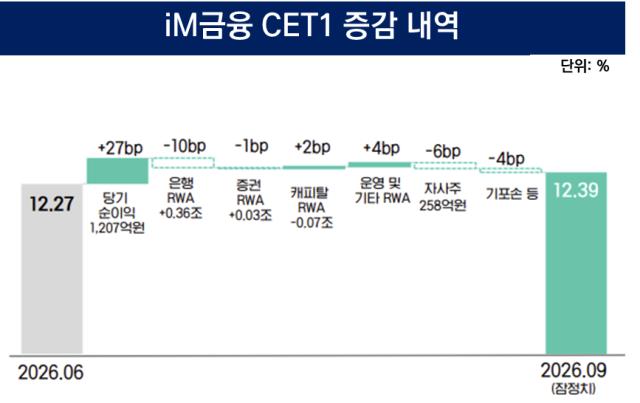
iM금융의 올해 9월 말 그룹 CET1비율은 12.39%로 잠정 집계됐다. 전 분기 말 12.27%보다 12bp 상승한 역대 최고 수준이다. 올해 말 12.3%를 넘기겠다는 목표도 한 분기 앞서 달성했다.
출처: iM금융 경영 실적 자료
은행 RWA는 전 분기 대비 약 3600억원 늘어 그룹 CET1비율을 10bp 낮췄다. 같은 기간 원화대출은 1조7963억원 증가했고 이 중 기업대출이 1조6788억원을 차지했다. 기업여신 확대가 분모 증가의 배경으로 꼽힌다. 업종별 대출은 금융·보험업에서 1조975억원, 부동산업과 건설업에서 각각 3222억원, 2231억원 증가했다.
담보 유형별로도 자본 부담을 높이거나 낮추는 움직임이 함께 나타났다. 기업 신용대출은 전 분기보다 8872억원 늘었지만 전체 원화대출 중 보증부 대출도 9525억원 증가했다. 보증부 비중이 21.2%에서 22.1%로 높아져 위험 부담을 완충했다. 하지만 기업 신용대출 확대 등으로 은행 전체 RWA는 증가했다.
iM증권에서는 별도 기준 총자산이 1조5004억원 줄었는데도 RWA가 약 300억원 증가해 그룹 비율을 1bp 낮췄다. PF 익스포저는 4424억원에서 4711억원으로 287억원 늘었고 기타포괄손익-공정가치측정 금융자산도 1801억원 증가했다. 총자산 축소와 일부 위험자산 확대가 동시에 나타나 자산 구성 변화가 영향을 미친 것으로 보인다.
iM증권은 기존 PF 자산의 재구조화와 셀다운을 추진하는 동시에 신규 부동산금융의 영업 방식도 바꾸고 있다. 후순위 참여 중심에서 총액 인수 후 매각하는 방식으로 전환했고 3분기에는 인수 물량을 전액 셀다운한 사례도 나왔다. 다만 이러한 회수·매각 노력에도 분기 전체 RWA는 순증해 은행과 합산한 하락 영향은 11bp에 달했다.
◇캐피탈서 분모 부담 일부 완충…이익 축적으로 성장·환원 병행
반면 캐피탈 RWA는 약 700억원 감소해 그룹 CET1비율을 2bp 높였다. 운영·기타 RWA 변동도 4bp의 개선 효과를 냈다. 두 항목이 은행·증권의 부담을 일부 보완했지만 전체 RWA 변동은 순효과 기준 5bp의 하락 요인이었다.
iM캐피탈은 전체 영업자산이 전 분기보다 약 500억원 늘었지만 자산군별 증감은 달랐다. 기업 신용대출과 가계대출이 각각 173억원, 288억원 줄어든 반면 기업 담보대출과 리스자산은 증가했다. 외형 확대에도 RWA가 감소했다는 점에서 은행·증권과 차이를 보였지만 개별 자산 조정의 기여도는 별도로 제시되지 않았다.
자본비율을 끌어올린 주된 요인은 분기 순이익이었다. 지배주주 순이익 1207억원의 반영 효과는 27bp로 RWA 증가 부담을 웃돌았다. 자사주 매입 258억원에 따른 6bp와 기타포괄손익 등 4bp의 하락 영향까지 흡수해 최종적으로 12bp 상승을 이끌었다.
iM금융은 연간 RWA 성장률을 4% 수준으로 관리하는 기조를 유지할 계획이다. 4분기에도 자산 확대를 일률적으로 억제하기보다 사업성과 자본 부담을 고려해 영업을 이어갈 방침이다. 천병규 iM금융지주 그룹재무총괄(CFO) 부사장은 3분기 실적 발표 컨퍼런스콜에서 “선별적으로 사업 기회가 있는 곳에서는 또 적극적인 영업도 계획을 하고 있다”며 “연간 RWA 성장 관련 가이드라인을 넘지 않는 수준에서 관리할 예정”이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >