K원전이 체코와 미국, SMR로 영토를 넓히고 있다. 수십조원 단위의 사업이 잇따르지만 그 안에서 누가 위험을 지고 누가 돈을 버는지는 아직 분명하지 않다. 체코에서는 공사비 위험 분담을 두고 팀코리아가 갈라섰고, 미국 원전과 웨스팅하우스 지분 투자는 기업마다 손에 쥘 몫이 제각각이다. SMR 투자 역시 지분 가치와 실제 사업 수주 사이의 간극이 남아 있다. 더벨은 K원전의 주요 해외 사업을 따라가며 한국 기업들이 얻는 것과 감당해야 할 것을 숫자로 점검한다.
한국과 미국이 최대 1200억달러를 들여 미국에 대형 원전 8기를 짓기로 했다. 산업통상자원부가 발표한 '한미 원전 프레임워크'에 따르면 8기의 노형은 웨스팅하우스의 AP1000 6기와 한국형 원전 APR1400 2기로 구성된다.
다만 1200억달러는 대미 투자 한도일 뿐 한국 기업들의 수주액이 아니다. 실제로 국내 기업들의 장부에 찍힐 금액은 어떤 노형을 짓느냐, 그리고 국내 기업이 얼마만큼의 역할을 따내느냐에 따라 크게 달라질 수 있다.
◇노형이 가르는 두산·한전기술의 몫
1200억달러는 건설비 1000억달러와 예비비 200억달러로 구성된다. 원전 2기당 최대 300억달러가 배정된다. 건설은 AP1000 2기, APR1400과 AP1000 각 2기, AP1000 2기 순서로 3단계에 걸쳐 진행된다.
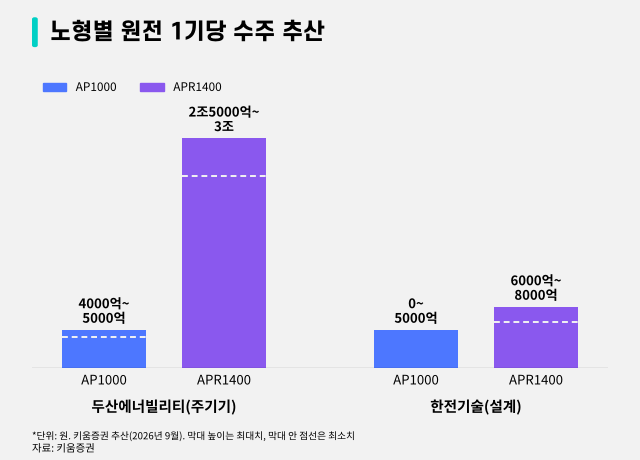
주기기를 공급하는 두산에너빌리티의 수주 규모는 노형에 따라 극명하게 갈린다. 키움증권은 두산에너빌리티가 AP1000 1기당 원자로 압력용기와 증기발생기 등 4000억~5000억원 규모를 수주할 것으로 추산했다.
반면 주기기 전체와 터빈·발전기까지 공급하는 APR1400은 1기당 2조5000억~3조원으로 봤다. 중간값 기준으로 6배가량 차이가 난다. JP모건도 APR1400이 지어질 경우 두산에너빌리티가 1기당 약 20억달러를 수주할 수 있다고 봤다.
이를 8기에 단순 적용하면 두산에너빌리티의 수주 규모는 7조4000억~9조원이다. 이 중 3분의 2가량이 APR1400 2기에서 나온다. 전체 8기 중 6기를 차지하는 AP1000의 비중은 오히려 작은 셈이다.
두산에너빌리티는 이미 AP1000을 적용하는 프로젝트의 원자로 압력용기와 증기발생기 공급사로 확정돼 계약을 이행하고 있다. 다만 대형 원전 주기기 생산능력이 연간 2대 수준으로 알려진 만큼 체코 두코바니 5·6호기와 국내 영덕 원전 2기 물량에 미국 물량까지 더해지면 생산능력 확충이 과제로 떠오를 수 있다.
설계를 맡는 한국전력기술(한전기술)은 격차가 더 크다. 키움증권은 한전기술이 APR1400에서는 종합설계와 계통설계를 맡아 1기당 6000억~8000억원을 수주할 것으로 예상했다. JP모건 역시 APR1400 노형에서 한전기술이 1기당 약 5억달러의 설계 물량을 확보할 수 있다며 한전기술을 APR1400의 가장 큰 잠재 수혜주로 꼽았다.
문제는 AP1000 노형이다. 키움증권은 한전기술의 수주가 종합설계 일부에 그치거나 아예 없을 수도 있다며 1기당 수주액을 0~5000억원으로 추정했다. NH투자증권은 미국 원전 8기 계획이 나오기 전인 지난 2월 한전기술의 AP1000 설계 수주 규모를 1기당 약 3000억원으로 예상한 바 있다.
(클로드 AI 생성 이미지)
◇현대건설 최대 60조 vs 팀코리아 7조
건설사들의 셈법도 노형에 따라 다르다. AP1000의 경우 웨스팅하우스와 전략적 협약을 체결하고 유럽 등에서 프로젝트를 진행 중인 현대건설의 주무대가 될 것으로 예상된다.
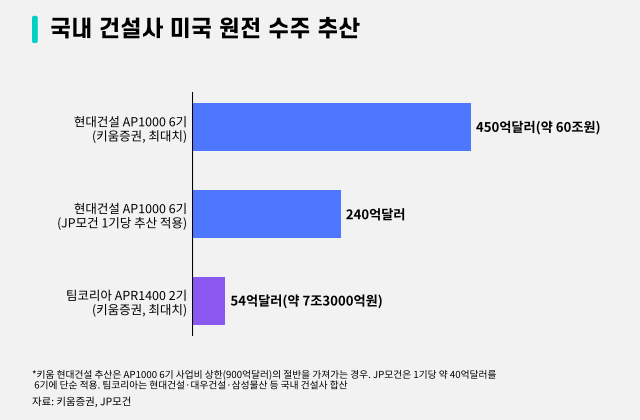
키움증권은 현대건설이 AP1000 6기에서 최대 450억달러(약 60조원)를 수주할 수 있다고 추산했다. 사업비 상한 900억달러의 절반에 해당하는 금액이다. 이는 현대건설이 불가리아 코즐로두이 원전처럼 사업비의 절반을 가져가는 것을 가정한 금액이다.
반면 JP모건은 현대건설이 AP1000 1기당 약 40억달러의 시공 물량을 확보할 수 있다고 봤다. 6기를 모두 수주해도 240억달러로 키움증권 추산의 절반 수준이다.
APR1400 2기의 시공은 현대건설과 대우건설, 삼성물산 등이 '팀코리아'로 동반 참여할 것으로 예상된다. 키움증권은 국내 건설사들의 APR1400 2기 시공 수주 규모를 최대 54억달러(약 7조3000억원)로 추산했다. 국내 신한울 3·4호기의 주설비공사 규모 3조1000억원의 2배를 웃돈다.
다만 APR1400의 미국 진출은 웨스팅하우스의 몫도 고려해야 한다. 카메코는 웨스팅하우스가 APR1400 1기당 기술 사용권과 설계, 조달, 핵연료 공급 등에서 약 20억달러를 확보할 것으로 예상했다. 산업는 웨스팅하우스에 지급할 기술사용료와 역무, 핵연료 대가에 상한선을 설정했다고 설명했지만 구체적인 금액은 공개하지 않았다.
(클로드 AI 생성 이미지)
◇베일에 싸인 첫 사업 AP1000, 선례 보글의 경고
변수는 여전히 많다. 첫 사업은 AP1000 2기지만 부지조차 정해지지 않았다. 미국 측에서 오하이오와 테네시, 사우스캐롤라이나, 켄터키 등 4개 주를 후보로 거론했을 뿐이다.
산업부는 AP1000에 대해 한국의 시공사와 기자재 기업이 참여하게 된다고만 밝혔을 뿐 국내 기업이 최소 얼마의 물량을 확보할 수 있는지는 정해지지 않았다. 개별 사업도 부지와 구조, 일정을 구체화한 뒤 상업적 합리성 검토와 국회 절차를 거쳐 최종 추진 여부를 결정한다.
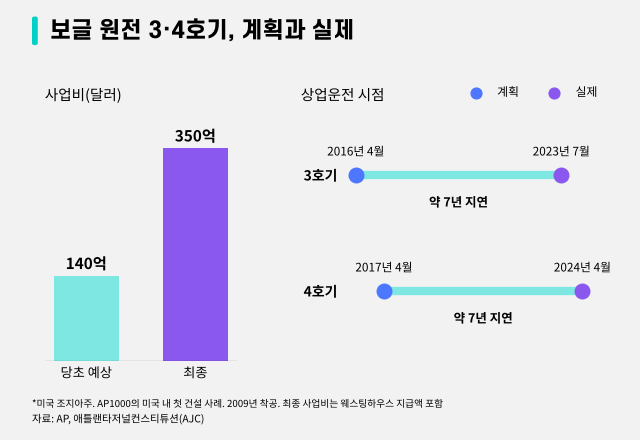
공기 지연과 비용 초과의 위험도 무시할 수 없다. 미국 조지아주 보글 원전 3·4호기는 AP1000의 미국 내 첫 건설 사례다. 2009년 착공 당시 140억달러로 예상된 사업비는 최종 350억달러가량으로 불어났다. 상업운전은 3호기가 2023년 7월, 4호기가 2024년 4월로 당초 계획보다 각각 7년가량 늦어졌다. 웨스팅하우스는 그 사이 2017년 파산보호를 신청했다.
이를 고려하면 한미 원전 프레임워크의 합의 내용은 참여 기업들에 부담이 될 수 있다. 산업부 발표에 따르면 원전 2기당 사업비가 300억달러를 넘더라도 기금에서 추가 부담은 없다. 즉 초과 비용이 발생할 경우 참여 기업들이 부담하게 될 가능성을 배제할 수 없다는 말이다.
한 건설사 관계자는 "체코 원전 사례에서 드러났듯 초과 비용의 부담이 시공사로 넘어오는 구조라면 수주액이 커도 실제 이익은 장담하기 어렵다"며 "이에 대한 안전장치 설정 여부가 시공사 선정 과정의 핵심이 될 수 있다"고 말했다.
(클로드 AI 생성 이미지)
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >