
결렬에 따른 셈법…두산에너빌은 5.6조 수주 유지
[체코프로젝트 득실]③설비공급계약은 종전대로 유지…대우건설은 최대 8조 공백

편집자주
K원전이 체코와 미국, SMR로 영토를 넓히고 있다. 수십조원 단위의 사업이 잇따르지만 그 안에서 누가 위험을 지고 누가 돈을 버는지는 아직 분명하지 않다. 체코에서는 공사비 위험 분담을 두고 팀코리아가 갈라섰고, 미국 원전과 웨스팅하우스 지분 투자는 기업마다 손에 쥘 몫이 제각각이다. SMR 투자 역시 지분 가치와 실제 사업 수주 사이의 간극이 남아 있다. 더벨은 K원전의 주요 해외 사업을 따라가며 한국 기업들이 얻는 것과 감당해야 할 것을 숫자로 점검한다.
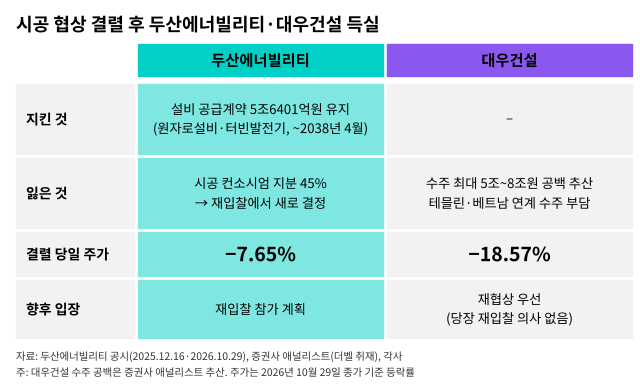
체코 두코바니 원전의 시공 협상이 깨지면서 ‘팀코리아’ 참여사들의 손익 계산이 시작됐다. 뚜렷한 승자는 없다. 두산에너빌리티는 5조6000억원 규모의 설비 공급계약을 지켰지만 시공 몫은 원점으로 돌아갔다.
대우건설은 수주잔고에서 최대 8조원이 빠질 처지다. 테믈린 3·4호기와 베트남 등 후속 원전 수주에도 부담이 생겼다. 대우건설은 재입찰보다 재협상을 요구하고 있다.
◇두산에너빌리티, 2027년부터 매출화…컨소시엄 45%는 재입찰로
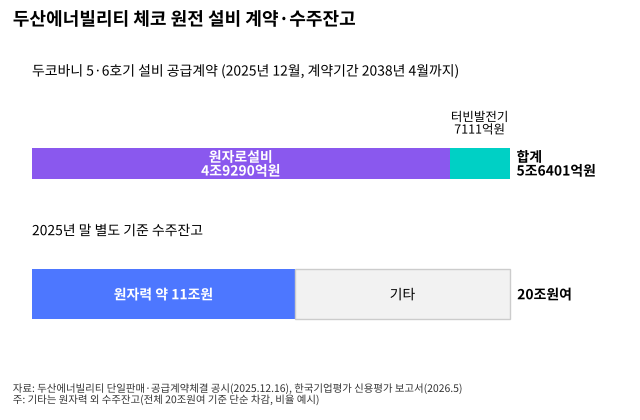
두산에너빌리티는 지난해 12월 한수원과 두코바니 5·6호기 원자로설비 공급계약과 터빈발전기 공급계약을 맺었다. 공시 기준 계약금액은 원자로설비 4조9290억원, 터빈발전기 7111억원으로 합계 약 5조6400억원이다. 계약기간은 2025년 12월 15일부터 6호기 준공 예정일인 2038년 4월 18일까지다. 선급금 없이 공사 진행에 따라 대금을 청구하는 구조이고, 계약금액은 유로·달러·코루나 등 외화 기준이다.
시공 협상 종료가 발표된 지난달 29일 두산에너빌리티는 해명공시를 냈다. 한수원에서 시공계약 협상 종료를 구두로 통보받았지만 설비 공급계약과는 무관하다는 내용이다. 계약은 변경이나 해지 없이 유지되고 있고, 설계·구매·제작 준비도 계획대로 진행 중이라고 밝혔다.
신용평가사도 체코 계약을 두산에너빌리티의 이익 기반으로 본다. 한국기업평가는 지난 5월 두산에너빌리티의 무보증사채 신용등급을 BBB+(긍정적)에서 A-(안정적)로 올렸다. 첫 번째 이유로 수주잔고의 양적·질적 개선을 들었다. 체코 원전 주기기·스팀터빈·발전기 공급계약은 계약 규모와 원전 기자재의 상대적으로 양호한 채산성을 감안할 때 중장기 사업기반을 강화하는 요인이라고 평가했다. 지난해 말 별도 기준 수주잔고 20조원여 가운데 원자력 관련 프로젝트는 약 11조원으로 절반을 차지한다.
실적에 본격 반영되는 시점은 2027년 이후다. 한기평은 체코 두코바니 원전 등 원전·가스터빈 중심의 기수주 물량이 2027년부터 본격적으로 매출화될 것으로 내다봤다. 발주처가 대부분 한수원과 해외 정부기관이어서 채권을 못 받을 가능성도 제한적이라고 판단했다.
글로벌 시장 내 기자재 공급사로서의 지위도 보다 탄탄해질 것이란 전망이다. 문주현 단국대 에너지공학과 교수(한국원자력학회 수석부회장)는 “원자로 용기 같은 주기기는 한 번 설치하면 교체가 안 된다”며 “두산에너빌리티는 1990년대 초 한국표준형 원전부터 수십 년간 문제없이 운전된 실적이 쌓여 있어 발주처가 크레딧을 줄 수밖에 없다”고 말했다. 이어 “두산에너빌리티는 서방권 원전 건설 붐에서 가장 수혜를 볼 기업”이라고 꼽았다.
증권가 시각도 비슷하다. 증권사 한 애널리스트는 더벨과의 통화에서 "정확한 마진은 추산이 어렵지만 제작 업체가 많지 않아 기자재 공급에 따른 마진율은 나쁘지 않을 것"이라며 "핵심 기자재를 만드는 회사라 어차피 들어간다"고 말했다.
두산에너빌리티가 잃은 것은 시공 몫이다. 두산에너빌리티는 기자재 공급과 별도로 대우건설과 시공 컨소시엄을 꾸려 왔다. 지분은 대우건설 55%, 두산에너빌리티 45%로 두산에너빌리티는 비주간사였다.
협상이 결렬되면서 이 몫은 재입찰 결과에 달리게 됐다. 두산에너빌리티는 한수원이 기존 컨소시엄사에도 재입찰을 허용한 만큼 입찰에 참가하겠다는 입장이다. 다만 시장은 즉시 반응했다. 결렬 소식이 전해진 지난달 29일 두산에너빌리티 주가는 전 거래일보다 7.65% 내린 5만6700원에 장을 마쳤다.
◇대우건설, 테믈린·베트남 연계 끊길라…PBR 부담도
가장 크게 잃은 곳은 대우건설이다. 증권가에서는 수주에서 빠질 금액을 5조~8조원으로 추산한다. 연 매출 10조원 안팎인 회사로선 큰 규모다. 다만 10년짜리 사업이라 당장 매출 영향은 크지 않을 것으로 보인다.
더 큰 손실은 후속 사업이다. 앞선 애널리스트는 “공사비를 일부 반납하거나 손익분기점(BEP) 수준으로 수주하더라도 이걸 해야 두코바니 다음인 테믈린까지 연계 수주할 수 있는 기업이 된다”며 “한수원과 이렇게까지 틀어지면 그다음이 없어질 수 있다”고 말했다. 대우건설과 GS건설이 강점을 가진 베트남 원전 수주에도 악영향이 있을 것으로 내다봤다.
다만 체코 원전사업에서 배제되더라도 신용도에는 큰 타격이 없을 것이라고 관측했다. 그는 "가덕도 신공항 건설사업, 모잠비크 LNG 개발사업 등 체코 외 수주 파이프라인이 있고 재무 구조상 돈이 없는 상태도 아니다"라며 "체코로 신용등급이 훼손되진 않을 것"이라고 분석했다.
대우건설은 재협상이 우선이라며 당장 재입찰 의사는 없고 재협상 진행 상황을 보고 재검토한다는 방침이다.
결렬 당일 대우건설 주가는 18.57% 급락했다. 앞선 애널리스트는 더벨과의 인터뷰에서 대우건설이 팀코리아 원전 파이프라인 기대감을 투자 포인트로 삼아 왔던 만큼 원전 기대감을 더 덜어내야 한다는 의견을 내놨다. 협상이 결렬됐어도 아직 원전 수혜주로 비원전 건설사보다 높은 밸류를 인정받고 있다는 것이다.
그는 "GS건설·DL이앤씨 같은 비원전 건설사의 주가순자산비율(PBR)이 0.4~0.5배인데 대우건설은 아직 1.1배 초반이다"라며 "두산에너빌리티나 현대건설은 소형모듈원전(SMR)·가스터빈 같은 알파 요소가 있지만 대우건설은 그게 없어 원전 논리로만 본다면 기업가치에 악재다"고 분석했다.
대우건설은 수주잔고에서 최대 8조원이 빠질 처지다. 테믈린 3·4호기와 베트남 등 후속 원전 수주에도 부담이 생겼다. 대우건설은 재입찰보다 재협상을 요구하고 있다.
◇두산에너빌리티, 2027년부터 매출화…컨소시엄 45%는 재입찰로
두산에너빌리티는 지난해 12월 한수원과 두코바니 5·6호기 원자로설비 공급계약과 터빈발전기 공급계약을 맺었다. 공시 기준 계약금액은 원자로설비 4조9290억원, 터빈발전기 7111억원으로 합계 약 5조6400억원이다. 계약기간은 2025년 12월 15일부터 6호기 준공 예정일인 2038년 4월 18일까지다. 선급금 없이 공사 진행에 따라 대금을 청구하는 구조이고, 계약금액은 유로·달러·코루나 등 외화 기준이다.
시공 협상 종료가 발표된 지난달 29일 두산에너빌리티는 해명공시를 냈다. 한수원에서 시공계약 협상 종료를 구두로 통보받았지만 설비 공급계약과는 무관하다는 내용이다. 계약은 변경이나 해지 없이 유지되고 있고, 설계·구매·제작 준비도 계획대로 진행 중이라고 밝혔다.
신용평가사도 체코 계약을 두산에너빌리티의 이익 기반으로 본다. 한국기업평가는 지난 5월 두산에너빌리티의 무보증사채 신용등급을 BBB+(긍정적)에서 A-(안정적)로 올렸다. 첫 번째 이유로 수주잔고의 양적·질적 개선을 들었다. 체코 원전 주기기·스팀터빈·발전기 공급계약은 계약 규모와 원전 기자재의 상대적으로 양호한 채산성을 감안할 때 중장기 사업기반을 강화하는 요인이라고 평가했다. 지난해 말 별도 기준 수주잔고 20조원여 가운데 원자력 관련 프로젝트는 약 11조원으로 절반을 차지한다.
실적에 본격 반영되는 시점은 2027년 이후다. 한기평은 체코 두코바니 원전 등 원전·가스터빈 중심의 기수주 물량이 2027년부터 본격적으로 매출화될 것으로 내다봤다. 발주처가 대부분 한수원과 해외 정부기관이어서 채권을 못 받을 가능성도 제한적이라고 판단했다.
글로벌 시장 내 기자재 공급사로서의 지위도 보다 탄탄해질 것이란 전망이다. 문주현 단국대 에너지공학과 교수(한국원자력학회 수석부회장)는 “원자로 용기 같은 주기기는 한 번 설치하면 교체가 안 된다”며 “두산에너빌리티는 1990년대 초 한국표준형 원전부터 수십 년간 문제없이 운전된 실적이 쌓여 있어 발주처가 크레딧을 줄 수밖에 없다”고 말했다. 이어 “두산에너빌리티는 서방권 원전 건설 붐에서 가장 수혜를 볼 기업”이라고 꼽았다.
증권가 시각도 비슷하다. 증권사 한 애널리스트는 더벨과의 통화에서 "정확한 마진은 추산이 어렵지만 제작 업체가 많지 않아 기자재 공급에 따른 마진율은 나쁘지 않을 것"이라며 "핵심 기자재를 만드는 회사라 어차피 들어간다"고 말했다.
두산에너빌리티가 잃은 것은 시공 몫이다. 두산에너빌리티는 기자재 공급과 별도로 대우건설과 시공 컨소시엄을 꾸려 왔다. 지분은 대우건설 55%, 두산에너빌리티 45%로 두산에너빌리티는 비주간사였다.
협상이 결렬되면서 이 몫은 재입찰 결과에 달리게 됐다. 두산에너빌리티는 한수원이 기존 컨소시엄사에도 재입찰을 허용한 만큼 입찰에 참가하겠다는 입장이다. 다만 시장은 즉시 반응했다. 결렬 소식이 전해진 지난달 29일 두산에너빌리티 주가는 전 거래일보다 7.65% 내린 5만6700원에 장을 마쳤다.
◇대우건설, 테믈린·베트남 연계 끊길라…PBR 부담도
가장 크게 잃은 곳은 대우건설이다. 증권가에서는 수주에서 빠질 금액을 5조~8조원으로 추산한다. 연 매출 10조원 안팎인 회사로선 큰 규모다. 다만 10년짜리 사업이라 당장 매출 영향은 크지 않을 것으로 보인다.
더 큰 손실은 후속 사업이다. 앞선 애널리스트는 “공사비를 일부 반납하거나 손익분기점(BEP) 수준으로 수주하더라도 이걸 해야 두코바니 다음인 테믈린까지 연계 수주할 수 있는 기업이 된다”며 “한수원과 이렇게까지 틀어지면 그다음이 없어질 수 있다”고 말했다. 대우건설과 GS건설이 강점을 가진 베트남 원전 수주에도 악영향이 있을 것으로 내다봤다.
다만 체코 원전사업에서 배제되더라도 신용도에는 큰 타격이 없을 것이라고 관측했다. 그는 "가덕도 신공항 건설사업, 모잠비크 LNG 개발사업 등 체코 외 수주 파이프라인이 있고 재무 구조상 돈이 없는 상태도 아니다"라며 "체코로 신용등급이 훼손되진 않을 것"이라고 분석했다.
대우건설은 재협상이 우선이라며 당장 재입찰 의사는 없고 재협상 진행 상황을 보고 재검토한다는 방침이다.
결렬 당일 대우건설 주가는 18.57% 급락했다. 앞선 애널리스트는 더벨과의 인터뷰에서 대우건설이 팀코리아 원전 파이프라인 기대감을 투자 포인트로 삼아 왔던 만큼 원전 기대감을 더 덜어내야 한다는 의견을 내놨다. 협상이 결렬됐어도 아직 원전 수혜주로 비원전 건설사보다 높은 밸류를 인정받고 있다는 것이다.
그는 "GS건설·DL이앤씨 같은 비원전 건설사의 주가순자산비율(PBR)이 0.4~0.5배인데 대우건설은 아직 1.1배 초반이다"라며 "두산에너빌리티나 현대건설은 소형모듈원전(SMR)·가스터빈 같은 알파 요소가 있지만 대우건설은 그게 없어 원전 논리로만 본다면 기업가치에 악재다"고 분석했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
