K원전이 체코와 미국, SMR로 영토를 넓히고 있다. 수십조원 단위의 사업이 잇따르지만 그 안에서 누가 위험을 지고 누가 돈을 버는지는 아직 분명하지 않다. 체코에서는 공사비 위험 분담을 두고 팀코리아가 갈라섰고, 미국 원전과 웨스팅하우스 지분 투자는 기업마다 손에 쥘 몫이 제각각이다. SMR 투자 역시 지분 가치와 실제 사업 수주 사이의 간극이 남아 있다. 더벨은 K원전의 주요 해외 사업을 따라가며 한국 기업들이 얻는 것과 감당해야 할 것을 숫자로 점검한다.
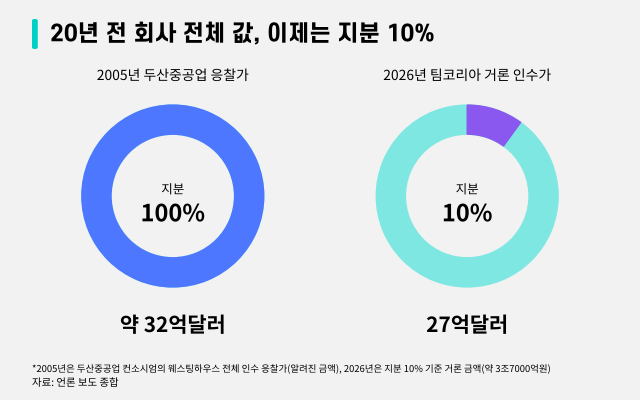
SK그룹과 삼성물산, 현대건설, 두산에너빌리티 등 '팀코리아'가 미국 웨스팅하우스의 지분 5~10% 인수를 검토하는 것으로 알려졌다. 지분 10%를 사는 데 필요한 금액은 27억달러(약 3조7000억원)로 거론된다.
20년 전 두산중공업(현 두산에너빌리티)이 웨스팅하우스 전체를 사기 위해 써냈던 응찰가와 비슷한 수준이다. 그 사이 웨스팅하우스는 파산과 두 차례의 손바뀜을 거쳤고 이제는 기업공개(IPO)를 앞두고 몸값이 수백억달러로 거론되고 있다.
◇20년 전 놓친 매물, 도시바 거쳐 브룩필드로
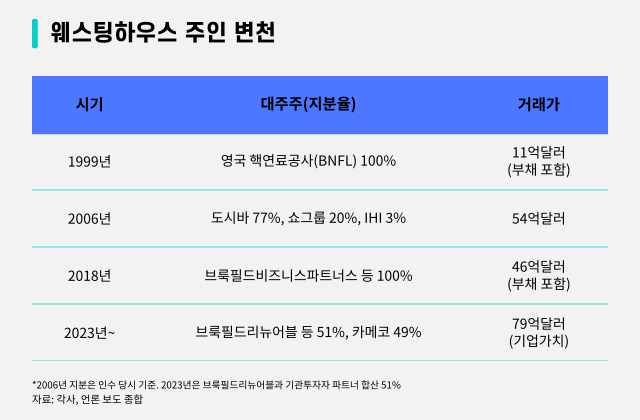
영국 핵연료공사(BNFL)는 2005년 7월 웨스팅하우스 매각에 착수했다. 당시 예상 매각가는 20억~25억달러 수준이었다. 두산중공업은 미국 업체와 컨소시엄을 구성해 그해 8월 인수의향서를 내고 12월 본입찰에 참여했다. 컨소시엄 파트너는 보안상의 이유로 공개되지 않았다. 당시 두산의 응찰가는 약 32억달러로 알려졌다.
승자는 도시바였다. 도시바는 2006년 2월 GE와 미쓰비시중공업, 두산 등을 제치고 54억달러에 웨스팅하우스를 인수하기로 했다. 당초 예상가의 2배를 웃도는 금액이다. 인수 후 지분은 도시바 77%, 미국 쇼그룹 20%, 일본 IHI 3%로 나뉘었다.
이 인수는 도시바에 독배가 됐다. 미국에서 수주한 AP1000 원전들의 공기 지연과 비용 초과가 이어지면서 도시바는 2017년 2월 미국 원전사업과 관련해 7120억엔을 상각했다. 웨스팅하우스는 같은 해 3월 미국 연방파산법 11조(챕터11)에 따른 파산보호를 신청했다.
파산한 웨스팅하우스를 품은 것은 캐나다 금융그룹 브룩필드다. 그룹의 산업 및 서비스기업 투자사 브룩필드비즈니스파트너스가 2018년 부채를 포함해 46억달러에 웨스팅하우스 지분 100%를 인수했다. 12년 전 도시바 인수가보다 15% 낮은 금액이다. 부채를 제외하고 브룩필드가 실제 투입한 자금은 약 10억달러로 알려졌다.
브룩필드는 4년 뒤인 2022년 10월 웨스팅하우스 지분의 일부 매각을 결정했다. 그룹의 탈탄소 인프라투자사 브룩필드리뉴어블과 기관투자자 파트너들이 합산 지분 51%, 우라늄 기업 카메코가 49%를 인수하는 구조로 거래 당시 기업가치는 79억달러로 평가됐다. 거래는 2023년 11월 마무리됐다.
(클로드 AI 생성 이미지)
◇IPO 앞두고 300억달러, 어쩌면 그 이상
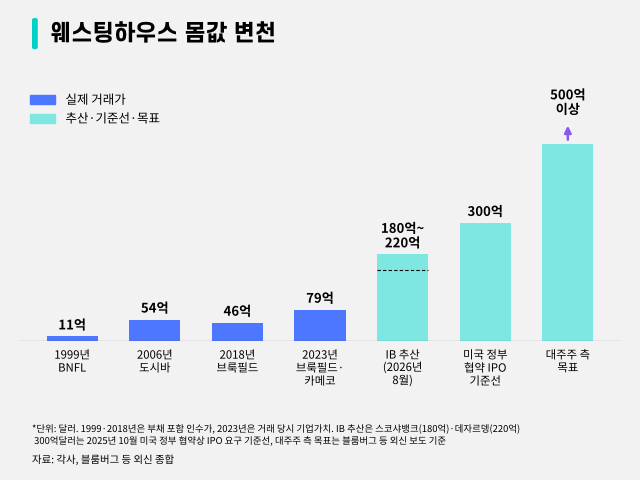
몸값이 다시 뛴 계기는 미국 정부다. 웨스팅하우스와 대주주들은 2025년 10월 미국 상무부와 최소 800억달러 규모의 신규 원전 건설 지원 협약을 맺었다. 미국 정부는 웨스팅하우스의 현금 분배금 중 175억달러를 넘는 부분의 20%를 받는다. 2029년 1월 이전 웨스팅하우스의 상장 기업가치가 300억달러 이상으로 예상되면 IPO를 요구할 수 있는 권리도 확보했다.
팀코리아의 인수가 산정 근거로 거론되는 300억달러는 바로 이 협약에서 유래한 상징적 상한선이다. 공모가 대비 10% 할인이 적용될 것이라는 관측도 나온다. 300억달러에 10% 할인을 적용하면 지분 10%의 가격은 27억달러가 된다.
캐나다 투자은행(IB)업계의 초기 평가는 이보다 보수적이었다. 스코샤뱅크는 지난 8월 기준 웨스팅하우스의 기업가치를 약 246억캐나다달러(약 180억달러)로 평가했다. 데자르뎅은 카메코 보유 지분의 가치를 약 151억캐나다달러로 추산해 전체 기업가치를 약 308억캐나다달러(약 220억달러)로 봤다.
그런데 웨스팅하우스가 지난 7월 미국 증권거래위원회(SEC)에 비공개로 예비 상장신청서를 제출한 이후 눈높이는 오히려 높아지고 있다. 블룸버그 등 외신에 따르면 대주주 측은 최대 500억달러 이상의 몸값을 목표로 제시하고 있다.
이는 원전이 인공지능(AI) 데이터센터의 전력 수요를 충당하기 위한 핵심 전력원으로 거론되고 있기 때문이다. 카메코는 올 2분기 실적발표에서 향후 20년간 최대 91기의 AP1000 잠재 수주 파이프라인이 있다고 밝히는 등 원전 수요와 관련해 낙관적 전망을 내놓았다.
(클로드 AI 생성 이미지)
◇가격은 비싸졌지만…투자 이유는 충분
팀코리아가 웨스팅하우스의 지분을 사려는 것은 미국 원전 시장의 진입로를 확보하기 위해서다. 한미 양국은 앞서 10월 '한미 원전 프레임워크'를 통해 1200억달러를 들여 미국에 AP1000 6기와 한국형 노형인 APR1400 2기 등 대형 원전 8기를 짓기로 했다. 지분을 확보하면 APR1400뿐만 아니라 AP1000 공급망에도 안정적으로 올라탈 수 있다는 계산이다.
지난해 1월 한국전력·한국수력원자력이 웨스팅하우스와 맺은 지식재산권 분쟁 합의의 부담을 덜 수 있다는 기대도 있다. 이 합의에 따라 한국은 원전 1기를 수출할 때마다 웨스팅하우스와 6억5000만달러 규모의 물품·용역 구매 계약을 맺고 1억7500만달러의 기술사용료를 내야 하는 것으로 알려졌다.
문제는 가격이다. 웨스팅하우스의 몸값을 300억달러로 따져도 2006년 도시바 인수가의 5.6배, 2018년 브룩필드 인수가의 6.5배다. 20년 전 회사 전체를 살 수 있었던 금액으로 이제는 지분 10%밖에 확보할 수 없다. 게다가 상장 절차가 진행되는 동안 기업가치 평가가 더 높아질 가능성도 있다.
인수 주체로 예상되는 한국전력과 한국수력원자력은 재무 부담을 덜기 위해 민간 기업들과의 공동 투자를 타진하는 것으로 전해졌다. SK그룹이 최대 출자자로 거론되는 가운데 삼성물산과 현대건설, 두산에너빌리티, GS건설 등도 참여를 검토하는 것으로 알려졌다.
다만 실질적 논의는 물밑에서 진행 중인 것으로 보인다. 한국전력 관계자는 "웨스팅하우스 지분 투자 검토 건은 아직 확정된 내용이 아무것도 없다"고 말했다. 투자 참여를 검토하는 것으로 알려진 한 기업의 관계자 역시 "아직 투자 참여사조차 명확히 정해지지 않았다"며 말을 아꼈다.
(클로드 AI 생성 이미지)
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >