대출 늘린 OK저축, 고금리로 조달 기반 확충
③상반기 대출채권 7400억 증가, 예수금도 반등…정기예금 금리 연 4.13%까지 인상

편집자주
저축은행이 다시 연 4%대 금리를 꺼내 들었다. 시중은행까지 고금리 특판 상품을 내놓으면서 연말·연초 만기가 돌아오는 예금을 둘러싼 수신 경쟁이 치열해지고 있다. 금리 인상의 배경은 저축은행마다 다르다. 만기 예금의 이탈을 막으려는 곳이 있는 반면 연초 대출 확대를 염두에 두고 조달비용이 더 오르기 전에 자금을 확보하려는 곳도 있다. 만기 예금 규모와 대출 계획을 바탕으로 저축은행별 수신금리 인상 배경을 짚어본다.
OK저축은행이 대출 확대에 맞춰 수신 확보에 속도를 내고 있다. 지난해까지 예수금 규모를 줄이며 조달비용을 낮춰왔지만 올해 상반기 대출채권이 증가하면서 수신 잔액도 반등했다. 지난 6월 말 정기예금 금리를 큰 폭으로 높인 데 이어 가을 들어 추가 인상을 이어가며 자금조달 기반을 확충하는 모습이다.
가계대출 규제로 여신 확대에 제약이 있는 상황에서도 높은 금리를 제시하고 있다는 점이 눈에 띈다. 대출채권 증가 속도가 예수금 증가세를 웃도는 가운데 기존 수신을 유지하면서 신규 자금을 확보할 필요성이 커진 것으로 풀이된다.
◇6월 말 금리 대폭 인상, 가을 들어 추가 조정
OK저축은행은 지난 11일 기준 비대면 전용 상품인 'OK e-정기예금'의 12개월 만기 기본금리로 연 4.13%를 제시하고 있다. 별도 우대조건 없이 적용되는 금리다. 일반 'OK정기예금'은 기본금리 연 4.03%에 보통예금 활동계좌 보유 시 0.1%포인트를 추가해 최고 연 4.13%를 적용한다.
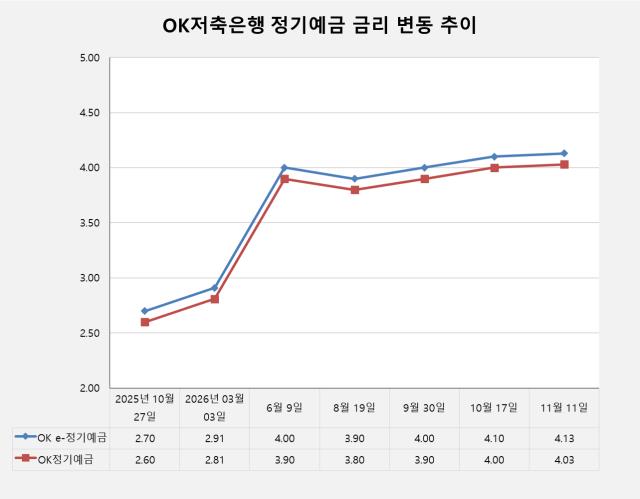
올해 금리 인상은 6월 말에 집중적으로 이뤄졌다. OK e-정기예금의 기본금리는 지난해 10월 말 연 2.70%에서 올해 3월 초 2.91%로 올랐다. 6월 9일까지 같은 수준을 유지했지만 같은 달 29일에는 연 4.00%로 높아졌다. 20일 사이 1.09%포인트 인상한 셈이다. 일반 OK정기예금도 같은 기간 기본금리가 연 2.81%에서 3.90%로 상승했다.
이후에는 시장 상황에 따라 금리를 조정했다. 8월 중순 OK e-정기예금 기본금리를 연 3.90%로 0.1%포인트 낮췄다가 9월 말 다시 4.00%로 올렸다. 10월 19일에는 4.10%로 인상한 데 이어 이달 추가로 금리를 높여 현재 수준에 이르렀다.
올해 상반기부터 적극적으로 수신금리를 높였다는 점이 특징이다. 특히 6월 말 한 차례 큰 폭으로 인상한 뒤 8월 소폭 인하했지만 9월 말부터 다시 단계적으로 금리를 높였다. 연말에만 집중된 금리 조정이 아니라 하반기 전반에 걸쳐 수신 경쟁력을 확보하려는 움직임이 나타났다.
OK저축은행의 수신 규모도 올해 들어 반등했다. 2024년 말 11조6119억원이었던 예수금은 지난해 말 9조9574억원으로 줄었다. 1년 사이 1조6545억원 감소했다. 그러나 올해 6월 말에는 10조1891억원으로 늘어나 반년 만에 다시 10조원대를 회복했다. 지난해 말과 비교하면 2317억원 증가했다.
◇대출채권 증가세가 수신 웃돌아, 조달비용 관리 변수
수신 구성에서는 정기예금이 가장 큰 비중을 차지한다. 올해 6월 말 정기예금 잔액은 6조8827억원으로 전체 예수금의 약 67.5%에 달했다. 지난해 말 6조6969억원보다 1857억원 증가했다. 보통예금도 같은 기간 3조2528억원에서 3조3000억원으로 471억원 늘었다. 정기예금과 보통예금이 함께 증가하며 전체 수신 잔액이 반등한 모습이다.
대출자산 증가 폭은 이보다 컸다. 올해 6월 말 대출채권 순액은 9조8479억원으로 지난해 말 9조1068억원보다 7411억원 증가했다. 같은 기간 예수금 증가액 2317억원의 세 배를 웃도는 규모다. 대출자산이 빠르게 늘어나는 동안 예수금 증가세는 상대적으로 완만했던 셈이다.
가계대출 규제는 여신 확대의 변수로 작용하고 있다. 금융당국이 신용대출 한도를 연 소득 이내로 제한하는 등 가계대출 관리를 강화하면서 저축은행의 신규 대출 취급에도 제약이 생겼다. 이후 중금리대출에 대한 규제 예외가 마련되면서 일부 영업 여력이 확보됐지만 대출 확대와 건전성 관리를 병행해야 하는 상황이다.
예금 이외의 자금조달도 이뤄졌다. 지난해 말에는 없었던 저축은행중앙회 차입금이 올해 6월 말 2195억원으로 집계됐다. 유동지원대출 495억원과 내국환담보대출 1700억원으로 구성됐다. 단기 유동성 관리에도 외부 차입을 활용한 모습이다.
예수금 만기 구조를 보면 기존 수신을 유지하기 위한 관리 수요도 확인된다. 올해 6월 말 정기예금 가운데 3개월 이내 만기가 도래하는 금액은 9439억원이었다. 3개월 초과~1년 이내 만기 금액은 2조8808억원으로, 1년 이내 만기가 돌아오는 정기예금은 총 3조8248억원에 달했다. 전체 정기예금의 약 55.6%에 해당한다.
지난해 말 1년 이내 만기 정기예금은 약 4조875억원으로 전체의 61.0%였다. 올해 상반기 만기 집중도는 다소 낮아졌지만 여전히 상당한 규모의 정기예금이 1년 이내 만기 구조에 놓여 있다. 대출자산이 증가하는 상황에서 기존 예금의 이탈까지 발생하면 추가 조달 필요성이 커질 수 있다.
그동안 조달비용은 감소하는 흐름을 보였다. 올해 상반기 평균 예수부채 잔액은 9조8548억원으로 지난해 같은 기간 11조4136억원보다 13.7% 줄었다. 예수부채 이자비용은 같은 기간 1956억원에서 1347억원으로 609억원 감소했다. 평균 잔액 감소와 함께 이자비용 부담도 낮아졌다.
다만 최근 정기예금 금리 인상은 향후 이자비용에 반영될 전망이다. 기존 저금리 예금의 만기가 돌아온 뒤 연 4%대 금리로 재예치되면 평균 조달금리가 높아질 수 있다. 대출자산 확대를 위해 수신을 늘리더라도 신규 대출에서 확보하는 이자수익이 조달비용 증가분을 충분히 웃도는지가 중요해졌다.
가계대출 규제로 여신 확대에 제약이 있는 상황에서도 높은 금리를 제시하고 있다는 점이 눈에 띈다. 대출채권 증가 속도가 예수금 증가세를 웃도는 가운데 기존 수신을 유지하면서 신규 자금을 확보할 필요성이 커진 것으로 풀이된다.
◇6월 말 금리 대폭 인상, 가을 들어 추가 조정
OK저축은행은 지난 11일 기준 비대면 전용 상품인 'OK e-정기예금'의 12개월 만기 기본금리로 연 4.13%를 제시하고 있다. 별도 우대조건 없이 적용되는 금리다. 일반 'OK정기예금'은 기본금리 연 4.03%에 보통예금 활동계좌 보유 시 0.1%포인트를 추가해 최고 연 4.13%를 적용한다.
올해 금리 인상은 6월 말에 집중적으로 이뤄졌다. OK e-정기예금의 기본금리는 지난해 10월 말 연 2.70%에서 올해 3월 초 2.91%로 올랐다. 6월 9일까지 같은 수준을 유지했지만 같은 달 29일에는 연 4.00%로 높아졌다. 20일 사이 1.09%포인트 인상한 셈이다. 일반 OK정기예금도 같은 기간 기본금리가 연 2.81%에서 3.90%로 상승했다.
이후에는 시장 상황에 따라 금리를 조정했다. 8월 중순 OK e-정기예금 기본금리를 연 3.90%로 0.1%포인트 낮췄다가 9월 말 다시 4.00%로 올렸다. 10월 19일에는 4.10%로 인상한 데 이어 이달 추가로 금리를 높여 현재 수준에 이르렀다.
올해 상반기부터 적극적으로 수신금리를 높였다는 점이 특징이다. 특히 6월 말 한 차례 큰 폭으로 인상한 뒤 8월 소폭 인하했지만 9월 말부터 다시 단계적으로 금리를 높였다. 연말에만 집중된 금리 조정이 아니라 하반기 전반에 걸쳐 수신 경쟁력을 확보하려는 움직임이 나타났다.
OK저축은행의 수신 규모도 올해 들어 반등했다. 2024년 말 11조6119억원이었던 예수금은 지난해 말 9조9574억원으로 줄었다. 1년 사이 1조6545억원 감소했다. 그러나 올해 6월 말에는 10조1891억원으로 늘어나 반년 만에 다시 10조원대를 회복했다. 지난해 말과 비교하면 2317억원 증가했다.
◇대출채권 증가세가 수신 웃돌아, 조달비용 관리 변수
수신 구성에서는 정기예금이 가장 큰 비중을 차지한다. 올해 6월 말 정기예금 잔액은 6조8827억원으로 전체 예수금의 약 67.5%에 달했다. 지난해 말 6조6969억원보다 1857억원 증가했다. 보통예금도 같은 기간 3조2528억원에서 3조3000억원으로 471억원 늘었다. 정기예금과 보통예금이 함께 증가하며 전체 수신 잔액이 반등한 모습이다.
대출자산 증가 폭은 이보다 컸다. 올해 6월 말 대출채권 순액은 9조8479억원으로 지난해 말 9조1068억원보다 7411억원 증가했다. 같은 기간 예수금 증가액 2317억원의 세 배를 웃도는 규모다. 대출자산이 빠르게 늘어나는 동안 예수금 증가세는 상대적으로 완만했던 셈이다.
가계대출 규제는 여신 확대의 변수로 작용하고 있다. 금융당국이 신용대출 한도를 연 소득 이내로 제한하는 등 가계대출 관리를 강화하면서 저축은행의 신규 대출 취급에도 제약이 생겼다. 이후 중금리대출에 대한 규제 예외가 마련되면서 일부 영업 여력이 확보됐지만 대출 확대와 건전성 관리를 병행해야 하는 상황이다.
예금 이외의 자금조달도 이뤄졌다. 지난해 말에는 없었던 저축은행중앙회 차입금이 올해 6월 말 2195억원으로 집계됐다. 유동지원대출 495억원과 내국환담보대출 1700억원으로 구성됐다. 단기 유동성 관리에도 외부 차입을 활용한 모습이다.
예수금 만기 구조를 보면 기존 수신을 유지하기 위한 관리 수요도 확인된다. 올해 6월 말 정기예금 가운데 3개월 이내 만기가 도래하는 금액은 9439억원이었다. 3개월 초과~1년 이내 만기 금액은 2조8808억원으로, 1년 이내 만기가 돌아오는 정기예금은 총 3조8248억원에 달했다. 전체 정기예금의 약 55.6%에 해당한다.
지난해 말 1년 이내 만기 정기예금은 약 4조875억원으로 전체의 61.0%였다. 올해 상반기 만기 집중도는 다소 낮아졌지만 여전히 상당한 규모의 정기예금이 1년 이내 만기 구조에 놓여 있다. 대출자산이 증가하는 상황에서 기존 예금의 이탈까지 발생하면 추가 조달 필요성이 커질 수 있다.
그동안 조달비용은 감소하는 흐름을 보였다. 올해 상반기 평균 예수부채 잔액은 9조8548억원으로 지난해 같은 기간 11조4136억원보다 13.7% 줄었다. 예수부채 이자비용은 같은 기간 1956억원에서 1347억원으로 609억원 감소했다. 평균 잔액 감소와 함께 이자비용 부담도 낮아졌다.
다만 최근 정기예금 금리 인상은 향후 이자비용에 반영될 전망이다. 기존 저금리 예금의 만기가 돌아온 뒤 연 4%대 금리로 재예치되면 평균 조달금리가 높아질 수 있다. 대출자산 확대를 위해 수신을 늘리더라도 신규 대출에서 확보하는 이자수익이 조달비용 증가분을 충분히 웃도는지가 중요해졌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사