BNK금융, '위탁' 중심 전환 속 체급 한계는 여전
⑥4년 만에 반등, 부동산 주선·자문 대신 시장성 전환…기반 확대 과제

편집자주
금융지주 수수료 경쟁이 분기점을 맞았다. 금융지주는 비은행 강화를 위해 증권, 보험, 신탁 등 포트폴리오를 확장했다. 특히 밸류업 정책과 증시 머니무브에 힘입은 자본시장 수수료는 비이자이익 성장을 견인하며 금융지주의 자본 재배치도 끌어냈다. 하지만 올해 3분기 비은행 수수료 성장 둔화가 눈에 띈다. 성장세가 둔화된 수수료에 대한 금융지주 현황 및 과제 등을 들여다본다.
BNK금융의 순수수료이익이 4년 만에 반등했다. 올해 3분기까지 거둔 순수수료이익은 지난해 연간 실적을 넘어섰다. 대형 금융지주에 비하면 수수료 규모는 크게 부족하지만 질적인 측면에선 과거와 다른 양상을 보인다.
부동산 프로젝트파이낸싱(PF) 주선이나 보증 등에서 창출한 수수료 중심에서 증시 호황에 힘입은 위탁 수수료로 전환했기 때문이다. 은행 계열에서도 수수료이익을 늘려가고 있지만 체급을 키워야 하는 과제는 남는다.
◇부동산 침체로 4년 부진…올해 '증권·은행' 동반 반등
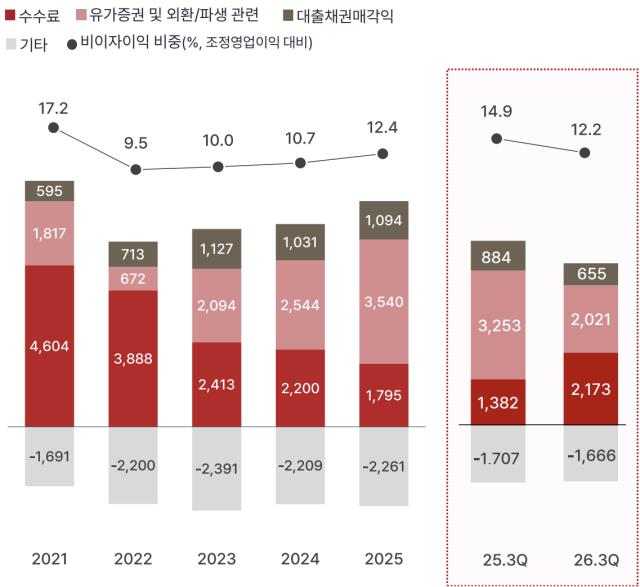
BNK금융은 올해 3분기 누적 순수수료이익 2173억원을 기록했다. 전년 동기 대비 57.2% 증가한 수치다. 지난해 1795억원이었던 연간 순수수료이익을 넘어선 상황이다. 2021년 4604억원을 기록한 이래 △2022년 3888억원 △2023년 2413억원 △2024년 2200억원 △2025년 1795억원 등으로 줄어든 순수수료이익 부진도 끊어냈다.
BNK금융의 수수료 수익구조는 부동산 PF 관련 쏠림이 강했다. 일례로 BNK투자증권은 2021~2023년 증권 위탁보다 부동산 PF 관련 금융자문료 등이 수수료에서 차지하는 비중이 훨씬 컸다.
그러나 부동산 경기가 침체하면서 PF 시장이 경색돼 2024년부터는 BNK투자증권도 위탁 부문에서 창출되는 수수료가 금융자문료 등을 넘어서기 시작했다.
이 같은 구조는 올해 3분기까지 지속돼 BNK투자증권은 수수료수익 1393억원 가운데 891억원(64.0%)이 위탁 부문에서 나왔다. 금융자문료 등에서 창출된 수수료는 134억원(9.6%)에 그치면서 양상이 크게 달라진 점도 확인된다.
여기에 은행 계열(부산은행·경남은행)에서도 수익증권이나 방카슈랑스, 기타 수수료가 고르게 늘면서 BNK금융 전체 성장에 기여했다.
◇순수수료 비중 10% 미만, 대형 금융지주 대비 체급 낮아
BNK금융 순수수료 비중이 작은 점은 한계다. 올해 3분기 누적 조정영업이익 2조6055억원 가운데 순수수료이익 2173억원이 차지하는 비중은 8.3%에 그친다. 전년 동기 대비로는 3.0%포인트 높아졌지만 대형 금융그룹에 비하면 상대적으로 작은 편이다. 5대 대형 금융지주들은 대부분 20%를 웃도는 상황이다.
지방 금융지주라는 한계와 더불어 증권이나 자산관리 등 분야의 경쟁력이 낮은 탓으로 풀이된다. 다만 3분기에는 선방했다. BNK투자증권 수수료가 전 분기 대비 26.6% 줄었지만 은행 계열 수수료가 크게 늘며 이를 상쇄했다. 대형 금융지주들의 3분기 수수료이익이 전 분기 대비 12~30% 줄어든 가운데 BNK금융은 오히려 18.5% 늘었다.
관건은 수수료의 규모를 키우는 일이다. BNK금융도 비이자이익을 통해 이자이익 중심의 사업구조 재편을 겨냥하고 있다. 아직은 수수료보단 유가증권 손익에 따른 비이자이익 변동이 더 큰 상황이다.
실제 올해 3분기 유가증권 손익이 적자로 돌아서자 수수료가 성장하고 있음에도 전체 비이자이익은 감소했다. 수수료 역시 위탁 중심이 되면 시장 변동성에 흔들릴 수 있는 만큼 IB나 자산관리 등으로 기반을 넓히는 것이 BNK금융 과제로 꼽힌다.
부동산 프로젝트파이낸싱(PF) 주선이나 보증 등에서 창출한 수수료 중심에서 증시 호황에 힘입은 위탁 수수료로 전환했기 때문이다. 은행 계열에서도 수수료이익을 늘려가고 있지만 체급을 키워야 하는 과제는 남는다.
◇부동산 침체로 4년 부진…올해 '증권·은행' 동반 반등
BNK금융은 올해 3분기 누적 순수수료이익 2173억원을 기록했다. 전년 동기 대비 57.2% 증가한 수치다. 지난해 1795억원이었던 연간 순수수료이익을 넘어선 상황이다. 2021년 4604억원을 기록한 이래 △2022년 3888억원 △2023년 2413억원 △2024년 2200억원 △2025년 1795억원 등으로 줄어든 순수수료이익 부진도 끊어냈다.
BNK금융의 수수료 수익구조는 부동산 PF 관련 쏠림이 강했다. 일례로 BNK투자증권은 2021~2023년 증권 위탁보다 부동산 PF 관련 금융자문료 등이 수수료에서 차지하는 비중이 훨씬 컸다.
그러나 부동산 경기가 침체하면서 PF 시장이 경색돼 2024년부터는 BNK투자증권도 위탁 부문에서 창출되는 수수료가 금융자문료 등을 넘어서기 시작했다.
이 같은 구조는 올해 3분기까지 지속돼 BNK투자증권은 수수료수익 1393억원 가운데 891억원(64.0%)이 위탁 부문에서 나왔다. 금융자문료 등에서 창출된 수수료는 134억원(9.6%)에 그치면서 양상이 크게 달라진 점도 확인된다.
여기에 은행 계열(부산은행·경남은행)에서도 수익증권이나 방카슈랑스, 기타 수수료가 고르게 늘면서 BNK금융 전체 성장에 기여했다.
◇순수수료 비중 10% 미만, 대형 금융지주 대비 체급 낮아
BNK금융 순수수료 비중이 작은 점은 한계다. 올해 3분기 누적 조정영업이익 2조6055억원 가운데 순수수료이익 2173억원이 차지하는 비중은 8.3%에 그친다. 전년 동기 대비로는 3.0%포인트 높아졌지만 대형 금융그룹에 비하면 상대적으로 작은 편이다. 5대 대형 금융지주들은 대부분 20%를 웃도는 상황이다.
지방 금융지주라는 한계와 더불어 증권이나 자산관리 등 분야의 경쟁력이 낮은 탓으로 풀이된다. 다만 3분기에는 선방했다. BNK투자증권 수수료가 전 분기 대비 26.6% 줄었지만 은행 계열 수수료가 크게 늘며 이를 상쇄했다. 대형 금융지주들의 3분기 수수료이익이 전 분기 대비 12~30% 줄어든 가운데 BNK금융은 오히려 18.5% 늘었다.
관건은 수수료의 규모를 키우는 일이다. BNK금융도 비이자이익을 통해 이자이익 중심의 사업구조 재편을 겨냥하고 있다. 아직은 수수료보단 유가증권 손익에 따른 비이자이익 변동이 더 큰 상황이다.
실제 올해 3분기 유가증권 손익이 적자로 돌아서자 수수료가 성장하고 있음에도 전체 비이자이익은 감소했다. 수수료 역시 위탁 중심이 되면 시장 변동성에 흔들릴 수 있는 만큼 IB나 자산관리 등으로 기반을 넓히는 것이 BNK금융 과제로 꼽힌다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사