KB금융, 최대 기록 4조 경신 전망에도 '쓴웃음'
①3분기 성장세 주춤, '신탁·증권업·투자금융' 전반 부진…비은행 성장 지켜봐야

편집자주
금융지주 수수료 경쟁이 분기점을 맞았다. 금융지주는 비은행 강화를 위해 증권, 보험, 신탁 등 포트폴리오를 확장했다. 특히 밸류업 정책과 증시 머니무브에 힘입은 자본시장 수수료는 비이자이익 성장을 견인하며 금융지주의 자본 재배치도 끌어냈다. 하지만 올해 3분기 비은행 수수료 성장 둔화가 눈에 띈다. 성장세가 둔화된 수수료에 대한 금융지주 현황 및 과제 등을 들여다본다.
KB금융은 국내 금융지주 가운데 비은행 포트폴리오가 가장 잘 갖춰진 곳으로 평가된다. 지난해 순수수료이익만 4조원을 거뒀다. 증권과 카드, 캐피탈 등 비은행 포트폴리오가 타 금융지주와 차별화되는 경쟁력을 자랑한다. 올해도 수수료이익이 성장을 이어가며 새로운 기록을 달성할 것으로 관측된다. 외견상 비은행 포트폴리오가 균형을 잡고 있다는 평가다.
하지만 일부 계열사가 업황에 따라 수익성 변동이 커지는 상황이다. 특히 올해 3분기 들어 증권을 중심으로 크게 꺾인 수수료 성장세는 KB금융의 '은행+비은행' 상호보완적 이익 창출을 저해하는 요소로 꼽힌다.
◇순수수료이익, 누적 증가 vs 분기 감소…비은행 성장 변화
KB금융은 올해 3분기 누적 순수수료이익 4조878억원을 기록했다. 전년 동기 대비 38.5% 증가한 규모다. 증권과 신탁, 카드 등 그룹 내 주요 수수료 부문의 고른 성장이 더해진 결과다. 지난해 KB금융이 연간 거둔 순수수료이익 4조983억원과 105억원 차이를 보이는 데 그쳤다. 4분기 실적을 고려하면 순수수료이익 최대 기록을 경신할 것으로 보인다.
KB금융 순수수료이익은 2023년 3조6735억원, 2024년 3조8496억원, 2025년 4조983억원 등을 거치며 성장세를 이어오고 있다. 총영업이익 가운데 순수수료이익이 차지하는 비중이 22%대에 머물렀으나 올해 3분기 누적 기준 27.7%까지 확대된 상황이다.
KB금융의 경영 전략 중 하나는 은행과 비은행 간 상호보완적 이익 창출이다. 환경 변화에 흔들림 없는 펀더멘털을 구축하기 위해 은행과 함께 증권, 보험, 카드, 자산운용, 캐피탈, 저축은행 및 부동산신탁 등 대부분의 금융 포트폴리오를 구축하고 있다.
은행 이자이익은 여전히 수익의 중요한 축이다. 하지만 비은행 포트폴리오가 성장하면서 KB금융 순이익 가운데 은행 비중이 줄어드는 추세다. 이는 은행의 순이자마진(NIM) 성장이 둔화되는 상황에서도 비은행 포트폴리오로 전체 성장을 이어가겠다는 전략과 궤를 같이한다.
◇3분기 '신탁·증권업' 급감, 증시 열기 식자 나타난 변화
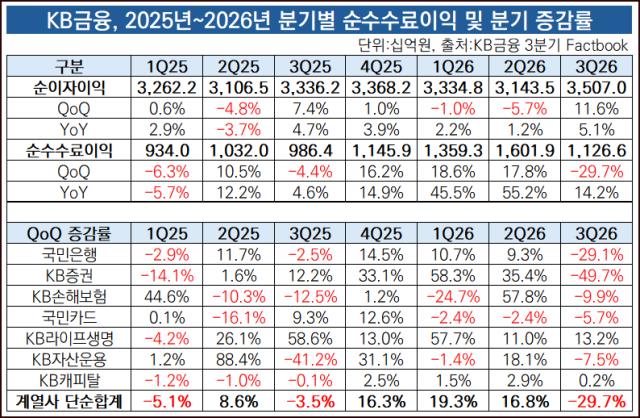
하지만 올해 3분기 수수료 성장은 급격히 둔화된 상황이다. KB금융은 올해 1분기와 2분기 각각 순수수료이익이 전년 동기 대비 45.5%, 55.2% 급증했다. 반면 3분기에는 14.2% 증가하는 데 그쳤다. 규모 자체는 증가했지만 성장세는 크게 둔화한 것이다.
특히 직전 분기 대비로는 순수수료이익이 29.7% 감소한 1조1266억원에 그치면서 부진한 상황이다. 순수수료이익을 창출하는 주요 부문 대부분이 역성장했다. 신탁이익이 2분기 대비 52.1% 감소했으며, 증권업수수료도 같은 기간 46.6% 줄었다. 누적 기준 신탁이익과 증권업수수료가 각각 92.6%, 150.2% 증가한 것을 고려하면 3분기 시장이 급격히 위축된 것으로 풀이된다.
그 외 투자금융수수료(-28.5%), 외환수수료(-24.3%), 신용카드수수료(-7.1%), 기타수수료(-31.2%) 부문도 전 분기 대비 부진했다. 전 분기 대비 성장한 부문은 대리사무취급수수료(69.3%)와 리스료수익(0.2%)에 그친다.
시장 변동성이 실적에 영향을 미치는 자본시장 계열사 부침으로 해석된다. 일례로 KB증권은 KB금융 순수수료이익에서 차지하는 비중이 계열사 단순 합산 기준 올해 1분기, 2분기 각각 36.3%, 42.1%까지 늘었다. 다만 3분기 30.2%로 줄어들면서 성장이 주춤한 것으로 나타났다.
이처럼 분기 순수수료이익이 전 분기 대비 줄어든 KB금융 계열사는 △KB국민은행(-29.1%) △KB증권(-49.7%) △KB국민카드(-5.7%) △KB자산운용(-7.5%) △KB부동산신탁(-36.4%) 등이다. KB라이프생명과 KB캐피탈만 올해 매 분기 순수수료이익이 증가했다.
이에 KB금융 내 비은행 포트폴리오 진가를 확인하려면 증시 열기가 식은 3~4분기를 통해 비교해야 할 것으로 관측된다. 이는 KB금융의 향후 자본 재분배 전략을 수립하는 데도 기여할 것으로 전망된다.
하지만 일부 계열사가 업황에 따라 수익성 변동이 커지는 상황이다. 특히 올해 3분기 들어 증권을 중심으로 크게 꺾인 수수료 성장세는 KB금융의 '은행+비은행' 상호보완적 이익 창출을 저해하는 요소로 꼽힌다.
◇순수수료이익, 누적 증가 vs 분기 감소…비은행 성장 변화
KB금융은 올해 3분기 누적 순수수료이익 4조878억원을 기록했다. 전년 동기 대비 38.5% 증가한 규모다. 증권과 신탁, 카드 등 그룹 내 주요 수수료 부문의 고른 성장이 더해진 결과다. 지난해 KB금융이 연간 거둔 순수수료이익 4조983억원과 105억원 차이를 보이는 데 그쳤다. 4분기 실적을 고려하면 순수수료이익 최대 기록을 경신할 것으로 보인다.
KB금융 순수수료이익은 2023년 3조6735억원, 2024년 3조8496억원, 2025년 4조983억원 등을 거치며 성장세를 이어오고 있다. 총영업이익 가운데 순수수료이익이 차지하는 비중이 22%대에 머물렀으나 올해 3분기 누적 기준 27.7%까지 확대된 상황이다.
KB금융의 경영 전략 중 하나는 은행과 비은행 간 상호보완적 이익 창출이다. 환경 변화에 흔들림 없는 펀더멘털을 구축하기 위해 은행과 함께 증권, 보험, 카드, 자산운용, 캐피탈, 저축은행 및 부동산신탁 등 대부분의 금융 포트폴리오를 구축하고 있다.
은행 이자이익은 여전히 수익의 중요한 축이다. 하지만 비은행 포트폴리오가 성장하면서 KB금융 순이익 가운데 은행 비중이 줄어드는 추세다. 이는 은행의 순이자마진(NIM) 성장이 둔화되는 상황에서도 비은행 포트폴리오로 전체 성장을 이어가겠다는 전략과 궤를 같이한다.
◇3분기 '신탁·증권업' 급감, 증시 열기 식자 나타난 변화
하지만 올해 3분기 수수료 성장은 급격히 둔화된 상황이다. KB금융은 올해 1분기와 2분기 각각 순수수료이익이 전년 동기 대비 45.5%, 55.2% 급증했다. 반면 3분기에는 14.2% 증가하는 데 그쳤다. 규모 자체는 증가했지만 성장세는 크게 둔화한 것이다.
특히 직전 분기 대비로는 순수수료이익이 29.7% 감소한 1조1266억원에 그치면서 부진한 상황이다. 순수수료이익을 창출하는 주요 부문 대부분이 역성장했다. 신탁이익이 2분기 대비 52.1% 감소했으며, 증권업수수료도 같은 기간 46.6% 줄었다. 누적 기준 신탁이익과 증권업수수료가 각각 92.6%, 150.2% 증가한 것을 고려하면 3분기 시장이 급격히 위축된 것으로 풀이된다.
그 외 투자금융수수료(-28.5%), 외환수수료(-24.3%), 신용카드수수료(-7.1%), 기타수수료(-31.2%) 부문도 전 분기 대비 부진했다. 전 분기 대비 성장한 부문은 대리사무취급수수료(69.3%)와 리스료수익(0.2%)에 그친다.
시장 변동성이 실적에 영향을 미치는 자본시장 계열사 부침으로 해석된다. 일례로 KB증권은 KB금융 순수수료이익에서 차지하는 비중이 계열사 단순 합산 기준 올해 1분기, 2분기 각각 36.3%, 42.1%까지 늘었다. 다만 3분기 30.2%로 줄어들면서 성장이 주춤한 것으로 나타났다.
이처럼 분기 순수수료이익이 전 분기 대비 줄어든 KB금융 계열사는 △KB국민은행(-29.1%) △KB증권(-49.7%) △KB국민카드(-5.7%) △KB자산운용(-7.5%) △KB부동산신탁(-36.4%) 등이다. KB라이프생명과 KB캐피탈만 올해 매 분기 순수수료이익이 증가했다.
이에 KB금융 내 비은행 포트폴리오 진가를 확인하려면 증시 열기가 식은 3~4분기를 통해 비교해야 할 것으로 관측된다. 이는 KB금융의 향후 자본 재분배 전략을 수립하는 데도 기여할 것으로 전망된다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사