한국철도공사의 독자신용도(SCP)가 한 단계 낮아졌다. 정부 지원 가능성을 반영한 글로벌 신용등급은 'AA-'를 유지했지만 코레일 자체 재무체력에 대한 평가는 오히려 나빠졌다. 높은 부채 부담이 이어지는 가운데 재무구조 개선의 핵심 수단인 용산국제업무지구 토지 공급의 시기와 회수금액에 불확실성이 남아 있다는 점이 발목을 잡았다는 평가다.
◇글로벌 등급 'AA-' 유지…자체 체력은 'b+'
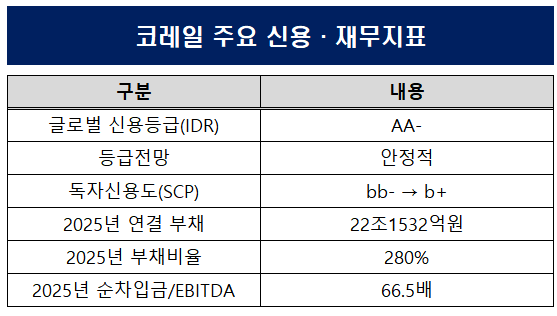
25일 신용평가업계에 따르면 글로벌 신용평가사 피치(Fitch)는 지난 21일 코레일의 글로벌 신용등급인 장기 외화표시 발행자등급(IDR)을 'AA-'로 유지했다. 등급전망 역시 '안정적'이다. 선순위 무담보채권도 같은 'AA-' 등급으로 평가했다. 다만 독자신용도(SCP)는 기존 'bb-'에서 'b+'로 한 단계 낮췄다.
독자신용도는 정부 지원 가능성 등 외부 요인을 제외하고 기업 자체의 재무여건만을 놓고 평가한 신용도를 뜻한다. 코레일은 자체 체력만 놓고 보면 'b+' 수준이지만 정부와의 높은 연계성과 지원 가능성을 반영한 최종 신용등급은 대한민국 정부와 같은 'AA-'를 유지하고 있다.
실제 코레일의 부채 부담은 상당하다. 지난해 연결 기준 부채는 22조1532억원으로 부채비율은 280%에 달한다. 전체 공공기관 가운데서도 높은 수준이다.
피치 역시 코레일의 순차입금 대비 EBITDA(상각 전 영업이익)가 지난해 66.5배에 달한 것으로 추산했다. 순차입금 대비 EBITDA는 기업의 현금창출력과 비교해 순차입금 부담이 어느 정도인지를 보여주는 지표다. 단순 계산하면 현재 EBITDA를 66년 넘게 쌓아야 순차입금 규모에 이르는 셈이다.
물론 다음 달 이뤄지는 SR(SRT 운영사) 통합 효과와 용산 토지 매각 등이 반영되면 2030년에는 14.9배까지 낮아질 것으로 예상했다. 다만 피치는 코레일의 재무프로파일을 'b' 수준으로 평가했다.
출처: 피치, 한국기업평가
◇재무개선 열쇠 '용산'…토지 현금화 시점이 관건
피치가 재무구조 개선의 핵심 변수로 짚은 것은 용산이다. 코레일은 서울 용산역 뒤편 옛 용산정비창 일대 전체 부지의 약 70%인 35만9516㎡(10만8753평)를 소유하고 있다. 용산국제업무지구 도시개발사업 시행자로 지정돼 서울주택도시개발공사(SH)와 공공 주도 개발을 추진하고 있다.
공공이 기반시설을 우선 조성한 뒤 부지를 나눠 민간에 공급하는 방식이다. 코레일은 용산 개발을 재무구조 개선의 핵심 사업으로 두고 있다. 피치도 2026~2030년 코레일의 자본수입(capital revenue)이 연평균 2조1000억원에 이를 것으로 전망했다. 용산 프로젝트 토지 매각이 수입 증가를 이끌 것으로 봤다.
다만 실제 토지 공급 시기와 회수금액에는 불확실성이 남아 있다. 현재 용산국제업무지구는 주택 공급 규모를 놓고 1만가구와 최대 8000가구 안이 맞서고 있는 상황에서 개발계획 및 실시계획 변경용역에 착수했다. 공급 규모 협상과 개발계획 변경 절차가 맞물릴 가능성이 있는 셈이다.
이에 더해 피치는 국내 부동산시장 여건도 변수로 짚었다. 피치는 이번 신용평가에서 "한국 부동산시장에 압력이 있는 가운데 용산 토지 매각의 시기와 회수금액이 향후 코레일의 부채 감축 속도에 부담으로 작용하고 있다"고 밝혔다.
물론 당장의 외화채 차환에는 큰 문제가 없는 상태다. 코레일은 오는 11월 2023년 발행한 2억5000만스위스프랑 규모 채권 만기를 맞는다. 지난해 5월에는 처음으로 달러화 유로본드(Reg S) 시장을 찾아 3년물 4억달러를 조달했다.
외화채 차환능력에 대한 피치의 평가는 상대적으로 우호적이다. 지난해 말 단기부채 비중은 전체의 11.3%에 그쳤고 52.5%는 만기가 5년 이후에 돌아온다. 외화부채 비중도 12.4%로 제한적이다. 코레일은 통화스왑을 통해 환위험을 헤지하고 약 4000억원의 미사용 은행 여신한도와 3295억원의 현금성자산을 보유하고 있다. 피치는 국내 자본시장 접근성을 감안하면 채권 차환도 원활할 것으로 예상했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >