삼양패키징이 재활용 사업을 신성장동력으로 육성한다. 재활용 사업의 가동률과 판매를 끌어올리고 PET 용기와 아셉틱 사업(음료 제조·패키징)의 효율도 높여 사업 포트폴리오 전반의 이익 기여도를 확대한다는 구상이다. 이를 바탕으로 자기자본이익률(ROE)을 7% 이상으로 높이는 게 목표다.
◇2029년 매출 5000억·ROE 7%…이익체력 회복에 방점
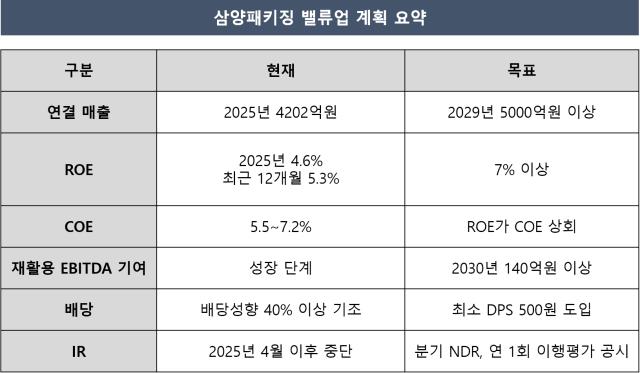
삼양패키징은 최근 공시한 기업가치 제고 계획을 통해 2029년 연결 매출 5000억원, ROE 7% 이상을 중장기 목표로 제시했다. 2025년 실적과 비교하면 매출은 19% 늘어난 수치이며 ROE는 2.4%포인트 높은 수치다.
아셉틱 사업 고도화와 PET 용기 경쟁력 강화, 재활용 사업 육성 등을 통해 성장 기반을 넓히면서 이익창출력을 높인다는 구상이다.
이 같은 목표를 제시한 배경엔 실적 후퇴가 있다. 삼양패키징의 2025년 연결 매출은 4202억원으로 전년 4481억원보다 6.2% 감소했고 영업이익은 338억원에서 246억원으로 27% 줄었다. 당기순이익도 204억원에서 177억원으로 감소했다.
회사는 용기 사업 매출 부진과 함께 재활용 시장의 정상화가 늦어지면서 삼양에코테크에서 매입한 재활용 PET칩 원가를 판가에 충분히 반영하지 못한 점을 실적 악화의 주요 원인으로 꼽았다.
출처=금융감독원 전자공시시스템
올해는 회복 흐름이 나타나고 있다. 상반기 연결 매출은 2248억원으로 전년 동기 대비 6% 증가했고 영업이익은 124억원에서 175억원으로 41% 늘었다. 같은 기간 순이익도 122억원을 기록했다. 지난해 연간 영업이익의 70%를 웃도는 이익을 반년 만에 거둔 셈이다.
ROE 목표는 현재 자본 효율이 주주 요구수익률에 미치지 못한다는 진단에서 출발했다. 삼양패키징의 최근 12개월 기준 ROE는 5.3%로 회사가 산정한 주주자본비용(COE) 범위(5.5~7.2%)를 밑돈다. 2023년 6.9%를 기록한 이후 2024년 5.4%, 지난해 4.6%로 내려앉았다가 소폭 반등했다. 회사는 자기자본 증가보다 순이익 감소를 ROE 하락 원인으로 꼽았다.
시장 평가도 피어그룹 대비 낮은 편이다. 삼양패키징의 최근 12개월 기준 주가순자산비율(PBR)은 0.3배로 동원시스템즈(0.5배)와 WICS 포장재 업종 평균(0.6배)을 밑돌았다. 회사는 최근 이익이 회복되고 있지만 개선 흐름의 지속성에 대한 시장의 신뢰가 충분히 형성되지 않았다고 판단했다. 여기에 정례적인 IR 등 투자자 소통이 부족했던 점도 낮은 시장평가의 배경으로 지목했다.
◇재활용 사업, 부진 요인서 성장동력으로
삼양패키징은 ROE를 뒷받침할 핵심 사업 중 하나로 재활용을 낙점했다. 2030년 재활용 사업이 전사 EBITDA에 140억원 이상 기여하도록 육성해 기존 PET 용기와 아셉틱에 이은 새로운 수익원으로 만든다는 복안이다.
재활용 사업은 2022년 12월 물적분할해 설립한 100% 자회사 삼양에코테크가 맡고 있다. 폐페트병을 가공해 PET 플레이크와 재생 PET칩(R-Chip)을 생산하는 회사다. PET칩은 폐플라스틱을 분쇄·세척한 후 녹여서 알갱이 형태로 만든 재생 펠렛을 말한다.
사업 초기에는 가동률과 채산성 확보가 과제였지만 최근에는 회복 흐름이 나타나고 있다. 재활용 PET 플레이크·칩 설비 가동률은 2024년 57%에서 지난해 48%로 떨어졌다가 올해 상반기 61%로 반등했다. 재활용 제품 매출은 지난해 13억원에서 올해 상반기 116억원으로 늘었다.
이는 재활용 PET 의무사용 확대와 맞물린다. 삼양패키징은 올해 10%인 재활용 PET 사용 비율이 2030년 30%까지 확대될 것으로 보고 있다. 삼양에코테크에서 생산한 재생 PET칩을 자체 PET 용기 제조에 우선 투입해 외부에서 구매하던 신재 PET 원료를 대체하고 자체 수요를 넘어서는 물량은 외부에 판매한다는 계획이다.
기존 사업의 역할도 다시 정립한다. PET 용기는 업계 1위의 시장 지위와 원가 경쟁력을 바탕으로 캐시카우 역할을 유지한다. 삼양패키징은 2025~2026년 PET 용기 설비에 393억원을 투입해 개당 전력비를 33~46% 낮추고 생산속도를 기존 설비 대비 2~3배 수준으로 높이는 효율화 작업을 진행하고 있다.
아셉틱 사업의 경우 기능성·프리미엄 음료 등 스페셜티 제품과 인디 브랜드, 해외 OEM 고객을 확대한다. 제품 기획과 개발, 양산까지 담당하는 고부가가치 OEM·ODM 파트너로서의 역할을 넓힌다는 전략이다.
주주환원 정책도 한층 구체화했다. 삼양패키징은 지난 3월 제시한 배당성향 40% 이상 기조를 유지하는 동시에 이번 계획에서 최소 주당배당금(DPS) 500원을 새로 설정했다.
삼양패키징 관계자는 "재활용 사업을 전사 이익에 기여하는 주요 성장축으로 활용하고 설비 운영 효율 개선을 통해 이익창출력을 높여나갈 것"이라며 "밸류업 계획 이행 상황을 점검하고 정례적인 IR 활동도 이어갈 예정"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >