한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
환인제약이 외형 성장에도 수익성이 악화하면서 시장에서 순자산의 절반에도 못 미치는 기업가치를 평가받고 있다. 한국거래소가 공표한 주가순자산비율(PBR)은 0.44배다. 최근 2년간 매출은 10% 이상 늘었지만 영업이익과 순이익은 절반 이상 감소했다.
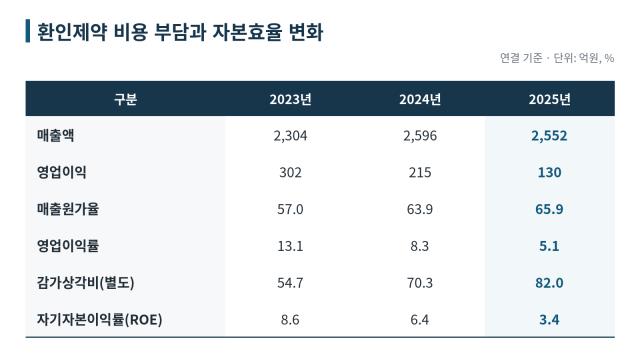
향남공장 인수 이후 생산시설 확충에 따른 비용 부담이 수익성 악화의 배경으로 꼽힌다. 자기자본이익률(ROE)도 2023년 8.6%에서 지난해 3.4%로 하락했다. 다만 올해 3분기 누적 영업이익이 전년 동기보다 115% 증가하며 회복세를 보이고 있다. 확대된 생산기반을 활용해 이익 창출력을 얼마나 끌어올리느냐가 기업가치 재평가의 관건이다.
◇매출 늘었지만 이익 반토막, ROE 3.4%로 하락
한국거래소가 공표한 저PBR 기업 명단에 따르면 환인제약의 PBR은 0.44배다. 거래소는 9월 21일부터 10월 22일까지 20매매거래일 평균 시가총액을 2026년 반기보고서상 비지배지분을 제외한 연결 자본총계로 나눠 산정했다.
환인제약의 자본총계는 4255억원, 평균 시가총액은 약 1896억원이다. 시장에서 평가받는 기업가치가 보유 순자산의 약 44% 수준이라는 의미다.
챗GPT로 만든 이미지
환인제약은 최근 외형 성장에도 이익 창출력이 약화됐다. 연결 매출은 2023년 2304억원에서 2025년 2552억원으로 10.8% 증가했다. 반면 영업이익은 같은 기간 302억원에서 130억원으로 57% 감소했다. 영업이익률도 13.1%에서 5.1%로 낮아졌다.
자본과 순이익의 흐름도 엇갈렸다. 연결 자본총계는 2023년 말 3582억원에서 2025년 말 4210억원으로 17.5% 증가했지만 당기순이익은 298억원에서 136억원으로 54.4% 감소했다. ROE는 8.6%에서 3.4%로 하락했다. 자본 규모는 커졌지만 이를 활용한 이익 창출력은 오히려 떨어진 셈이다.
수익성 악화의 배경에는 생산시설 확충에 따른 비용 부담이 있다. 환인제약은 2020년 11월 한국얀센과 향남공장 양수도 계약을 체결하고 2022년 3월 인수를 마쳤다. 이후 의약품 제조 및 품질관리기준(GMP) 적합판정을 받고 완제품 창고를 증축하는 등 생산기반을 확충했다.
설비투자에 따른 감가상각비도 증가했다. 별도 현금흐름표상 감가상각비는 2023년 55억원에서 2025년 82억원으로 약 50% 늘었다. 환인제약은 지난해 실적 변동 공시에서 환율 상승과 인건비 등 고정비 증가를 영업이익 감소의 주요 원인으로 제시했다.
같은 기간 매출원가율은 57.0%에서 65.9%로 상승했다. 외형 확대에도 원가 부담이 커지면서 수익성이 악화된 것이다. 향남공장 인수와 시설 확충으로 생산능력을 확보했지만 아직 투자 효과가 이익 증가로 충분히 연결되지 못한 것으로 풀이된다.
◇영업익 115% 반등, 생산시설 활용도 제고 과제
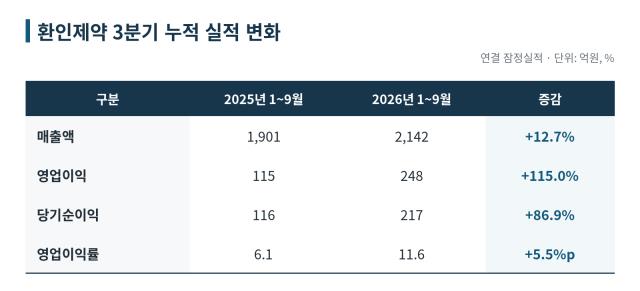
올들어서는 실적 회복세가 뚜렷하다. 3분기 누적 연결 잠정 매출은 2142억원으로 전년 동기보다 12.7% 증가했다. 영업이익은 248억원으로 115.0% 늘었다. 영업이익률은 6.1%에서 11.6%로 높아졌다. 3분기까지 벌어들인 영업이익만으로 지난해 연간 실적을 넘어섰다.
수익성이 반등한 만큼 향후 관건은 개선 흐름의 지속 여부다. 올해 실적 회복이 일회성에 그치지 않고 확대된 생산기반을 활용한 구조적인 이익 증가로 이어져야 기업가치 재평가를 기대할 수 있다.
환인제약은 올해 3월 공시한 기업가치 제고 계획에서 연간 매출 2800억원을 목표로 제시했다. 중추신경계(CNS) 분야 영업망을 기반으로 고마진 제품 비중을 높이고 경영 효율화를 추진한다는 구상이다. 향남공장의 생산물량 확대와 제품 구성 개선을 통해 고정비 부담을 낮추는 전략도 병행하고 있다.
해외 수출 확대 역시 생산시설 활용도를 높이기 위한 방안이다. 환인제약의 수출액은 2023년 20억원에서 2025년 약 45억원으로 증가했다. 올해 70억원, 2028년 100억원으로 확대한다는 목표다.
챗GPT로 만든 이미지
테바 등 해외 파트너와의 협력을 넓히는 동시에 향남공장에 블리스터 포장설비를 확충하고 있다. 추가 투자에 대응할 재무 여력도 갖췄다. 올해 6월 말 연결 기준 현금및현금성자산은 566억원이며 차입금은 없다.
다만 수출 규모는 전체 매출에 비해 아직 작다. 수출 목표를 달성하더라도 생산시설의 가동률과 제품별 수익성 개선이 뒷받침돼야 투자 효과를 극대화할 수 있다.
환인제약은 올해 이익 회복으로 수익성 악화에 대한 우려를 일부 덜어냈다. 그러나 저PBR 해소를 위해서는 개선된 실적이 지속 가능하다는 점을 입증하고, 축적된 자본을 어떻게 활용해 기업가치를 높일지 구체적인 방향을 제시할 필요가 있다.
현재 환인제약은 저PBR 기업 명단 공표에 따른 별도 대응책은 마련되지 않은 상태다. IR도 원활하게 하는 기업도 아니다.
환인제약 관계자는 "아직까지 특별히 구체화한 내용은 없다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >