한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
대한약품이 수액사업에서 두 자릿수 영업이익률을 유지하고 있지만 시장평가는 순자산의 절반 수준에 머물러 있다. 한국거래소가 공표한 주가순자산비율(PBR)은 0.5배다. 지난해 전체 매출은 소폭 증가했지만 주력 수액제품 매출이 감소한 가운데 영업이익도 18.1% 줄었다. 안정적인 수익구조에도 성장성과 이익 창출력이 둔화한 모습이다.
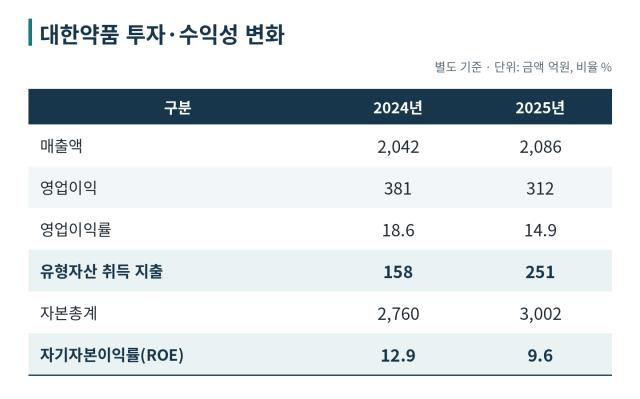
주요 수액제품의 가격이 정체된 가운데 원가 부담이 커지면서 수익성이 낮아졌다. 생산·물류 기반에 대한 투자를 확대했지만 자기자본이익률(ROE)은 2024년 12.9%에서 지난해 9.6%로 하락했다. 매출의 약 3분의 2를 수액에 의존하고 판매시장도 국내에 집중돼 있어 기존 사업을 넘어선 성장 여력도 살펴볼 대목이다.
◇수액 매출 68%·내수 98.5%, 자본 증가에도 이익 감소
한국거래소가 공표한 저PBR 기업 명단에 따르면 대한약품의 PBR은 0.5배다. 거래소는 9월 21일부터 10월 22일까지 20매매거래일 평균 시가총액을 2026년 반기보고서상 자본총계로 나눠 산정했다. 대한약품은 연결재무제표를 작성하지 않아 별도 자본총계를 적용한다.
대한약품의 자본총계는 3081억원, 평균 시가총액은 약 1554억원이다. 시장에서 평가받는 기업가치가 보유 순자산의 약 50% 수준이라는 의미다.
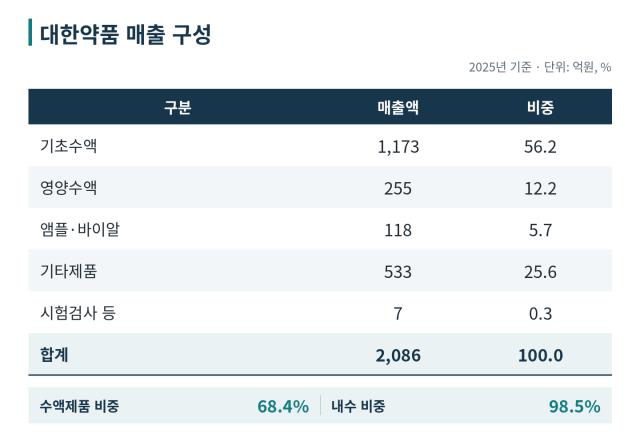
사업의 중심은 수액이다. 지난해 기초수액 매출은 1173억원으로 전체의 56.2%, 영양수액은 255억원으로 12.2%를 차지했다. 수액제품 합산 비중은 68.4%다. 수출은 31억원으로 전체 매출의 1.5%에 그쳐 판매시장도 국내에 집중돼 있다.
자본과 순이익의 흐름도 엇갈렸다. 자본총계는 2024년 말 2760억원에서 2025년 말 3002억원으로 8.8% 늘었지만 당기순이익은 338억원에서 276억원으로 18.1% 감소했다. 순이익을 기초·기말 평균 자기자본으로 나눈 ROE는 같은 기간 12.9%에서 9.6%로 하락했다.
◇제품 가격 정체 속 원가 상승, 투자 확대에도 이익률 하락
주요 수액제품의 가격은 큰 변화가 없었다. 올해 반기보고서상 5%포도당주사액 500㎖와 멸균생리식염수 500㎖ 가격은 각각 1385원, 1300원으로 2024~2025년과 같았다. 반면 2025년 매출원가는 1438억원으로 전년보다 7.0% 늘었고 원가율은 65.8%에서 68.9%로 높아졌다.
대한약품은 사업보고서에서 통상임금과 원부재료 상승을 제조원가 증가 요인으로 설명했다. 판매관리비도 317억원에서 336억원으로 6.1% 늘었다. 기계장치 등 유형자산 투자에 따른 감가상각비 증가가 주요 원인으로 제시됐다. 매출 증가폭보다 원가와 판관비 증가폭이 커지면서 수익성이 낮아졌다.
투자는 기존 생산·공급 기반을 보강하는 데 무게가 실렸다. 유형자산 취득 지출은 2024년 158억원에서 2025년 251억원으로 늘었다. 2025년 10월에는 수액백 100㎖ 생산라인을 증설했다. 자동화 창고 역시 적정 재고 확보와 원가 절감을 목적으로 추진해왔다.
기초수액 중심 사업은 병·의원 수요에 기반을 두고 있다. 다만 주요 제품의 가격이 유지되는 가운데 원가가 오르면 기존 판매 확대만으로 수익성을 높이는 데 제약이 생긴다. 생산효율 개선과 함께 수액·내수에 집중된 매출구조를 보완할 수 있는지도 성장 여력을 판단할 대목이다.
대한약품 관계자는 "저PBR 대응과 관련해 아직 확정된 건 없다"며 "이제 앞으로 준비를 해야 될 것 같다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >