
CB로 빚 갚고 지분 샀다…위기 키운 메자닌
상폐기업 메자닌 자금 53% 채무상환·타법인 지분에 활용…상장유지 기업은 시설에 32% 투자

편집자주
금융당국은 올해 초 증시 체질 개선을 위해 '부실기업 신속·엄정 퇴출을 위한 상장폐지 개혁 방안'을 내놨다. 주가 1000원 미만 동전주와 시가총액이 기준에 미달한 기업들이 퇴출 대상으로 지목됐다. 10월 들어 법원이 관련 규제에 제동을 걸었지만 해당 기업의 체질 개선에 대한 주주들의 볼멘 소리는 커졌다. 기업들의 경영에 대한 책임은 최대주주와 경영진에게 우선 물을 수 있다. 그러나 상법상 경영진의 업무집행을 감독하는 이사회도 책임에서 자유로울 수 없다. theBoard는 위기 신호가 확인된 상장사의 사업보고서를 분석해 상폐 규제에 직면한 기업들의 이사회가 무엇을 논의했고 무엇을 놓쳤는지 살펴본다.
상장 폐지 위기에 처한 기업 중 일부는 상장을 유지하고 일부는 폐지 절차를 밟았다. 그 차이는 어디에 있을까. 시장 환경, 경영진의 능력, 신규 투자자 물색 등 다양한 지표가 있다. 무엇보다 자금 조달과 활용에서도 두 기업 집단의 결과는 차이가 있었다.
상장폐기 위기 기업 이사회엔 공통적으로 전환사채(CB) 등 메자닌 발행 안건이 올라왔다. 발행 조건을 고치는 안건도 잦았다. 상장을 유지한 기업과 그렇지 않은 기업이 갈린 지점은 발행 횟수보다 돈의 쓰임새였다. 상장유지 기업이 CB로 설비를 늘리는 동안 상장폐지 기업은 빚을 갚고 다른 회사 지분을 샀다. 본업에 집중하느냐와 자금 활용 자체에만 초점을 맞췄는지가 결과에 반영됐다.
◇위기 다가올수록 늘어난 CB 안건
theBoard는 2023년부터 올해 10월 7일까지 부실을 이유로 상장폐지된 97곳 가운데 이사회 자료를 확보한 75곳과 사유를 해소해 상장을 유지한 57곳의 위기 직전 3년을 비교했다. 위기 기준일은 최초 위기 관련 공시일과 첫 비적정 감사보고서 제출일 가운데 이른 날로 잡았다.
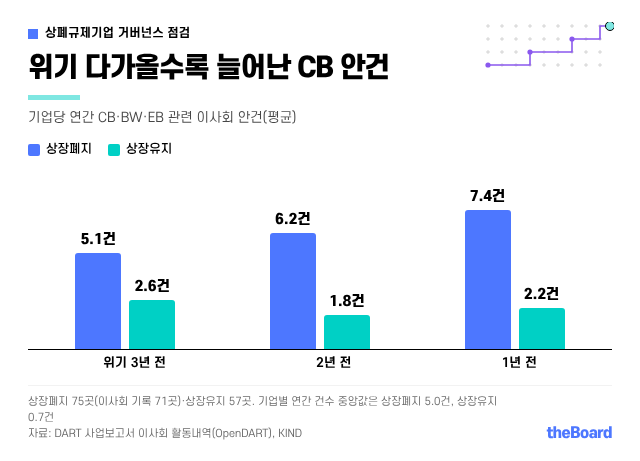
상장폐지 기업 이사회는 CB·신주인수권부사채(BW)·교환사채(EB) 관련 안건을 한 해 5건씩 처리했다. 상장유지 기업은 0.7건이었다. 기업당 평균으로 보면 상장폐지 기업은 위기 3년 전 5.1건에서 2년 전 6.2건, 1년 전 7.4건으로 늘었다. 상장유지 기업은 같은 기간 2.6건, 1.8건, 2.2건으로 큰 변화가 없었다.
발행 뒤 조건을 손보는 일도 상장폐지 기업에서 잦았다. 전환가액 조정이나 인수계약 변경, 만기 연장 같은 조건 변경 안건을 올린 기업은 상장폐지 기업의 58%, 상장유지 기업의 19%였다. 공시 기준 발행 결정은 상장폐지 기업이 3년간 3건, 상장유지 기업이 1건이었다. 기업당 결정 금액은 328억원과 190억원이었다.
◇이자 더 주고 빌려 설비 대신 빚·지분에
두 집단을 CB, BW, EB를 살펴보면 조달 조건이 달랐다. 상장유지 기업이 발행한 메자닌의 표면이자율은 주로 0%였다. 상장폐지 기업은 2%였다. 표면이자 0%로 발행한 비중도 58%와 25%로 차이가 났다.
앞서 분석에서 위기 이전 감사보고서에 계속기업 불확실성 경고가 기재된 기업은 상장폐지 기업 44.4%, 상장유지 기업 5.3%였다. 주가가 떨어지면 전환가액을 낮추는 리픽싱 하한을 단 결정은 72%와 63%였다. 전환가액이 낮아질수록 같은 사채로 받는 주식이 늘어나게 되면서 기존 주주 지분은 희석된다.
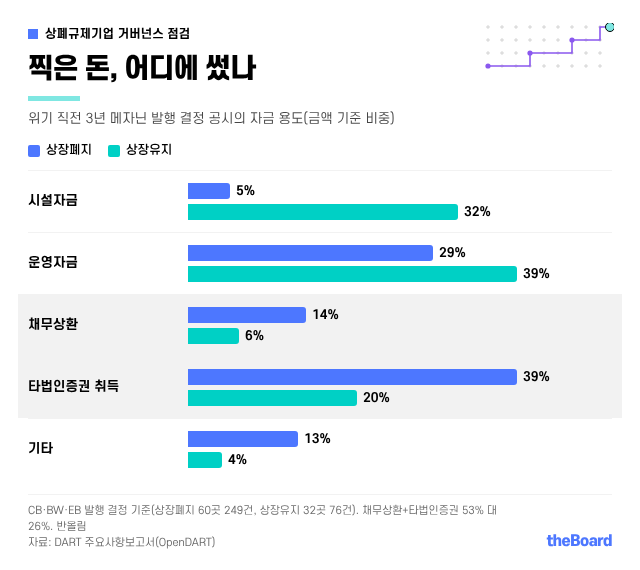
돈의 쓰임새도 차이가 있었다. 발행 결정 공시에 적힌 자금 용도를 금액 기준으로 보면 상장폐지 기업은 53%를 채무상환과 타법인증권 취득에 배정했다. 상장유지 기업은 26%였다. 반면 시설자금 비중은 상장유지 기업 32%, 상장폐지 기업 5%였다.
상장폐지된 사례로는 KH그룹 계열 3곳이 있다. KH필룩스와 아이에이치큐, KH건설은 위기 직전 3년 동안 메자닌 발행을 28차례 결정했다. 결정 금액은 4320억원이다. 이 가운데 2589억원(60%)이 타법인증권 취득 목적이었다. 시설자금은 아이에이치큐의 180억원(4%)이 전부였다.
계열사가 서로 사채를 사주는 거래도 있었다. KH필룩스는 2022년 6월 조합을 통해 광림 CB 100억원어치를 인수했고 이 CB의 전환가액은 이후 7개월 동안 6차례 낮아졌다. 2023년 4월 아이에이치큐가 감사의견 거절을 받았고 KH필룩스와 KH건설 등 계열사 주식 거래도 멈췄다. 3곳은 올해 1월 감사의견 거절로 상장폐지됐다.
상장유지 기업 인터로조는 결이 달랐다. 위기 직전 3년 메자닌은 2021년 6월 85억원과 2023년 5월 120억원 등 교환사채(EB) 2건이었다. 표면이자율은 모두 0%였고 용도는 시설·운영자금이었다. 위기는 사채가 아니라 재고에서 왔다. 감사인은 재고자산 약 477억원의 실재성을 확인할 수 없다며 2023년 감사의견을 거절했다.
인터로조는 공장을 한 달 넘게 멈추고 재고를 다시 점검했다. 개선기간 중에는 새 사채를 찍는 대신 2024년 6~9월 EB를 만기 전에 다섯 차례 사들였다. 2025년 3월 적정 의견을 받았고 5월 실질심사 대상에서 빠져 13개월 만에 거래가 재개됐다.
◇적자 아니어도 CB 의존 높은 곳 퇴출비율 높아
CB 수요 자체는 실적 악화에서 출발했다. 상장유지 기업 가운데서도 3년 연속 영업적자를 낸 곳의 CB 안건은 연 2.8건으로 그렇지 않은 곳(0.5건)보다 많았다. 실적이 나빴던 기업은 CB와 무관하게 대부분 상장시장에서 퇴출됐다. 위기 직전 3년 연속 영업적자를 낸 기업 가운데 CB 안건이 연 2건 이상인 곳의 84%, 2건 미만인 곳의 79%가 상장폐지됐다.
차이는 적자가 아니었던 기업에서 났다. 연속 적자가 아닌 기업 가운데 CB 안건이 연 2건 이상인 곳은 62%가 상장폐지됐다. 2건 미만인 곳은 24%였다. 이들 상장폐지 기업 23곳 가운데 13곳은 기업의 계속성과 경영 투명성을 따지는 상장적격성 실질심사를 거쳐 퇴출됐다.
CB는 지배권이 오가는 통로이기도 했다. CB 전환으로 최대주주가 바뀐 기업은 상장폐지 기업 13곳, 상장유지 기업 2곳이었다. 견제도 느슨했다. 메자닌 발행 결의 가운데 독립이사가 한 명도 참석하지 않은 비중은 상장폐지 기업 20%, 상장유지 기업 12%였다.
상장폐기 위기 기업 이사회엔 공통적으로 전환사채(CB) 등 메자닌 발행 안건이 올라왔다. 발행 조건을 고치는 안건도 잦았다. 상장을 유지한 기업과 그렇지 않은 기업이 갈린 지점은 발행 횟수보다 돈의 쓰임새였다. 상장유지 기업이 CB로 설비를 늘리는 동안 상장폐지 기업은 빚을 갚고 다른 회사 지분을 샀다. 본업에 집중하느냐와 자금 활용 자체에만 초점을 맞췄는지가 결과에 반영됐다.
◇위기 다가올수록 늘어난 CB 안건
theBoard는 2023년부터 올해 10월 7일까지 부실을 이유로 상장폐지된 97곳 가운데 이사회 자료를 확보한 75곳과 사유를 해소해 상장을 유지한 57곳의 위기 직전 3년을 비교했다. 위기 기준일은 최초 위기 관련 공시일과 첫 비적정 감사보고서 제출일 가운데 이른 날로 잡았다.
상장폐지 기업 이사회는 CB·신주인수권부사채(BW)·교환사채(EB) 관련 안건을 한 해 5건씩 처리했다. 상장유지 기업은 0.7건이었다. 기업당 평균으로 보면 상장폐지 기업은 위기 3년 전 5.1건에서 2년 전 6.2건, 1년 전 7.4건으로 늘었다. 상장유지 기업은 같은 기간 2.6건, 1.8건, 2.2건으로 큰 변화가 없었다.
발행 뒤 조건을 손보는 일도 상장폐지 기업에서 잦았다. 전환가액 조정이나 인수계약 변경, 만기 연장 같은 조건 변경 안건을 올린 기업은 상장폐지 기업의 58%, 상장유지 기업의 19%였다. 공시 기준 발행 결정은 상장폐지 기업이 3년간 3건, 상장유지 기업이 1건이었다. 기업당 결정 금액은 328억원과 190억원이었다.
◇이자 더 주고 빌려 설비 대신 빚·지분에
두 집단을 CB, BW, EB를 살펴보면 조달 조건이 달랐다. 상장유지 기업이 발행한 메자닌의 표면이자율은 주로 0%였다. 상장폐지 기업은 2%였다. 표면이자 0%로 발행한 비중도 58%와 25%로 차이가 났다.
앞서 분석에서 위기 이전 감사보고서에 계속기업 불확실성 경고가 기재된 기업은 상장폐지 기업 44.4%, 상장유지 기업 5.3%였다. 주가가 떨어지면 전환가액을 낮추는 리픽싱 하한을 단 결정은 72%와 63%였다. 전환가액이 낮아질수록 같은 사채로 받는 주식이 늘어나게 되면서 기존 주주 지분은 희석된다.
돈의 쓰임새도 차이가 있었다. 발행 결정 공시에 적힌 자금 용도를 금액 기준으로 보면 상장폐지 기업은 53%를 채무상환과 타법인증권 취득에 배정했다. 상장유지 기업은 26%였다. 반면 시설자금 비중은 상장유지 기업 32%, 상장폐지 기업 5%였다.
상장폐지된 사례로는 KH그룹 계열 3곳이 있다. KH필룩스와 아이에이치큐, KH건설은 위기 직전 3년 동안 메자닌 발행을 28차례 결정했다. 결정 금액은 4320억원이다. 이 가운데 2589억원(60%)이 타법인증권 취득 목적이었다. 시설자금은 아이에이치큐의 180억원(4%)이 전부였다.
계열사가 서로 사채를 사주는 거래도 있었다. KH필룩스는 2022년 6월 조합을 통해 광림 CB 100억원어치를 인수했고 이 CB의 전환가액은 이후 7개월 동안 6차례 낮아졌다. 2023년 4월 아이에이치큐가 감사의견 거절을 받았고 KH필룩스와 KH건설 등 계열사 주식 거래도 멈췄다. 3곳은 올해 1월 감사의견 거절로 상장폐지됐다.
상장유지 기업 인터로조는 결이 달랐다. 위기 직전 3년 메자닌은 2021년 6월 85억원과 2023년 5월 120억원 등 교환사채(EB) 2건이었다. 표면이자율은 모두 0%였고 용도는 시설·운영자금이었다. 위기는 사채가 아니라 재고에서 왔다. 감사인은 재고자산 약 477억원의 실재성을 확인할 수 없다며 2023년 감사의견을 거절했다.
인터로조는 공장을 한 달 넘게 멈추고 재고를 다시 점검했다. 개선기간 중에는 새 사채를 찍는 대신 2024년 6~9월 EB를 만기 전에 다섯 차례 사들였다. 2025년 3월 적정 의견을 받았고 5월 실질심사 대상에서 빠져 13개월 만에 거래가 재개됐다.
◇적자 아니어도 CB 의존 높은 곳 퇴출비율 높아
CB 수요 자체는 실적 악화에서 출발했다. 상장유지 기업 가운데서도 3년 연속 영업적자를 낸 곳의 CB 안건은 연 2.8건으로 그렇지 않은 곳(0.5건)보다 많았다. 실적이 나빴던 기업은 CB와 무관하게 대부분 상장시장에서 퇴출됐다. 위기 직전 3년 연속 영업적자를 낸 기업 가운데 CB 안건이 연 2건 이상인 곳의 84%, 2건 미만인 곳의 79%가 상장폐지됐다.
차이는 적자가 아니었던 기업에서 났다. 연속 적자가 아닌 기업 가운데 CB 안건이 연 2건 이상인 곳은 62%가 상장폐지됐다. 2건 미만인 곳은 24%였다. 이들 상장폐지 기업 23곳 가운데 13곳은 기업의 계속성과 경영 투명성을 따지는 상장적격성 실질심사를 거쳐 퇴출됐다.
CB는 지배권이 오가는 통로이기도 했다. CB 전환으로 최대주주가 바뀐 기업은 상장폐지 기업 13곳, 상장유지 기업 2곳이었다. 견제도 느슨했다. 메자닌 발행 결의 가운데 독립이사가 한 명도 참석하지 않은 비중은 상장폐지 기업 20%, 상장유지 기업 12%였다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
