엔켐은 상장 이후 수천억원대 투자를 단행하며 공격적인 외형 확장에 나섰다. 하지만 기대에 못 미치는 실적이 이어진 탓에 이제는 투자재원으로 활용했던 자금이 채무상환 부담으로 돌아왔다. CATL향 물량 납품을 앞둔 엔켐은 향후 유동성 확보가 절실한 상황이다. 더벨이 엔켐의 투자와 자금조달, 향후 재무 전략을 들여다봤다.
엔켐은 여전히 유동성 확보가 필요한 상황이다. 지난 14회차 전환사채(CB)의 조기상환청구권(풋옵션)을 삭제하며 당장의 상환 부담은 덜었지만, 순차적으로 만기가 도래하는 채무가 남아 있다. 미국 현지 자금 조달을 예고한 만큼 실제 조달 시점과 규모가 향후 유동성 관리의 핵심 변수가 될 전망이다.
엔켐이 시장의 관심을 받았던 것은 2500억원 규모의 14회차 CB 때문이었지만 그것이 전부는 아니다. 올해 상반기 말 기준 14회차 CB를 제외하더라도 여전히 378억원 규모의 CB가 남아있다.
그 중에서 187억원 규모의 15회차 CB는 특수관계자에게 발행하면서 상환 부담이 낮다고 하더라도 약 190억원 규모의 채무 상환 압박은 남아있다. 일부는 이미 풋옵션 행사 기간이 도래했고 일부는 내년 초 도래한다.
여기에 단기차입금 역시 부담이다. 엔켐은 올해 상반기 말 기준 단기차입금이 1322억원 수준이다. CB와 단기차입금을 고려하면 당장 엔켐에 부담을 줄 수 있는 채무 규모가 1500억원 수준이다. 엔켐 입장에서는 14회차 CB 풋옵션을 삭제했더라도 유동성 압박에서 완전히 자유로운 상황은 아닌 셈이다.
결국 엔켐이 추진하고 있는 미국 현지 조달이 유동성 부담 해소의 핵심이 될 전망이다. 엔켐은 국내에서 자금 조달을 꾸준히 추진했지만 잘 풀리지 않았다는 후문이다.
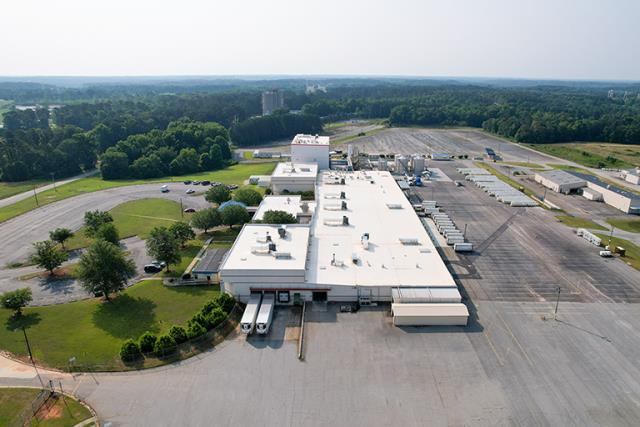
엔켐 조지아 공장 출처:엔켐
엔켐은 지난 7월 엔켐아메리카 합병을 추진하겠다고 밝혔다. 미국 나스닥 상장사인 더그로우허브(TGHL)이 100% 보유한 특수목적회사와 엔켐이 100% 보유하고 있는 엔켐아메리카 간 역삼각합병 방식으로 진행할 예정이다.
합병 완료시 특수목적회사는 소멸하고 엔켐아메리카가 존속 법인으로 남을 예정이다. 여기에 엔켐-더그로우허브-엔켐아메리카의 지배구조가 형성된다.
엔켐이 다소 생소한 역삼각합병 방식까지 채택하면서 미국 시장을 두드리는 이유는 자금 조달을 추진할 계획이기 때문이다. 엔켐은 역삼각합병 소식을 알리면서 미국에 현지에서 최소 2억달러 수준의 자금을 단계적으로 조달할 예정이라고 밝혔다.
미국에서의 합병과 자금 조달이 완료된다면 해당 자금이 국내 엔켐 법인으로 유입되는 것은 시간이 걸리겠지만 시장의 신뢰를 확보할 수 있다는 점에서 엔켐에게는 핵심적인 과제로 떠올랐다. 엔켐은 외부 평가를 통해 엔켐아메리카 지분에 대해 최대 4억2830만달러 수준의 주식 가치를 인정받았다고 설명했다.
다만 아직까지 구체적인 로드맵은 나오지 않았다. 엔켐 입장에서도 넘어야 할 문턱이 많은 상황이다.
우선 중복상장 규제 허들을 넘어야 한다. 금융 당국이 국내에 모회사를 두고 해외에 자회사를 상장하는 것 역시 중복 상장으로 분류하면서 엔켐 역시 엔켐아메리카 합병이 중복 상장에 해당될 수 있다. 엔켐도 이를 의식한 듯 엔켐아메리카 합병 소식을 알리면서 중복 상장 관련 제도와 규정을 충실히 반영하고 모회사 주주의 보호 방안을 마련하겠다고 밝혔다.
이후 합병까지 완료돼도 자금 조달은 또 다른 문제다. 현지에서 엔켐을 바라보는 시각에 대해 가이드라인도 제시되지 않은 상황이다 보니 마냥 긍정적인 시각만 가질 수는 없는 상황이다.
엔켐 역시 조심스러운 입장을 내비쳤다. 구체적인 타임라인 등에 말을 아끼는 상황이다.
엔켐 관계자는 "합병과 단계별 자금 조달 과정 모두 관계기관의 심사 및 승인, 거래 상대방 및 투자자 협의가 필요한 만큼 구체적인 일정을 밝히기 어렵다"며 "해당 절차가 구체화되고 확정된 사안이 있으면 안내하겠다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >