보험 뛰어넘는 투자, 증시 변동성에 첫 '골든크로스'
[총론]IFRS-17 도입 후 처음, 본업 대신 운용·배당 전략 성과 풀이…하반기 증시 조정 변수

편집자주
생명보험사 손익 구조가 바뀌고 있다. 성장이 정체된 보험업의 부진을 투자로 대신하는 상황이다. 올해 상반기 국내 주식 시장이 고공행진을 거듭하면서 생보사 투자손익이 보험손익을 초과하는 '골든크로스' 현상도 나타났다. 다만 투자손익은 변동성이 클 수밖에 없다. 투자 성과에 힘을 싣는 주요 보험사들의 현 상황을 짚어본다.
국내 보험사들이 올해 상반기 결산을 마쳤다. 전체 순이익은 증가했는데 수익구조가 달라졌다. 본업인 보험을 통해 창출한 수익이 아닌 자산 투자나 평가이익 등에 힘입은 투자손익이 불어난 것으로 나타났다. 특히 국내 생명보험사 중 절반 이상이 투자손익에서 더 큰 재미를 봤다.
보험손익과 투자손익의 '골든크로스'가 일어난 것도 IFRS-17 회계기준 도입 이래 처음이다. 투자손익이 보험손익보다 큰 생보사는 올해 상반기 전체의 절반 이상으로 늘었다. 다만 하반기 주식 시장의 변동성이 커진 만큼 보험사 자산운용 전략이 연간 성적표를 좌우하는 변수가 될 전망이다.
◇투자손익이 보험손익 초과, IFRS-17 도입 후 처음…순이익 증가 견인
올해 상반기 국내 22개 생보사의 잠정 당기순이익은 3조9254억원으로 집계됐다. 전년 동기 대비 17.7% 증가한 규모다. 당기순이익 증가는 투자손익 성과에 힘입어 영업이익 성장이 전체 실적을 견인한 데 따른 것으로 풀이된다.
구체적으로 생보사의 올해 상반기 투자손익 합계는 2조6803억원이다. 전년 동기 대비 51.6% 증가했다. 반면 보험손익은 같은 기간 26.2% 감소한 1조9297억원을 기록했다. 투자손익을 중심으로 실적을 낸 생보사들이 보험손익의 부진을 보완한 것으로 풀이된다.
투자손익이 보험손익을 초과했다는 점은 눈길을 끈다. 보험사가 2023년 IFRS-17 회계기준을 도입한 이래 처음이다. 첫해 생보사의 총 보험손익은 투자손익보다 3조3839억원 많았다. 하지만 차이는 2024년 1조2490억원, 지난해 1조218억원으로 좁혀졌다. 올해 상반기에는 투자손익이 보험손익보다 7506억원 더 많아지며 골든크로스가 일어났다.
생보사들이 본업인 보험 실적보다 투자 및 자산운용 등 성과로 외형을 불리고 있다는 뜻으로 풀이된다. 상법 개정과 주주환원 확대 등에 힘입어 주식 시장이 활성화되면서 보험사들이 보유한 자산운용의 성과가 실적 개선에 기여하는 정도가 커졌다는 의미다.
◇대형 3사도 보험보다 투자로 돈 벌어, 하반기 증시 조정 국면 변수
투자손익이 보험손익을 초과하는 생보사들의 숫자도 증가한 것으로 나타난다. 올해 상반기 기준 12개 생보사가 본업보다 투자에서 더 좋은 성적을 받았다. 이 같은 영업구조를 갖춘 생보사가 2024년 7개에 그쳤으나 지난해 11개로 증가한 데 이어 올해 상반기 더 늘어난 것이다.
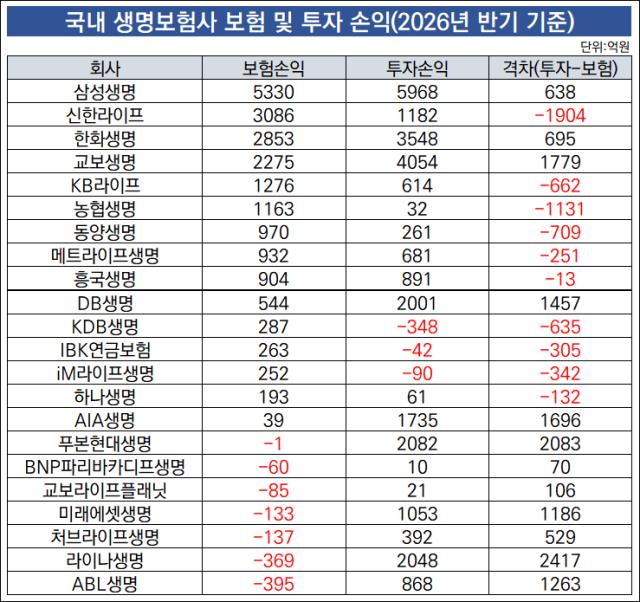
이와 관련 올해 상반기 투자손익과 보험손익 차이가 가장 큰 곳은 라이나생명이다. 라이나생명은 보험손실 369억원을 인식했으나 투자이익 2048억원을 거뒀다. 보험에서 빠진 손실을 투자에서 낸 이익으로 메꿔 영업이익(1679억원)을 낸 것이다.
푸본현대생명도 비슷한 영업구조다. 푸본현대생명은 보험손실로 1억원을 인식했으나 투자이익으로 2082억원을 거두면서 전체 실적은 흑자 경영을 한 것으로 나타났다. 그 외에도 보험손실을 투자이익으로 상쇄해 영업 흑자를 낸 곳은 미래에셋생명, ABL생명, 교보라이프플래닛, BNP파리바카디프생명, 처브라이프생명 등이다.
중소형 보험사뿐 아니라 교보생명이나 한화생명, 삼성생명 등 대형 생보사들도 올해 상반기 보험손익보다 투자손익이 더 큰 것으로 나타난다. 국내 주식 시장 호황 등에 힘입은 결과란 해석이다. 관건은 이 같은 수익구조가 연말까지 이어지느냐다. 지난 6월을 기점으로 국내 주식 시장은 기존의 급격한 상승세가 꺾이면서 보합 국면에 돌입했다.
물론 1년 전과 비교하면 코스피 지수가 6500포인트를 웃돌고 있지만 시장 변동성은 투자손익에도 영향을 미칠 것으로 풀이된다. 이에 생보사들은 채권 등 안정 자산을 중심으로 투자 포트폴리오 재편에 나선 상황이다.
보험손익과 투자손익의 '골든크로스'가 일어난 것도 IFRS-17 회계기준 도입 이래 처음이다. 투자손익이 보험손익보다 큰 생보사는 올해 상반기 전체의 절반 이상으로 늘었다. 다만 하반기 주식 시장의 변동성이 커진 만큼 보험사 자산운용 전략이 연간 성적표를 좌우하는 변수가 될 전망이다.
◇투자손익이 보험손익 초과, IFRS-17 도입 후 처음…순이익 증가 견인
올해 상반기 국내 22개 생보사의 잠정 당기순이익은 3조9254억원으로 집계됐다. 전년 동기 대비 17.7% 증가한 규모다. 당기순이익 증가는 투자손익 성과에 힘입어 영업이익 성장이 전체 실적을 견인한 데 따른 것으로 풀이된다.
구체적으로 생보사의 올해 상반기 투자손익 합계는 2조6803억원이다. 전년 동기 대비 51.6% 증가했다. 반면 보험손익은 같은 기간 26.2% 감소한 1조9297억원을 기록했다. 투자손익을 중심으로 실적을 낸 생보사들이 보험손익의 부진을 보완한 것으로 풀이된다.
투자손익이 보험손익을 초과했다는 점은 눈길을 끈다. 보험사가 2023년 IFRS-17 회계기준을 도입한 이래 처음이다. 첫해 생보사의 총 보험손익은 투자손익보다 3조3839억원 많았다. 하지만 차이는 2024년 1조2490억원, 지난해 1조218억원으로 좁혀졌다. 올해 상반기에는 투자손익이 보험손익보다 7506억원 더 많아지며 골든크로스가 일어났다.
생보사들이 본업인 보험 실적보다 투자 및 자산운용 등 성과로 외형을 불리고 있다는 뜻으로 풀이된다. 상법 개정과 주주환원 확대 등에 힘입어 주식 시장이 활성화되면서 보험사들이 보유한 자산운용의 성과가 실적 개선에 기여하는 정도가 커졌다는 의미다.
◇대형 3사도 보험보다 투자로 돈 벌어, 하반기 증시 조정 국면 변수
투자손익이 보험손익을 초과하는 생보사들의 숫자도 증가한 것으로 나타난다. 올해 상반기 기준 12개 생보사가 본업보다 투자에서 더 좋은 성적을 받았다. 이 같은 영업구조를 갖춘 생보사가 2024년 7개에 그쳤으나 지난해 11개로 증가한 데 이어 올해 상반기 더 늘어난 것이다.
이와 관련 올해 상반기 투자손익과 보험손익 차이가 가장 큰 곳은 라이나생명이다. 라이나생명은 보험손실 369억원을 인식했으나 투자이익 2048억원을 거뒀다. 보험에서 빠진 손실을 투자에서 낸 이익으로 메꿔 영업이익(1679억원)을 낸 것이다.
푸본현대생명도 비슷한 영업구조다. 푸본현대생명은 보험손실로 1억원을 인식했으나 투자이익으로 2082억원을 거두면서 전체 실적은 흑자 경영을 한 것으로 나타났다. 그 외에도 보험손실을 투자이익으로 상쇄해 영업 흑자를 낸 곳은 미래에셋생명, ABL생명, 교보라이프플래닛, BNP파리바카디프생명, 처브라이프생명 등이다.
중소형 보험사뿐 아니라 교보생명이나 한화생명, 삼성생명 등 대형 생보사들도 올해 상반기 보험손익보다 투자손익이 더 큰 것으로 나타난다. 국내 주식 시장 호황 등에 힘입은 결과란 해석이다. 관건은 이 같은 수익구조가 연말까지 이어지느냐다. 지난 6월을 기점으로 국내 주식 시장은 기존의 급격한 상승세가 꺾이면서 보합 국면에 돌입했다.
물론 1년 전과 비교하면 코스피 지수가 6500포인트를 웃돌고 있지만 시장 변동성은 투자손익에도 영향을 미칠 것으로 풀이된다. 이에 생보사들은 채권 등 안정 자산을 중심으로 투자 포트폴리오 재편에 나선 상황이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >