라이나생명, 운용자산 성과에 '환율' 효과도 뚜렷
①상반기 수익 구조 반전, 하반기 운용 전략 개선 과제…CSM 잔액 감소세 변수

편집자주
생명보험사 손익 구조가 바뀌고 있다. 성장이 정체된 보험업의 부진을 투자로 대신하는 상황이다. 올해 상반기 국내 주식 시장이 고공행진을 거듭하면서 생보사 투자손익이 보험손익을 초과하는 '골든크로스' 현상도 나타났다. 다만 투자손익은 변동성이 클 수밖에 없다. 투자 성과에 힘을 싣는 주요 보험사들의 현 상황을 짚어본다.
라이나생명보험은 지난해를 기점으로 보험손익과 투자손익 규모가 역전됐다. IFRS-17 회계를 도입한 이래 연간 보험손익 규모는 줄고 있지만 투자손익은 외형을 불리는 상황이다. 올해 상반기 보험손익이 마이너스(-)로 집계된 상황에서 투자손익에서 거둔 차익이 전체 실적을 견인한 것으로 풀이된다.
라이나생명은 이자와 분배금 등 운용자산에서 거둔 수익과 더불어 올해 상반기 급등한 환율로 이득을 본 것으로 나타난다. 운용자산이익률도 3%대 중반까지 끌어올린 상황이다. 다만 손실부담계약비용 및 CSM 상각 규모 축소 등은 보험손익에서 적자 전환을 야기해 아쉬움을 드러냈다.
◇보험손익 감소세, 투자손익 흑자 기조…작년 첫 역전
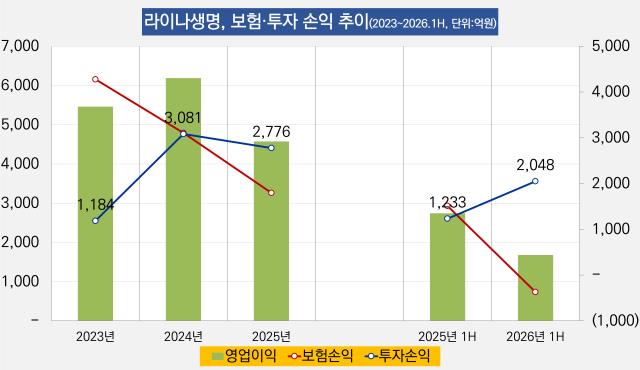
올해 상반기 라이나생명은 영업이익 1679억원을 기록했다. 보험손익에서 마이너스(-) 369억원을 인식한 가운데 투자이익은 2048억원으로 집계된 결과다. 전년 동기 대비 보험손익은 적자 전환했으며, 투자이익은 66.1% 증가했다. 보험부문에서 인식한 손실을 투자부문에서 남긴 이익으로 상쇄했다.
연간 실적은 불분명하지만 라이나생명은 지난해를 기점으로 보험손익보다 투자손익이 영업이익에 기여하는 비중이 더 큰 상황이다. 지난해 라이나생명 영업이익 4572억원은 보험이익 1796억원, 투자이익 2776억원으로 각각 구분된다. 보험이 아닌 투자 성과가 더 좋았던 것은 2023년 IFRS-17 회계 도입 후 처음이다.
이와 관련 라이나생명 보험손익은 매년 감소세다. 2023년 4276억원을 기록한 보험이익은 2024년 3105억원, 2025년 1796억원 등 매년 1000억원 이상 줄고 있다. 올해 상반기에는 적자로 돌아섰다. 반대로 투자이익은 2023년 1184억원, 2024년 3081억원, 2025년 2776억원 등 안정적인 흑자 기조가 이어지는 중이다.
투자 성과는 채권이나 주식, 펀드 등 자산에서 받는 이자와 분배금 등이 기여했다. 올해 상반기 운용자산에서 받은 이자와 분배금만 각각 817억원, 469억원 등 1286억원이다. 전체 투자이익(2048억원)의 절반 이상을 운용자산에서 거둬들였다. 그 외에는 투자자산의 매각이나 평가이익 등이 반영된 것으로 해석된다.
◇환율 급등 효과 뚜렷, 보험손익 개선 과제
여기에 급등한 환율 효과도 뚜렷했다. 올해 상반기 라이나생명이 보유한 외화자산들이 환율 급등으로 당기손익공정가치측정금융자산 같은 경우 1024억원에 달하는 외환손익을 인식한 것으로 나타났다. 지난해 상반기에는 932억원의 손실로 나타났던 자산들의 외환환산손익이 크게 뒤바뀐 것이다.
라이나생명이 보유한 운용자산은 올해 상반기 말 기준 6조1961억원이다. 이 가운데 유가증권이 5조6626억원으로 가장 많다. 유가증권 중에는 기타포괄손익 3조7859억원과 당기손익 1조8766억원 등이 차지한다. 나머지는 현금 및 예치금과 부동산 등이다. 환율 상승으로 외환손익이 개선된 것으로 풀이된다.
그 결과 라이나생명의 운용자산이익률은 올해 상반기 3.45%를 기록했다. 전년 동기 대비 0.4%포인트 상향됐다. 운용자산이익률이 환율 상승에 힘입어 개선된 것으로 풀이된다. 다만 하반기 들어서는 금리 상승 및 주식 시장 급락 등으로 기존과는 다른 운용 전략이 요구되는 상황이다.
아울러 마이너스(-) 전환한 보험손익을 흑자로 돌리는 것도 과제다. 올해 상반기에 라이나생명은 보험수익은 전년 동기 대비 1.8% 증가한 1조1527억원을 거뒀지만, 같은 기간 보험서비스비용이 22.2% 증가한 1조1961억원을 기록하면서 전체 손실로 이어졌다. 비용 증가는 계리적 가정 변경 등이 영향을 미친 것으로 풀이된다.
보유계약 증가가 관건이다. 올해 상반기 신계약률은 2.83%로 전년 동기 대비 1.15%포인트 줄었다. 지난해부터 암보험 상품의 주계약 대신 특약 전환 등 판매량 감소 영향으로 풀이된다. 상반기 말 라이나생명의 보험계약마진(CSM)은 2조921억원이다. 지난해 말 2조3761억원에서 12%가량 줄어든 상황이다.
라이나생명은 이자와 분배금 등 운용자산에서 거둔 수익과 더불어 올해 상반기 급등한 환율로 이득을 본 것으로 나타난다. 운용자산이익률도 3%대 중반까지 끌어올린 상황이다. 다만 손실부담계약비용 및 CSM 상각 규모 축소 등은 보험손익에서 적자 전환을 야기해 아쉬움을 드러냈다.
◇보험손익 감소세, 투자손익 흑자 기조…작년 첫 역전
올해 상반기 라이나생명은 영업이익 1679억원을 기록했다. 보험손익에서 마이너스(-) 369억원을 인식한 가운데 투자이익은 2048억원으로 집계된 결과다. 전년 동기 대비 보험손익은 적자 전환했으며, 투자이익은 66.1% 증가했다. 보험부문에서 인식한 손실을 투자부문에서 남긴 이익으로 상쇄했다.
연간 실적은 불분명하지만 라이나생명은 지난해를 기점으로 보험손익보다 투자손익이 영업이익에 기여하는 비중이 더 큰 상황이다. 지난해 라이나생명 영업이익 4572억원은 보험이익 1796억원, 투자이익 2776억원으로 각각 구분된다. 보험이 아닌 투자 성과가 더 좋았던 것은 2023년 IFRS-17 회계 도입 후 처음이다.
이와 관련 라이나생명 보험손익은 매년 감소세다. 2023년 4276억원을 기록한 보험이익은 2024년 3105억원, 2025년 1796억원 등 매년 1000억원 이상 줄고 있다. 올해 상반기에는 적자로 돌아섰다. 반대로 투자이익은 2023년 1184억원, 2024년 3081억원, 2025년 2776억원 등 안정적인 흑자 기조가 이어지는 중이다.
투자 성과는 채권이나 주식, 펀드 등 자산에서 받는 이자와 분배금 등이 기여했다. 올해 상반기 운용자산에서 받은 이자와 분배금만 각각 817억원, 469억원 등 1286억원이다. 전체 투자이익(2048억원)의 절반 이상을 운용자산에서 거둬들였다. 그 외에는 투자자산의 매각이나 평가이익 등이 반영된 것으로 해석된다.
◇환율 급등 효과 뚜렷, 보험손익 개선 과제
여기에 급등한 환율 효과도 뚜렷했다. 올해 상반기 라이나생명이 보유한 외화자산들이 환율 급등으로 당기손익공정가치측정금융자산 같은 경우 1024억원에 달하는 외환손익을 인식한 것으로 나타났다. 지난해 상반기에는 932억원의 손실로 나타났던 자산들의 외환환산손익이 크게 뒤바뀐 것이다.
라이나생명이 보유한 운용자산은 올해 상반기 말 기준 6조1961억원이다. 이 가운데 유가증권이 5조6626억원으로 가장 많다. 유가증권 중에는 기타포괄손익 3조7859억원과 당기손익 1조8766억원 등이 차지한다. 나머지는 현금 및 예치금과 부동산 등이다. 환율 상승으로 외환손익이 개선된 것으로 풀이된다.
그 결과 라이나생명의 운용자산이익률은 올해 상반기 3.45%를 기록했다. 전년 동기 대비 0.4%포인트 상향됐다. 운용자산이익률이 환율 상승에 힘입어 개선된 것으로 풀이된다. 다만 하반기 들어서는 금리 상승 및 주식 시장 급락 등으로 기존과는 다른 운용 전략이 요구되는 상황이다.
아울러 마이너스(-) 전환한 보험손익을 흑자로 돌리는 것도 과제다. 올해 상반기에 라이나생명은 보험수익은 전년 동기 대비 1.8% 증가한 1조1527억원을 거뒀지만, 같은 기간 보험서비스비용이 22.2% 증가한 1조1961억원을 기록하면서 전체 손실로 이어졌다. 비용 증가는 계리적 가정 변경 등이 영향을 미친 것으로 풀이된다.
보유계약 증가가 관건이다. 올해 상반기 신계약률은 2.83%로 전년 동기 대비 1.15%포인트 줄었다. 지난해부터 암보험 상품의 주계약 대신 특약 전환 등 판매량 감소 영향으로 풀이된다. 상반기 말 라이나생명의 보험계약마진(CSM)은 2조921억원이다. 지난해 말 2조3761억원에서 12%가량 줄어든 상황이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사