반도체 베팅 한솔테크닉스, 남은 숙제 손상차손 리스크
전체 인수가액 대비 65% 영업권 인식, 사업간 시너지 제고 '총력'

편집자주
무형자산의 중요도가 높아지면서 순자산가치보다 웃돈을 얹어 기업을 인수하는 사례가 늘어나고 있다. 이 과정에서 발생하는 영업권이 재무에 미치는 영향도 커지는 추세다. 또 주기적으로 실시하는 손상검사는 실적 변동성을 키우는 요인으로 자리매김하고 있다. 주요 기업들의 영업권 현황을 살펴보고 그 의미를 분석해본다.
한솔테크닉스가 윌테크놀러지를 인수하는 과정에서 1000억원이 넘는 영업권을 인식했다. 반도체 장비·소재·검사를 엮는 밸류체인 시너지를 완성하기 위해 통큰 베팅을 단행했다. 하만 인수가액 대비 영업권 규모가 큰 만큼 손상차손 리스크는 풀어야 할 숙제로 남았다.
8일 업계에 따르면 한솔테크닉스는 지난 6월 윌테크놀러지 주식 83.37%를 1772억원에 인수했다. 윌테크놀러지는 프로브 카드를 만드는 회사다. 프로브 카드는 반도체 제조 공정에서 활용되는 핵심 인터페이스다. 웨이퍼 상태의 칩이 정상적으로 작동하는지 검사하기 위해 테스트 장비와 반도체 칩을 연결해 주는 역할을 한다.
인수 과정에서 영업권으로 1157억원을 인식했다. 전체 인수가액 대비 65% 이상을 차지한다. 영업권은 인수금액이 피인수사의 순자산가치보다 많을 때 생기는 무형자산이다. 피인수기업의 노하우 등을 인정해 제공하는 경영권 프리미엄으로 웃돈과 비슷한 개념이다.
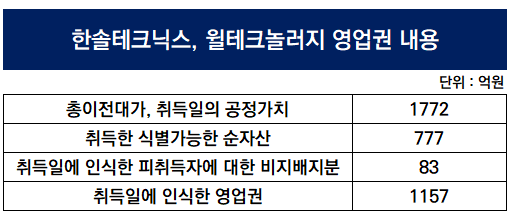
이전대가 내역을 살펴보면 윌테크놀러지의 식별가능한 순자산 공정가치는 777억원이다. 자산은 882억원, 부채는 105억원이다. 총 이전대가(1772억원)에서 식별가능한 순자산 공정가치(777억원)를 빼고 비지배지분(83억원)을 더하면 1078억원이 도출된다. 여기에 한솔테크닉스가 잔여 지분(16.63%) 보유자에게 부여한 풋옵션(기타금융부채) 79억을 부채로 추가로 반영해 영업권 1157억원이 도출됐다.
영업권 규모가 크다 보니 자연스럽게 손상차손 리스크도 부각되고 있다. 국제회계기준(K-IFRS)에 따라 기업은 피인수기업을 대상으로 정기적으로 영업권 손상검사를 수행해야 한다. 영업권은 인수 당시 기대했던 미래의 수익성(현금창출능력)이 앞으로도 유지될 것인가를 평가한다. 만약 기준에 미치지 못할 시 상각을 단행한다.
윌테크놀러지 매출액은 2023년 601억원, 2024년 667억원, 2025년 674억원으로 우상향 추세다. 영업이익은 42억원에서 92억원, 95억원으로 높은 수익성을 올리고 있다. 물론 흑자여도 영업권 손상차손은 발생할 수 있다. 애초에 인수할 때 프리미엄(영업권)이 높게 쳐주면 조금만 실적이 기대에 못 미쳐도 손상차손 리스크가 커진다. 미래 현금 흐름을 현재 가치로 할인하는 만큼 금리 등 예상하지 못한 변수에도 영향을 크게 받는 게 특징이다.
영업권 손상 발생 시 모회사인 한솔테크닉스 순이익에 부정적으로 작용한다. 설상가상 최근 한솔테크닉스 수익성 체력이 많이 떨어진 점도 부담이다. 연결기준 한솔테크닉스 매출액은 2023년 1조3026억원, 2024년 1조1994억원으로 떨어진 뒤 2025년 1조2526억원으로 반등했다. 반면 영업이익은 489억원, 333억원, 204억원으로 우하향했다. 당기순이익도 389억원, 231억원, 5억원으로 줄곧 감소 추세다.
한솔테크닉스는 반도체 밸류체인 시너지를 강화해 성과를 내겠다는 목표다. 앞서 한솔테크닉스는 2025년 오리온테크닉스를 약 676억원에 인수했고 에스아이머트리얼즈에도 120억원을 투자해 자회사로 품었다.
반도체 장비 부품 계열사 한솔아이원스, 반도체 소재 사업을 영위하는 에스아이머트리얼즈, 검사(프로브 카드) 부품사 윌테크놀러지를 통해 장비·소재·검사 분야를 아우르는 밸류체인 시너지를 기대하고 있다. 계열사 간 판매 및 기술 협력을 강화하는 방식으로 경쟁력을 끌어올리겠다는 구상이다.
8일 업계에 따르면 한솔테크닉스는 지난 6월 윌테크놀러지 주식 83.37%를 1772억원에 인수했다. 윌테크놀러지는 프로브 카드를 만드는 회사다. 프로브 카드는 반도체 제조 공정에서 활용되는 핵심 인터페이스다. 웨이퍼 상태의 칩이 정상적으로 작동하는지 검사하기 위해 테스트 장비와 반도체 칩을 연결해 주는 역할을 한다.
인수 과정에서 영업권으로 1157억원을 인식했다. 전체 인수가액 대비 65% 이상을 차지한다. 영업권은 인수금액이 피인수사의 순자산가치보다 많을 때 생기는 무형자산이다. 피인수기업의 노하우 등을 인정해 제공하는 경영권 프리미엄으로 웃돈과 비슷한 개념이다.
이전대가 내역을 살펴보면 윌테크놀러지의 식별가능한 순자산 공정가치는 777억원이다. 자산은 882억원, 부채는 105억원이다. 총 이전대가(1772억원)에서 식별가능한 순자산 공정가치(777억원)를 빼고 비지배지분(83억원)을 더하면 1078억원이 도출된다. 여기에 한솔테크닉스가 잔여 지분(16.63%) 보유자에게 부여한 풋옵션(기타금융부채) 79억을 부채로 추가로 반영해 영업권 1157억원이 도출됐다.
영업권 규모가 크다 보니 자연스럽게 손상차손 리스크도 부각되고 있다. 국제회계기준(K-IFRS)에 따라 기업은 피인수기업을 대상으로 정기적으로 영업권 손상검사를 수행해야 한다. 영업권은 인수 당시 기대했던 미래의 수익성(현금창출능력)이 앞으로도 유지될 것인가를 평가한다. 만약 기준에 미치지 못할 시 상각을 단행한다.
윌테크놀러지 매출액은 2023년 601억원, 2024년 667억원, 2025년 674억원으로 우상향 추세다. 영업이익은 42억원에서 92억원, 95억원으로 높은 수익성을 올리고 있다. 물론 흑자여도 영업권 손상차손은 발생할 수 있다. 애초에 인수할 때 프리미엄(영업권)이 높게 쳐주면 조금만 실적이 기대에 못 미쳐도 손상차손 리스크가 커진다. 미래 현금 흐름을 현재 가치로 할인하는 만큼 금리 등 예상하지 못한 변수에도 영향을 크게 받는 게 특징이다.
영업권 손상 발생 시 모회사인 한솔테크닉스 순이익에 부정적으로 작용한다. 설상가상 최근 한솔테크닉스 수익성 체력이 많이 떨어진 점도 부담이다. 연결기준 한솔테크닉스 매출액은 2023년 1조3026억원, 2024년 1조1994억원으로 떨어진 뒤 2025년 1조2526억원으로 반등했다. 반면 영업이익은 489억원, 333억원, 204억원으로 우하향했다. 당기순이익도 389억원, 231억원, 5억원으로 줄곧 감소 추세다.
한솔테크닉스는 반도체 밸류체인 시너지를 강화해 성과를 내겠다는 목표다. 앞서 한솔테크닉스는 2025년 오리온테크닉스를 약 676억원에 인수했고 에스아이머트리얼즈에도 120억원을 투자해 자회사로 품었다.
반도체 장비 부품 계열사 한솔아이원스, 반도체 소재 사업을 영위하는 에스아이머트리얼즈, 검사(프로브 카드) 부품사 윌테크놀러지를 통해 장비·소재·검사 분야를 아우르는 밸류체인 시너지를 기대하고 있다. 계열사 간 판매 및 기술 협력을 강화하는 방식으로 경쟁력을 끌어올리겠다는 구상이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >