
프레스티지바이오로직스, 영업현금 유입 반전 '선수금 효과'
선수금 등 330억 증가, 61% 모회사 물량…수주잔고 710억 매출 전환 과제

프레스티지바이오로직스의 영업활동현금흐름이 3년 만에 순유입으로 돌아섰다. 2026 회계연도 당기순손실이 512억원으로 전년보다 86.5% 늘었지만 고객사로부터 받은 선수금과 계약부채가 330억원 증가하며 현금 유출을 막았다.
현금흐름 반전이 본업의 수익성 개선에서 나온 것은 아니다. 매출 267억원을 올리는 동안 매출원가로 460억원을 투입해 194억원의 매출총손실을 냈다. 영업손실도 493억원으로 전년보다 확대됐다. 이번에 확보한 현금을 향후 생산과 공정개발 서비스로 이행해 매출로 전환하고 원가 부담을 낮추는 것이 남은 과제다.
◇선수금·계약부채 330억 증가…영업현금흐름 32억 유입
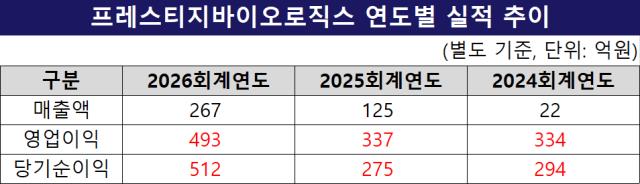
프레스티지바이오로직스는 2026 회계연도에 매출 267억원, 영업손실 493억원, 당기순손실 512억원을 기록했다. 매출은 전년보다 112.8% 증가했지만 영업손실과 순손실은 각각 46.4%, 86.5% 확대됐다. 회사는 6월 결산법인으로 회계연도는 7월부터 이듬해 6월까지다.
순손실 확대에도 영업활동현금흐름은 32억원 순유입을 기록했다. 2024 회계연도 83억원, 2025 회계연도 183억원이 각각 유출된 뒤 3년 만에 플러스로 돌아섰다.
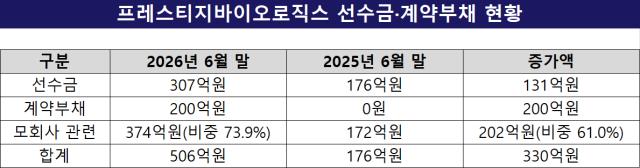
현금흐름 반전을 이끈 것은 고객사가 계약 이행 전에 지급한 자금이다. 선수금은 전년 말 176억원에서 2026년 6월 말 307억원으로 131억원 늘었다. 전년에는 없었던 계약부채도 200억원 새로 인식됐다. 선수금과 계약부채를 합친 금액은 176억원에서 506억원으로 330억원 증가했다.
선수금과 계약부채의 증가는 영업활동 과정에서 현금 유입으로 반영된다. 프레스티지바이오로직스는 순손실 512억원에 감가상각비와 금융상품 평가손익 등 비현금 항목 281억원을 조정했다. 여기에 선수금과 계약부채 증가를 포함한 운전자본 변동으로 281억원이 유입되면서 이자 지급 전 영업창출현금이 51억원으로 돌아섰다. 이자 19억원을 지급한 뒤 최종 영업활동현금흐름은 32억원이 됐다.
선수금과 계약부채는 매출이나 이익이 아니라 향후 계약을 이행해야 할 의무다. 생산이나 공정개발 서비스를 제공하기 전에는 부채로 남고 계약상 수행의무를 충족해야 매출로 전환된다. 이번 현금흐름 개선은 수익성 회복보다 수주대금의 선입금과 매출 인식 시점의 차이에서 발생한 셈이다.
관련 자금은 모회사 프레스티지바이오파마 물량에 집중됐다. 6월 말 모회사 관련 선수금은 239억원, 계약부채는 135억원이다. 합계 374억원으로 전체 선수금·계약부채 506억원의 73.9%를 차지한다. 이번 회계연도 증가분 330억원 중에서는 모회사 몫이 약 202억원으로 61%를 차지했다.
회계연도 중 모회사로부터 새로 수령한 선수금은 180억원이다. 프레스티지바이오로직스는 같은 기간 모회사와 아바스틴 바이오시밀러 ‘HD204’ 신공정과 췌장암 치료제 ‘PBP1510’ 등의 위탁생산 계약을 체결했다. 다만 회사는 선수금과 개별 프로젝트의 대응 관계는 계약상 비공개 사항이라고 밝혔다.
◇수주잔고 710억 확보…매출 전환해 원가 부담 낮춰야
선수금 유입은 향후 매출 기반을 미리 확보했다는 의미도 있다. 2026년 6월 말 프레스티지바이오로직스의 수주잔고는 2659만8000달러와 338억7500만원이다. 원화로 환산하면 약 710억원 규모다.
수주잔고는 고객사의 개발 일정과 생산계획에 따라 2032년까지 순차적으로 매출로 인식된다. 공정개발 등 CDO 서비스는 업무 진행에 따라 기간별로 매출을 인식하고 위탁생산(CMO)은 제품 통제가 고객에게 넘어가는 시점에 매출로 반영한다. 선수금·계약부채와 수주잔고는 일부 계약이 겹칠 수 있어 단순 합산할 수 없다.
사업 범위는 위탁생산에서 공정개발과 분석 서비스로 넓어지고 있다. 제품 매출은 105억원에서 145억원으로 38.4% 증가했다. 수탁 시험과 기술이전 등 기타 매출은 21억원에서 122억원으로 487.1% 늘었다. 전체 매출에서 기타 매출이 차지하는 비중은 16.6%에서 45.8%로 확대됐다.
신규 계약은 전년 41건에서 57건으로 증가했다. 국내 제약사 계약이 22건에서 35건, 글로벌 제약사 계약이 12건에서 18건으로 각각 늘었다. 생산실적도 15배치에서 28배치로 증가했고 실효 생산능력 기준 가동률은 31.3%에서 46.7%로 높아졌다.
아직 매출 증가가 수익성 개선으로 이어지지는 않았다. 매출원가는 282억원에서 460억원으로 증가해 매출 267억원을 크게 웃돌았다. 감가상각비와 인력·설비 유지비 등 고정비 부담이 큰 상황에서 생산량과 매출이 손익분기점에 미치지 못한 영향이다.
기말 현금은 16억원에서 69억원으로 늘었지만 유동자산 449억원에 비해 유동부채는 1525억원에 달한다. 영업현금흐름이 한 차례 플러스로 돌아선 것만으로 유동성과 수익구조가 정상화됐다고 보기는 어렵다.
향후 현금흐름의 지속성은 선수금을 받은 계약을 예정대로 수행해 수주잔고를 매출로 바꾸고 생산 가동률을 높일 수 있는지에 달렸다. 선입금으로 확보한 현금이 생산비용으로 투입되는 과정에서 추가적인 운전자본 부담이 발생할 가능성도 있다.
프레스티지바이오로직스 관계자는 “이번 영업활동현금흐름 개선에는 선수금 유입이 대부분 기여했다”며 “선수금이 어떤 프로젝트와 연계된 자금인지는 계약상 공개하기 어렵다”고 말했다.
현금흐름 반전이 본업의 수익성 개선에서 나온 것은 아니다. 매출 267억원을 올리는 동안 매출원가로 460억원을 투입해 194억원의 매출총손실을 냈다. 영업손실도 493억원으로 전년보다 확대됐다. 이번에 확보한 현금을 향후 생산과 공정개발 서비스로 이행해 매출로 전환하고 원가 부담을 낮추는 것이 남은 과제다.
◇선수금·계약부채 330억 증가…영업현금흐름 32억 유입
프레스티지바이오로직스는 2026 회계연도에 매출 267억원, 영업손실 493억원, 당기순손실 512억원을 기록했다. 매출은 전년보다 112.8% 증가했지만 영업손실과 순손실은 각각 46.4%, 86.5% 확대됐다. 회사는 6월 결산법인으로 회계연도는 7월부터 이듬해 6월까지다.
순손실 확대에도 영업활동현금흐름은 32억원 순유입을 기록했다. 2024 회계연도 83억원, 2025 회계연도 183억원이 각각 유출된 뒤 3년 만에 플러스로 돌아섰다.
현금흐름 반전을 이끈 것은 고객사가 계약 이행 전에 지급한 자금이다. 선수금은 전년 말 176억원에서 2026년 6월 말 307억원으로 131억원 늘었다. 전년에는 없었던 계약부채도 200억원 새로 인식됐다. 선수금과 계약부채를 합친 금액은 176억원에서 506억원으로 330억원 증가했다.
선수금과 계약부채의 증가는 영업활동 과정에서 현금 유입으로 반영된다. 프레스티지바이오로직스는 순손실 512억원에 감가상각비와 금융상품 평가손익 등 비현금 항목 281억원을 조정했다. 여기에 선수금과 계약부채 증가를 포함한 운전자본 변동으로 281억원이 유입되면서 이자 지급 전 영업창출현금이 51억원으로 돌아섰다. 이자 19억원을 지급한 뒤 최종 영업활동현금흐름은 32억원이 됐다.
선수금과 계약부채는 매출이나 이익이 아니라 향후 계약을 이행해야 할 의무다. 생산이나 공정개발 서비스를 제공하기 전에는 부채로 남고 계약상 수행의무를 충족해야 매출로 전환된다. 이번 현금흐름 개선은 수익성 회복보다 수주대금의 선입금과 매출 인식 시점의 차이에서 발생한 셈이다.
관련 자금은 모회사 프레스티지바이오파마 물량에 집중됐다. 6월 말 모회사 관련 선수금은 239억원, 계약부채는 135억원이다. 합계 374억원으로 전체 선수금·계약부채 506억원의 73.9%를 차지한다. 이번 회계연도 증가분 330억원 중에서는 모회사 몫이 약 202억원으로 61%를 차지했다.
회계연도 중 모회사로부터 새로 수령한 선수금은 180억원이다. 프레스티지바이오로직스는 같은 기간 모회사와 아바스틴 바이오시밀러 ‘HD204’ 신공정과 췌장암 치료제 ‘PBP1510’ 등의 위탁생산 계약을 체결했다. 다만 회사는 선수금과 개별 프로젝트의 대응 관계는 계약상 비공개 사항이라고 밝혔다.
◇수주잔고 710억 확보…매출 전환해 원가 부담 낮춰야
선수금 유입은 향후 매출 기반을 미리 확보했다는 의미도 있다. 2026년 6월 말 프레스티지바이오로직스의 수주잔고는 2659만8000달러와 338억7500만원이다. 원화로 환산하면 약 710억원 규모다.
수주잔고는 고객사의 개발 일정과 생산계획에 따라 2032년까지 순차적으로 매출로 인식된다. 공정개발 등 CDO 서비스는 업무 진행에 따라 기간별로 매출을 인식하고 위탁생산(CMO)은 제품 통제가 고객에게 넘어가는 시점에 매출로 반영한다. 선수금·계약부채와 수주잔고는 일부 계약이 겹칠 수 있어 단순 합산할 수 없다.
사업 범위는 위탁생산에서 공정개발과 분석 서비스로 넓어지고 있다. 제품 매출은 105억원에서 145억원으로 38.4% 증가했다. 수탁 시험과 기술이전 등 기타 매출은 21억원에서 122억원으로 487.1% 늘었다. 전체 매출에서 기타 매출이 차지하는 비중은 16.6%에서 45.8%로 확대됐다.
신규 계약은 전년 41건에서 57건으로 증가했다. 국내 제약사 계약이 22건에서 35건, 글로벌 제약사 계약이 12건에서 18건으로 각각 늘었다. 생산실적도 15배치에서 28배치로 증가했고 실효 생산능력 기준 가동률은 31.3%에서 46.7%로 높아졌다.
아직 매출 증가가 수익성 개선으로 이어지지는 않았다. 매출원가는 282억원에서 460억원으로 증가해 매출 267억원을 크게 웃돌았다. 감가상각비와 인력·설비 유지비 등 고정비 부담이 큰 상황에서 생산량과 매출이 손익분기점에 미치지 못한 영향이다.
기말 현금은 16억원에서 69억원으로 늘었지만 유동자산 449억원에 비해 유동부채는 1525억원에 달한다. 영업현금흐름이 한 차례 플러스로 돌아선 것만으로 유동성과 수익구조가 정상화됐다고 보기는 어렵다.
향후 현금흐름의 지속성은 선수금을 받은 계약을 예정대로 수행해 수주잔고를 매출로 바꾸고 생산 가동률을 높일 수 있는지에 달렸다. 선입금으로 확보한 현금이 생산비용으로 투입되는 과정에서 추가적인 운전자본 부담이 발생할 가능성도 있다.
프레스티지바이오로직스 관계자는 “이번 영업활동현금흐름 개선에는 선수금 유입이 대부분 기여했다”며 “선수금이 어떤 프로젝트와 연계된 자금인지는 계약상 공개하기 어렵다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
