IBK기업은행, 중기 대출 확대 속 리스크 관리 관건
이자이익 성장세, 연결 자회사 부진 '발목'…건전성 지표 악화

IBK기업은행이 올해 3분기 누적 2조원 넘는 순이익을 달성했다. 다만 연결 자회사들의 부진으로 전년 동기 대비 감소세가 이어졌다. 중소기업을 중심으로 대출 자산은 늘려가고 있지만 연체율이 상승하고 있는 점 등을 경영 부담으로 작용하고 있는 상황이다.
◇자회사 부진 탓 연결 손익 전년비 감소, 중기 대출 확대 눈길
기업은행은 올해 3분기 연결 기준 누적 순이익 2조2141억원을 기록했다. 전년 동기 대비 2.0% 감소했다. 다만 별도 기준 누적 순이익은 같은 기간 0.6% 증가한 2조89억원을 기록했다.
연결 기준 순이익 부진은 주요 자회사 부진 영향으로 풀이된다. IBK연금보험과 IBK저축은행, IBK벤처투자 등 자회사가 누적 순손실 전환했다. 자회사 가운데 이익 비중이 큰 IBK캐피탈과 IBK투자증권은 흑자 기조를 이었지만 전년 동기 대비 순이익이 각각 13.2%, 47.9% 감소하면서 전체 수익성 부진에 영향을 미쳤다.
기업은행만 보면 이자이익과 비이자이익이 고르게 증가했다. 올해 3분기 기업은행 이자이익은 5조7490억원이다. 전년 대비 7.2% 증가했다. 같은 기간 비이자이익은 1.7% 증가한 5498억원으로 집계됐다. 금리 상승 및 금융시장 변동성 속에서도 은행 본업인 이자 수익 자산이 견조하게 성장한 것으로 풀이된다.
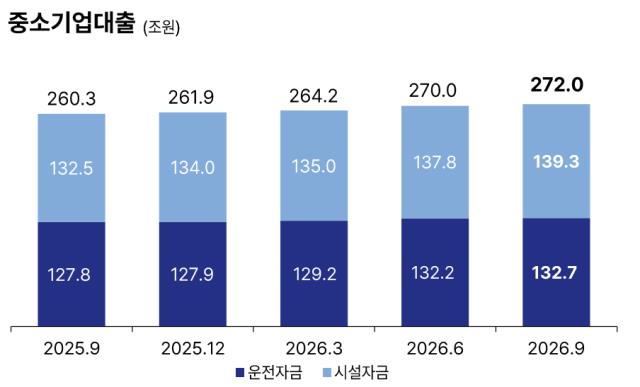
생산적 금융 기조와 맞물려 중소기업 대출 잔액이 증가한 점은 눈에 띈다. 올해 3분기 말 기업은행의 중소기업 대출 잔액은 272조원이다. 지난해 말 대비 3.9% 증가했다. 여기에 가계 대출 등이 증가하면서 전체 대출 잔액은 326조2000억원으로 집계된다. 전체 대출 가운데 중소기업이 차지하는 비중은 83.4% 수준이다.
◇건전성 지표 하락, CET1비율 11.48%
다만 건전성 지표는 다소 나빠졌다. 올해 3분기 말 고정이하여신(NPL)비율은 1.31%다. 지난 2분기 말 1.27%까지 낮아졌던 NPL비율은 1개 분기 사이에 0.04%포인트 올랐다. 연체율도 1%를 넘었다. 지난해 4분기 0.89%로 떨어졌던 연체율은 올해 들어 1분기 0.95%, 2분기 0.94% 등을 기록하다 다시 올해 3분기 1.04%까지 올랐다.
중소기업 대상 대출 자산이 늘어난 데 따른 것으로 풀이된다. 이에 대손충당금 전입액도 증가하며 대손비용률은 올해 3분기 0.53%를 기록했다. 이에 대해 기업은행은 선제적인 충당금 적립 영향이라고 설명했다. 이와 관련 기업은행 CET1비율은 다소 낮아졌다. 지난해 3분기 CET1비율 11.72%를 기록했으나, 올해 3분기에는 11.48%로 잠정 집계됐다.
기업은행 관계자는 "기준금리 인상 및 물가 상승 등 불확실성이 지속되는 상황"이라면서도 "소상공인, 자영업자 및 첨단·혁신기업에 대한 정책 금융 공급을 확대할 것"이라고 말했다. 이어 "AI 대전환 등 은행 경쟁력을 지속 강화할 것"이라고 덧붙였다.
◇자회사 부진 탓 연결 손익 전년비 감소, 중기 대출 확대 눈길
기업은행은 올해 3분기 연결 기준 누적 순이익 2조2141억원을 기록했다. 전년 동기 대비 2.0% 감소했다. 다만 별도 기준 누적 순이익은 같은 기간 0.6% 증가한 2조89억원을 기록했다.
연결 기준 순이익 부진은 주요 자회사 부진 영향으로 풀이된다. IBK연금보험과 IBK저축은행, IBK벤처투자 등 자회사가 누적 순손실 전환했다. 자회사 가운데 이익 비중이 큰 IBK캐피탈과 IBK투자증권은 흑자 기조를 이었지만 전년 동기 대비 순이익이 각각 13.2%, 47.9% 감소하면서 전체 수익성 부진에 영향을 미쳤다.
기업은행만 보면 이자이익과 비이자이익이 고르게 증가했다. 올해 3분기 기업은행 이자이익은 5조7490억원이다. 전년 대비 7.2% 증가했다. 같은 기간 비이자이익은 1.7% 증가한 5498억원으로 집계됐다. 금리 상승 및 금융시장 변동성 속에서도 은행 본업인 이자 수익 자산이 견조하게 성장한 것으로 풀이된다.
생산적 금융 기조와 맞물려 중소기업 대출 잔액이 증가한 점은 눈에 띈다. 올해 3분기 말 기업은행의 중소기업 대출 잔액은 272조원이다. 지난해 말 대비 3.9% 증가했다. 여기에 가계 대출 등이 증가하면서 전체 대출 잔액은 326조2000억원으로 집계된다. 전체 대출 가운데 중소기업이 차지하는 비중은 83.4% 수준이다.
◇건전성 지표 하락, CET1비율 11.48%
다만 건전성 지표는 다소 나빠졌다. 올해 3분기 말 고정이하여신(NPL)비율은 1.31%다. 지난 2분기 말 1.27%까지 낮아졌던 NPL비율은 1개 분기 사이에 0.04%포인트 올랐다. 연체율도 1%를 넘었다. 지난해 4분기 0.89%로 떨어졌던 연체율은 올해 들어 1분기 0.95%, 2분기 0.94% 등을 기록하다 다시 올해 3분기 1.04%까지 올랐다.
중소기업 대상 대출 자산이 늘어난 데 따른 것으로 풀이된다. 이에 대손충당금 전입액도 증가하며 대손비용률은 올해 3분기 0.53%를 기록했다. 이에 대해 기업은행은 선제적인 충당금 적립 영향이라고 설명했다. 이와 관련 기업은행 CET1비율은 다소 낮아졌다. 지난해 3분기 CET1비율 11.72%를 기록했으나, 올해 3분기에는 11.48%로 잠정 집계됐다.
기업은행 관계자는 "기준금리 인상 및 물가 상승 등 불확실성이 지속되는 상황"이라면서도 "소상공인, 자영업자 및 첨단·혁신기업에 대한 정책 금융 공급을 확대할 것"이라고 말했다. 이어 "AI 대전환 등 은행 경쟁력을 지속 강화할 것"이라고 덧붙였다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >