한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
신도리코가 부동산 임대와 주주환원으로 사무기기 사업의 부진을 만회하려 하고 있지만 시장의 평가는 여전히 냉담하다. 풍부한 순자산에도 주가는 저평가 국면에 머물고 있다. 임대사업에서 발생하는 이익만으로는 주력 사업의 실적 부진을 상쇄하기 어려운 상황이다. 자산 활용 전략의 실효성이 시험대에 올랐다.
우승협 전무를 중심으로 한 비상장 계열사 지배구조도 기업가치 제고의 변수다. 자산을 수익으로 연결하는 데 그치지 않고 복잡한 출자 관계를 정리해 주주환원 효과를 높여야 한다. 자산은 쌓였지만 이를 주주가치로 전환하지 못하는 구조를 바꾸는 것이 신도리코의 과제다.
◇인쇄 수요 둔화에 실적 후퇴, 영업외손익으로 방어
6일 한국거래소에 따르면 신도리코는 이달 처음 공개된 저PBR 기업 명단에 포함됐다. 거래소가 제시한 주가순자산비율(PBR)은 0.34배로 시가총액이 장부상 순자산의 34% 수준이라는 의미다. 해당 수치는 올해 9월 21일부터 지난달 22일까지 20거래일의 일평균 시가총액과 기준일 현재 가장 최근 재무제표의 자본총계를 바탕으로 산출됐다.
코스피 상장사는 최근 6개 반기 연속 또는 최근 7개 반기 중 6개 반기 동안 업종 내 PBR 하위 25%에 해당하면 공표 대상이 된다. 일시적인 주가 조정에 그치지 않고 자산 대비 낮은 시장 평가가 장기간 이어졌다는 뜻이다.
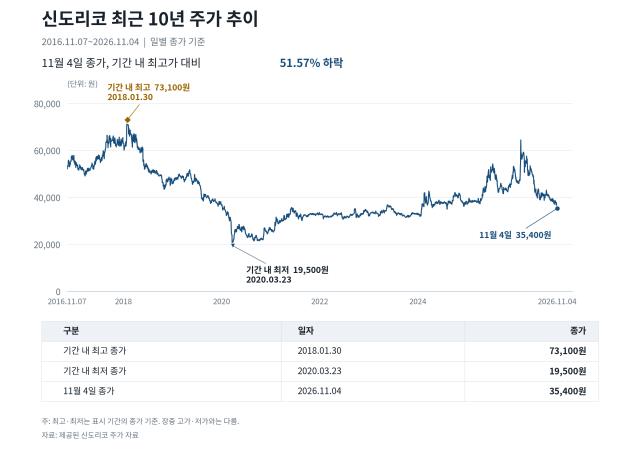
실제로 신도리코의 주가는 최근 10년간 고점과 큰 격차를 보이고 있다. 2018년 1월 30일 종가 기준 7만3100원까지 올랐지만 이달 4일에는 3만5400원에 거래를 마쳤다. 고점 대비 하락률은 51.57%다.
*챗GPT로 생성한 이미지
주력인 복합기와 프린터 등 사무기기 시장의 성장 둔화가 주가 하락의 배경이다. 2020년 코로나19 확산으로 재택근무가 늘어난 데 이어 전자문서와 클라우드 기반 업무가 정착하면서 인쇄 수요를 회복하기 어려운 환경이 됐다. 종이 문서 출력을 중심으로 성장해 온 사업모델의 확장성이 제약을 받는 것이다.
실제로 신도리코는 2020년 연결 영업손실 146억원을 기록했고 2022년에도 22억원의 적자를 냈다. 2023년에는 매출 4026억원과 영업이익 301억원을 거두며 반등했지만 이후 매출이 2년 연속 줄었다. 지난해 매출은 3173억원으로 감소했고 영업이익도 62억원으로 2023년의 약 5분의 1 수준에 그쳤다.
유사한 흐름이 최근에도 이어지고 있다. 올해 2분기 연결 매출은 713억원으로 전년 동기 712억원과 비슷했지만 영업손실은 18억원에서 88억원으로 확대됐다. 당기순손실은 같은 기간 146억원에서 22억원으로 줄었다. 외환차익과 이자수익 등을 포함한 금융수익 126억원이 반영됐고 금융비용도 229억원에서 25억원으로 감소한 영향이다. 본업의 이익 창출보다 영업외손익이 최종 손익을 방어한 셈이다.
◇부동산 투자 늘려 돌파구, 비상장사 거친 승계는 '변수'
새로운 수익원으로 비중을 높인 사업은 부동산 임대업이다. 지난해 일본 자회사 '신도 프로퍼티 재팬'을 통해 도쿄 시부야의 토지와 건물을 매입했고 서울 성동구 성수동 본사 인근 부동산도 확보했다. 작년 말 연결 투자부동산 장부가액은 3849억원으로 자산총계 1조1490억원의 33.5%를 차지했다.
성과는 나타나고 있다. 올 상반기 내부거래를 제외한 임대업 순매출은 60억원으로 전년 동기 32억원보다 약 두 배 늘었다. 영업이익도 19억원에서 29억원으로 증가했다. 다만 같은 기간 사무용품 부문의 영업손실이 2억원에서 88억원으로 커지면서 연결 기준으로는 59억원의 영업적자를 기록했다.
주주환원 측면에서는 올해 정기주총에서 자본준비금 1144억원 중 640억원을 이익잉여금으로 전환하는 감액배당을 결정했다. 배당 재원을 보강했지만 실제 현금배당은 축소됐다. 2022년부터 지난해까지 주당 1500원을 지급했으나 올해는 실적 부진을 반영해 1000원으로 낮췄다.
사업 부진에 더해 복잡한 지배구조가 주가 상승을 제한하는 요인으로 꼽힌다. 신도리코는 우 전무를 정점으로 신도시스템과 신도SDR을 거쳐 상장사를 지배하는 옥상옥 구조다.
우 전무는 신도시스템 지분 50%를 보유하고 있다. 신도시스템은 신도SDR의 최대주주(29.17%)다. 신도SDR은 신도리코 지분 23.48%를 보유하고 있고 신도시스템도 신도리코 지분 6.27%를 직접 갖고 있다. 우 전무의 신도리코 직접 지분율은 0.18%지만 비상장 계열사들을 통해 경영권을 이어받을 기반은 이미 갖춘 셈이다.
이 같은 구조에서는 후계자가 상장사 주식을 대규모로 직접 취득하지 않고도 영향력을 행사할 수 있다. 기업의 자금 배분이 사업 경쟁력과 투자 수익률을 높이는 데 집중되는지, 오너 일가의 승계와 지배력 유지에 치우치지 않는지 확인할 필요가 커진다.
저평가 해소를 위해서는 본업의 수익성을 회복하고 부동산 임대업의 이익 기여도를 높여야 한다. 지배구조를 단순화하고 경영 성과가 일반주주에 대한 환원으로 이어지도록 하는 것도 주가 재평가를 위한 과제로 남는다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >