한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
한진이 매출 성장과 분기 영업이익 회복에도 낮은 기업가치 평가를 벗어나지 못하고 있다. 매출 비중이 큰 택배사업의 수익성이 낮은 탓이 크다. 특히 리스·차입 비용이 커서 영업흑자가 주주 몫의 순이익으로 이어지지 못하고 있다.
회사는 메가허브 중심의 운영 효율화와 해외사업 확대로 이익 기반을 넓히고 있다. 적자에도 배당을 유지해온 만큼 주주환원 축소만으로 저평가를 설명하기는 어렵다. 기존 투자 시설과 해외 네트워크를 활용해 금융비용을 감당하고도 남는 이익을 확보하는 것이 과제다.
◇매출 늘어도 영업익 하락…택배 부진 보완하는 물류
한국거래소가 공표한 한진의 PBR은 0.17배다. 지난 5년간 한진의 PBR은 하락세를 보였다. 2021년 코로나19 영향으로 물동량이 급격히 늘며 0.25배를 기록한뒤 2022년 0.22배, 2023년 0.2배, 2024년 0.23배, 2025년 0.21배를 기록했다.
장부상 자본에 비해 주주에게 귀속되는 이익이 적은 것이 원인으로 지목된다. 올해 상반기 말 연결 지배주주지분은 1조4058억원이지만 지배주주순손익은 2024년 43억원, 지난해 16억원 적자를 기록했다.
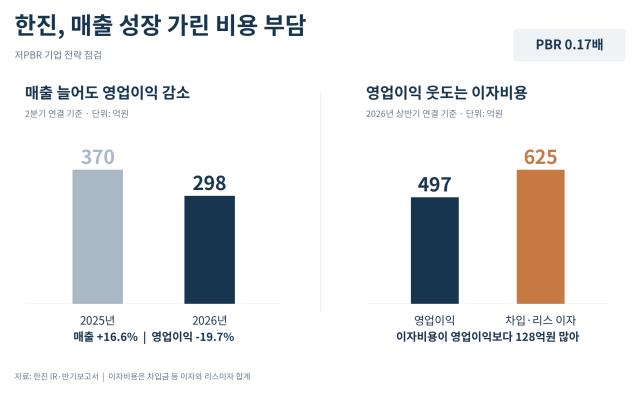
구체적으로 올해 2분기에는 원가와 판관비가 부담을 줬다. 매출은 7408억원에서 8641억원으로 16.6% 늘었지만 같은 기간 매출원가는 18.4% 증가했다. 매출총이익은 667억원에서 660억원으로 줄었다. 한진이 공개한 IR 자료에 따르면 판관비도 297억원에서 362억원으로 늘면서 영업이익은 19.7%(72억원) 감소했다.
최근 분기 영업이익은 회복세를 보였다. 지난해 4분기 171억원에서 올해 1분기 198억원, 2분기 298억원, 3분기 326억원으로 늘었다. 다만 3분기 매출 증가율은 전년 동기 대비 11.3%로 영업이익 증가율 5.8%를 웃돌았다. 영업이익률은 약 3.9%에서 3.7%로 낮아졌다. 결과적으로 1~9월 누적 영업이익은 823억원으로 13.5% 감소했다.
이는 사업별로 매출과 이익의 중심이 다른 데서 비롯됐다. 지난해 택배 매출은 1조3512억원으로 연결 매출의 44.1%를 차지했지만 영업이익은 108억원, 이익률은 0.8%였다. 반면 물류사업은 매출 비중이 27.9%였지만 영업이익 945억원을 기록했다. 연결 영업이익의 84.3%에 해당하는 규모다.
택배사업은 매출 감소와 함께 적자로 돌아섰다. 올해 상반기 매출은 6619억원으로 전년 동기 6710억원보다 1.4% 줄었다. 같은 기간 영업손익은 44억원 흑자에서 20억원 적자로 악화했다.
◇영업흑자 웃도는 금융비용…글로벌 확대로 이익 확보 추진
문제는 사업에서 이익을 내도 금융비용을 거치면 남는 몫은 작아진다는 것이다. 지난해 연결 영업이익은 1122억원이었는데 금융원가는 1269억원이었다. 이 가운데 차입금 등 이자비용은 572억원, 리스이자는 656억원이었다.
차입금 이자만 보면 영업이익으로 감당할 수 있지만 리스이자까지 합치면 이자보상배율은 약 0.91배다. 올해 상반기에도 영업이익은 497억원이었는데, 차입·리스 이자는 약 625억원이었다. 물류시설 등을 임차해 운영하는 비용까지 고려하면 본업의 이익을 더 늘려야 하는 상황이다.
회사가 추진하는 개선 방향은 운영 효율화와 글로벌 확장이다. 발표된 중장기 계획에 따르면 2025년까지 누적 투자액은 약 7260억원이다. 풀필먼트·인프라에 5013억원, 플랫폼·IT·자동화에 2038억원을 배분했다. 해외 네트워크 확대와 포워딩 경쟁력 강화, 현지 고객 대상 물류사업 확대도 전략으로 제시했다.
투자의 효과는 미미했다. 택배 영업이익은 메가허브 가동 초기인 2024년 59억원에서 지난해 108억원으로 회복했지만 올해 상반기 다시 적자로 돌아섰다. 글로벌은 성장했으나 아직 전체 이익을 크게 끌어올릴 수준은 아니다.
다만 대형 투자 이후의 부담을 낮출 여지는 생겼다. 유·무형자산 취득 지출은 2022년 2176억원에서 지난해 754억원으로 줄었다. 이제는 택배 원가 절감과 해외사업 성장이 순이익과 현금 축적으로 이어져야 한다는 지적이다. 낮은 자본수익성을 개선하고 리스·차입 부담을 줄이는 성과가 기업가치 재평가의 근거가 될 수 있다.
*챗GPT를 활용한 이미지
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >