금호건설, 부채비율 337%로…현금창출력 개선 과제
순이익·영구채 효과에 자본 741억 증가, 선수금 감소해 영업현금 순유출

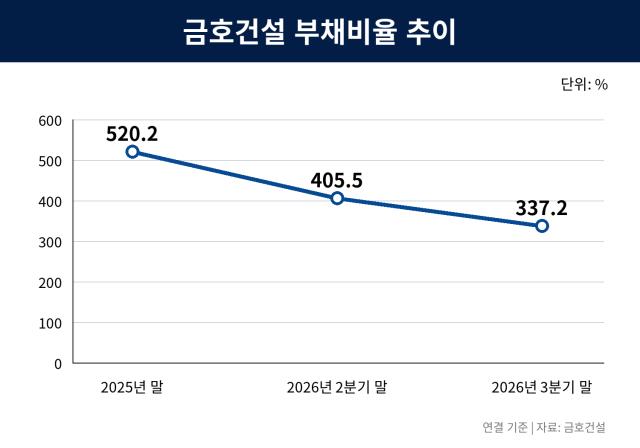
금호건설이 올해 3분기 수익성 회복과 자본 확대에 힘입어 부채비율을 300%대로 개선했다. 차입금 상환과 선수금이 줄어들면서 부채 규모도 줄었다. 다만 이익 증가가 현금흐름 개선으로 이어지지는 못했다. 일감을 확대하고 있는 만큼 안정적인 공사대금 회수를 통해 현금창출력을 개선하는 것이 중요할 것으로 분석된다.
◇부채비율 520%→337%…차입금 391억 상환
금융감독원 전자공시시스템에 따르면 금호건설의 올해 3분기 말 연결 기준 부채비율은 337.2%다. 지난해 말 520.2%보다 183.0%포인트 낮아졌다. 같은 기간 부채는 1조2619억원에서 1조678억원으로 1941억원 줄고 자본총계는 2426억원에서 3167억원으로 741억원 늘었다.
부채비율 하락에 더 큰 영향을 미친 것은 자본이 증가한 영향으로 풀이된다. 부채비율은 부채를 자본으로 나눠 산출하는 만큼 분모인 자본 확대 효과가 컸다. 자본 확대를 이끈 것은 순이익 규모와 영구채 발행 효과다.
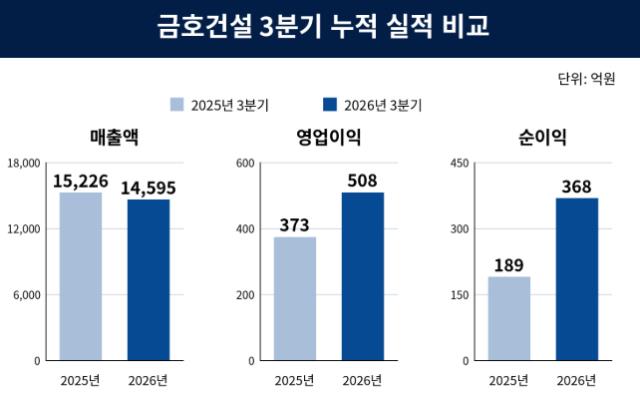
금호건설의 올해 3분기 누적 순이익은 368억원으로 전년 동기 189억원 대비 94.7% 증가했다. 실제 건축 부문 매출총이익은 1089억원으로 전년 동기 772억원 대비 317억원 증가했다. 플랜트 부문 역시 25억원에서 116억원으로 뛰었다.
지난 6월 발행한 영구채 300억원 가운데 발행비용을 제외한 289억원도 자본에 반영된 상황이다. 영구채는 회계상 자본으로 분류된다. 실제 금호건설은 영구채를 부채로 분류할 경우 부채비율이 337.2%에서 381.2%로 높아진다고 밝혔다.
차입금 상환에도 자금을 투입했다. 금호건설은 올해 3분기 단기차입금 상환액은 92억원, 장기차입금 상환액은 299억원으로 총 391억원이다. 신규 차입 170억원을 빼면 순상환액은 221억원이다. 결과적으로 차입금은 지난해 말 1571억원에서 1358억원으로 214억원 줄었다.
◇연간 목표 웃돈 신규 수주액 2.8조
다만 수익성 회복이 현금흐름 개선으로 이어지지는 않았다. 올해 3분기 영업이익은 508억원으로 전년 동기 373억원보다 36.3% 증가했다. 반면 영업활동현금흐름은 지난해 338억원 순유입(+)에서 올해 148억원 순유출(-)로 전환됐다.
선수금이 줄어든 영향이다. 금호건설 현금흐름표에 따르면 올해 선수금이 줄면서 1166억원의 현금이 빠져나간 것으로 나타났다. 선수금이 부채로 잡힌 만큼 부채비율 하락에는 기여했지만 실제 현금창출력에는 부담으로 작용한 것으로 풀이된다.
따라서 앞으로 보유한 수주잔고가 착공으로 이어지고 공사대금을 회수해 현금 유입을 확대하는 것이 중요할 것으로 보인다. 금호건설은 일감을 쌓아가고 있다. 올해 3분기 신규 수주액은 2조8481억원을 기록했다. 이는 1조4871억원 대비 91% 증가한 수치다. 올해 연간 신규 수주 목표인 2조7000억원을 이미 넘어선 규모다.
금호건설 관계자는 "풍부한 수주 잔고를 바탕으로 안정적인 사업 기반을 유지하고 수익성 개선 흐름을 이어가겠다"며 "지난 10월 발행한 영구전환사채(CB)가 4분기 자본에 반영 예정인 만큼 부채비율은 더욱 낮아질 것"이라고 설명했다.
◇부채비율 520%→337%…차입금 391억 상환
금융감독원 전자공시시스템에 따르면 금호건설의 올해 3분기 말 연결 기준 부채비율은 337.2%다. 지난해 말 520.2%보다 183.0%포인트 낮아졌다. 같은 기간 부채는 1조2619억원에서 1조678억원으로 1941억원 줄고 자본총계는 2426억원에서 3167억원으로 741억원 늘었다.
부채비율 하락에 더 큰 영향을 미친 것은 자본이 증가한 영향으로 풀이된다. 부채비율은 부채를 자본으로 나눠 산출하는 만큼 분모인 자본 확대 효과가 컸다. 자본 확대를 이끈 것은 순이익 규모와 영구채 발행 효과다.
금호건설의 올해 3분기 누적 순이익은 368억원으로 전년 동기 189억원 대비 94.7% 증가했다. 실제 건축 부문 매출총이익은 1089억원으로 전년 동기 772억원 대비 317억원 증가했다. 플랜트 부문 역시 25억원에서 116억원으로 뛰었다.
지난 6월 발행한 영구채 300억원 가운데 발행비용을 제외한 289억원도 자본에 반영된 상황이다. 영구채는 회계상 자본으로 분류된다. 실제 금호건설은 영구채를 부채로 분류할 경우 부채비율이 337.2%에서 381.2%로 높아진다고 밝혔다.
차입금 상환에도 자금을 투입했다. 금호건설은 올해 3분기 단기차입금 상환액은 92억원, 장기차입금 상환액은 299억원으로 총 391억원이다. 신규 차입 170억원을 빼면 순상환액은 221억원이다. 결과적으로 차입금은 지난해 말 1571억원에서 1358억원으로 214억원 줄었다.
◇연간 목표 웃돈 신규 수주액 2.8조
다만 수익성 회복이 현금흐름 개선으로 이어지지는 않았다. 올해 3분기 영업이익은 508억원으로 전년 동기 373억원보다 36.3% 증가했다. 반면 영업활동현금흐름은 지난해 338억원 순유입(+)에서 올해 148억원 순유출(-)로 전환됐다.
선수금이 줄어든 영향이다. 금호건설 현금흐름표에 따르면 올해 선수금이 줄면서 1166억원의 현금이 빠져나간 것으로 나타났다. 선수금이 부채로 잡힌 만큼 부채비율 하락에는 기여했지만 실제 현금창출력에는 부담으로 작용한 것으로 풀이된다.
따라서 앞으로 보유한 수주잔고가 착공으로 이어지고 공사대금을 회수해 현금 유입을 확대하는 것이 중요할 것으로 보인다. 금호건설은 일감을 쌓아가고 있다. 올해 3분기 신규 수주액은 2조8481억원을 기록했다. 이는 1조4871억원 대비 91% 증가한 수치다. 올해 연간 신규 수주 목표인 2조7000억원을 이미 넘어선 규모다.
금호건설 관계자는 "풍부한 수주 잔고를 바탕으로 안정적인 사업 기반을 유지하고 수익성 개선 흐름을 이어가겠다"며 "지난 10월 발행한 영구전환사채(CB)가 4분기 자본에 반영 예정인 만큼 부채비율은 더욱 낮아질 것"이라고 설명했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >