

금호건설의 재무구조 개선세가 뚜렷해지고 있다. 상반기 연결 기준 부채비율이 400%대 초반으로 내려오면서 한 분기 만에 145%포인트(p) 넘게 하락했다. 수익성 회복으로 이익을 쌓은 데다 신종자본증권(영구채)을 발행해 자본이 증가한 효과가 함께 나타났다. 상반기 신규 수주액도 전년 동기의 두 배를 웃돌아 향후 실적을 뒷받침할 일감을 확보했다.
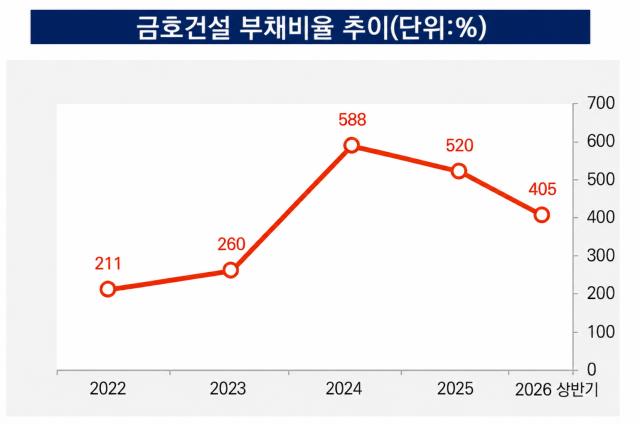
13일 금융감독원 전자공시시스템에 따르면 금호건설의 올해 상반기 말 연결 기준 부채비율은 405.5%를 기록했다. 지난 1분기 말 551.1%와 비교하면 한 분기 만에 145.6%포인트 낮아졌다. 별도 기준 부채비율도 393.3%를 기록해 400% 아래로 내려왔다.
금호건설 부채비율은 2024년까지만 해도 580%대에 육박했다. 2024년 3분기 빅배스(일시적 손실 반영)를 단행한 이후 실적 반등 흐름을 보이고 있다. 2025년 흑자로 돌아섰고 이후 차입금 감축에 주력하고 있다.
실제 연결 기준 차입금은 2025년 말 1571억원에서 올해 1분기 말 1311억원으로 260억원 감소했다. 2분기 말에는 다시 1286억원으로 줄었다. 반년 동안 차입금을 285억원, 18%나 줄인 셈이다.
차입금 감축의 배경 중 하나로는 자본 확충 효과가 꼽힌다. 금호건설은 지난 6월 29일 300억원 규모 영구채를 발행했다. 만기는 2056년이며 최초 발행금리는 연 7.0%다. 실제 발행비용을 제외한 289억5600만원이 회계상 자본으로 반영됐다. 조달한 금액은 부채를 줄이는 데 투입됐다. 금호건설은 영구채로 확보한 금액을 매입채무 상환에 사용했다.
이에 더해 이익을 쌓고 있는 점도 부채비율 개선을 뒷받침했다. 금호건설은 올해 상반기 연결 기준 매출은 9650억원, 영업이익은 286억원을 기록했다. 매출은 전년 동기보다 소폭 감소했지만 영업이익은 지난해 같은 기간 219억원보다 30.6% 증가했다. 영업이익률은 2.2%에서 3.0%로 0.8%포인트 높아졌다.
순이익은 244억원을 기록했다. 이는 전년 동기 112억원보다 두 배 이상 증가한 수치다. 원가 부담이 낮아진 영향이 컸다. 금호건설의 상반기 원가율은 93.2%를 기록했다. 이는 전년 동기(94.6%)보다 1.6%포인트 하락한 수치다. 현장 원가 관리와 선별 수주 영향이 반영된 것으로 풀이된다.
특히 금호건설의 매출 비중을 살펴보면 공공사업과 민간 사업이 균형을 이루고 있다. 금호건설의 올 상반기 매출 중 관급 공사 매출은 4139억원으로 전체의 42.9%를 차지했다. 민간 건축 매출은 5009억원으로 51.9%를 기록했다. 공공사업을 통해 안정적인 매출 기반을 확보하는 동시에 민간사업에서 수익성을 확보하고 있는 것이다.
일감도 탄탄하다. 금호건설의 상반기 신규 수주액은 1조7939억원으로 전년 동기(9461억원)보다 111.6% 증가했다. 지난해 상반기 8478억원이던 신규 수주 규모가 두 배 이상으로 커진 것이다. 1분기에만 1조3955억원을 확보한 데 이어 2분기에도 약 3984억원을 추가했다.
상반기 이후로도 수주가 이어지고 있다. 7월 한 달 동안 공공 부문에서만 총 7888억원을 수주했다. 세부적으로는 평택 고덕 A72·73블록 민참 사업(4382억원)과 장지차고지 입체화사업(3506억원)이다. 두 사업에 금호건설 지분 51%와 50%를 각각 적용하면 3988억원 규모 일감을 쌓았다.
물론 재무 부담이 완전히 해소된 것은 아니다. 부채비율이 여전히 400%를 웃돌고 있기 때문이다. 향후 확보한 수주 물량을 실제 매출로 연결하면서 재무 구조 개선을 이어가겠다는 구상이다.
금호건설 관계자는 "상반기 흑자 실현과 신종자본증권 발행 등으로 자본이 증가했고 차입금 상환과 선수금의 매출 전환 등으로 부채가 감소하면서 부채비율이 개선됐다"고 설명했다.
13일 금융감독원 전자공시시스템에 따르면 금호건설의 올해 상반기 말 연결 기준 부채비율은 405.5%를 기록했다. 지난 1분기 말 551.1%와 비교하면 한 분기 만에 145.6%포인트 낮아졌다. 별도 기준 부채비율도 393.3%를 기록해 400% 아래로 내려왔다.
금호건설 부채비율은 2024년까지만 해도 580%대에 육박했다. 2024년 3분기 빅배스(일시적 손실 반영)를 단행한 이후 실적 반등 흐름을 보이고 있다. 2025년 흑자로 돌아섰고 이후 차입금 감축에 주력하고 있다.
실제 연결 기준 차입금은 2025년 말 1571억원에서 올해 1분기 말 1311억원으로 260억원 감소했다. 2분기 말에는 다시 1286억원으로 줄었다. 반년 동안 차입금을 285억원, 18%나 줄인 셈이다.
차입금 감축의 배경 중 하나로는 자본 확충 효과가 꼽힌다. 금호건설은 지난 6월 29일 300억원 규모 영구채를 발행했다. 만기는 2056년이며 최초 발행금리는 연 7.0%다. 실제 발행비용을 제외한 289억5600만원이 회계상 자본으로 반영됐다. 조달한 금액은 부채를 줄이는 데 투입됐다. 금호건설은 영구채로 확보한 금액을 매입채무 상환에 사용했다.
이에 더해 이익을 쌓고 있는 점도 부채비율 개선을 뒷받침했다. 금호건설은 올해 상반기 연결 기준 매출은 9650억원, 영업이익은 286억원을 기록했다. 매출은 전년 동기보다 소폭 감소했지만 영업이익은 지난해 같은 기간 219억원보다 30.6% 증가했다. 영업이익률은 2.2%에서 3.0%로 0.8%포인트 높아졌다.
순이익은 244억원을 기록했다. 이는 전년 동기 112억원보다 두 배 이상 증가한 수치다. 원가 부담이 낮아진 영향이 컸다. 금호건설의 상반기 원가율은 93.2%를 기록했다. 이는 전년 동기(94.6%)보다 1.6%포인트 하락한 수치다. 현장 원가 관리와 선별 수주 영향이 반영된 것으로 풀이된다.
특히 금호건설의 매출 비중을 살펴보면 공공사업과 민간 사업이 균형을 이루고 있다. 금호건설의 올 상반기 매출 중 관급 공사 매출은 4139억원으로 전체의 42.9%를 차지했다. 민간 건축 매출은 5009억원으로 51.9%를 기록했다. 공공사업을 통해 안정적인 매출 기반을 확보하는 동시에 민간사업에서 수익성을 확보하고 있는 것이다.
일감도 탄탄하다. 금호건설의 상반기 신규 수주액은 1조7939억원으로 전년 동기(9461억원)보다 111.6% 증가했다. 지난해 상반기 8478억원이던 신규 수주 규모가 두 배 이상으로 커진 것이다. 1분기에만 1조3955억원을 확보한 데 이어 2분기에도 약 3984억원을 추가했다.
상반기 이후로도 수주가 이어지고 있다. 7월 한 달 동안 공공 부문에서만 총 7888억원을 수주했다. 세부적으로는 평택 고덕 A72·73블록 민참 사업(4382억원)과 장지차고지 입체화사업(3506억원)이다. 두 사업에 금호건설 지분 51%와 50%를 각각 적용하면 3988억원 규모 일감을 쌓았다.
물론 재무 부담이 완전히 해소된 것은 아니다. 부채비율이 여전히 400%를 웃돌고 있기 때문이다. 향후 확보한 수주 물량을 실제 매출로 연결하면서 재무 구조 개선을 이어가겠다는 구상이다.
금호건설 관계자는 "상반기 흑자 실현과 신종자본증권 발행 등으로 자본이 증가했고 차입금 상환과 선수금의 매출 전환 등으로 부채가 감소하면서 부채비율이 개선됐다"고 설명했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
