차바이오텍이 해외 병원사업을 중심으로 외형을 확대하고 있지만 수익성과 현금흐름 개선에는 어려움을 겪고 있다. 연결 매출은 증가한 반면 영업손실과 현금 유출 규모는 커졌다. 모회사 자체 사업도 적자를 지속하면서 연구개발(R&D)과 계열사 투자에 필요한 재원 확보가 과제로 남아 있다.
잇따른 유상증자와 메자닌 전환으로 발행주식 수가 증가한 가운데 핵심 자회사인 차헬스케어의 투자자 풋옵션 행사에 따른 자금 부담도 발생했다. 세포치료제 파이프라인의 상업화 역시 구체적인 성과를 내지 못하고 있다.
◇연결 매출 6461억에도 영업적자 확대…별도 매출은 316억
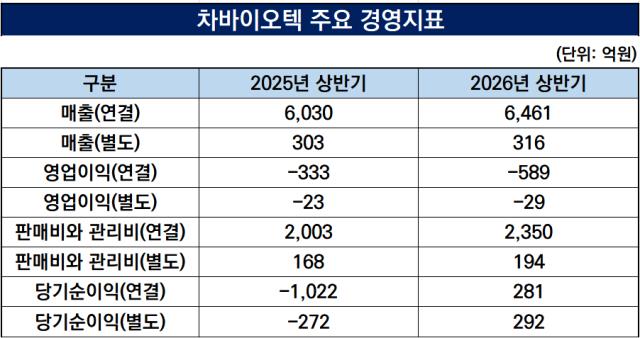
차바이오텍의 올해 상반기 연결 매출은 6461억원으로 전년 동기 6030억원 대비 7.1% 증가했다. 미국과 호주, 싱가포르 등 해외 의료 네트워크와 계열사 사업 확대가 외형 성장을 이끌었다.
해외 병원사업 매출은 3827억원으로 전체 연결 매출의 59.2%를 차지했다. 다만 연결 외형 확대가 수익성 개선으로 이어지지는 않았다.
출처: 차바이오텍 반기보고서
상반기 연결 영업손실은 589억원으로 전년 동기 333억원보다 76.9% 확대됐다. 판교 CGB 완공에 따른 고정비 증가 등이 영향을 미쳤다. 판매비와 관리비는 2003억원에서 2350억원으로 17.3% 늘었다.
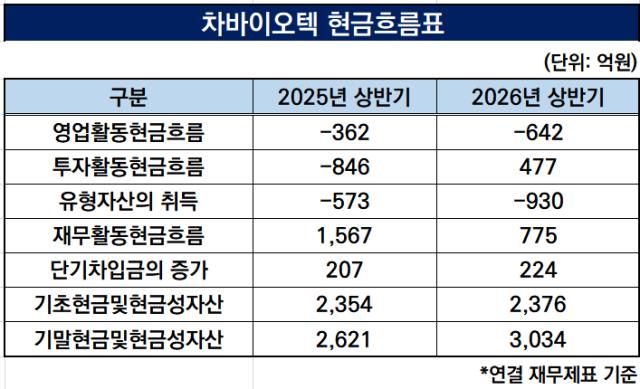
연결 당기순이익은 281억원으로 흑자 전환했다. 차백신연구소와 솔리더스인베스트먼트 지분 처분이익 등 953억원의 일회성 비영업이익이 반영된 결과다. 영업활동현금흐름은 642억원 순유출로 전년 동기 대비 유출 규모가 77.3% 확대됐다.
설비투자도 증가했다. 상반기 연결 기준 유형자산 취득액은 930억원으로 전년 동기 대비 62.1% 늘었다. 영업활동에서 현금이 유출되는 가운데 투자 지출도 이어진 셈이다.
모회사 자체 사업의 실적은 연결 외형과 차이가 크다. 차바이오텍의 상반기 별도 매출은 316억원으로 연결 매출의 4.9% 수준이다. 전년 동기 대비 4%대 증가했으며 별도 영업손실은 29억원을 기록했다.
해외 병원사업이 연결 매출의 상당 부분을 차지하지만 모회사 자체 사업은 아직 안정적인 이익을 창출하지 못하고 있다. 계열사 투자와 R&D를 지속하기 위해서는 자체 수익성 개선과 투자금 회수 등이 필요한 상황이다.
주가도 약세를 이어갔다. 올해 1월 29일 2만3850원이었던 차바이오텍 주가는 이달 12일 7330원으로 마감했다. 해당 기간 하락률은 69.3%다.
◇발행주식 1년 반 만에 65% 증가…차헬스케어 풋옵션 부담도
차바이오텍은 연구개발과 계열사 사업 확대에 필요한 자금을 외부 조달로 확보해 왔다. 지난해 6월 2011만주 규모의 주주배정 유상증자를 실시했고 지난해 말부터 올해 1월까지 카카오와 LG CNS 등을 대상으로 약 1098만주의 제3자배정 유상증자도 진행했다.
전환사채(CB)와 신주인수권부사채(BW), 상환전환우선주(RCPS)의 보통주 전환도 이어졌다. 이에 따라 발행주식총수는 2024년 말 5631만주에서 올해 6월 말 9297만주로 65.1% 증가했다.
주식 수 증가에 따른 기존 주주의 지분 희석 부담이 커진 반면 배당 등 직접적인 주주환원은 이뤄지지 않았다. 영업적자가 이어지면서 확보한 자금은 연구개발과 계열사 투자 등에 우선 투입됐다.
출처: 차바이오텍 반기보고서
핵심 자회사 차헬스케어의 기업공개(IPO) 지연에 따른 재무적 부담도 발생했다. 차바이오텍은 올해 8월 차헬스케어 재무적 투자자(FI)인 대신-Y2HC 신기술투자조합 제1호와 한화투자증권의 풋옵션 행사에 따라 전환우선주 252만4051주를 약 803억원에 취득했다.
차헬스케어의 상장 일정이 지연되면서 투자자 지분을 매입하는 데 자금이 투입된 셈이다. 향후 추가적인 투자자 권리 행사 가능성과 관련 자금 부담도 주목된다.
본업인 세포치료제 개발에서도 상업화 성과 확보가 과제로 남아 있다. 자연살해(NK)세포 기반 면역세포치료제 'CBT101'은 2022년 3월 국내 임상 1상 결과보고서를 수령했다. 이후 후속 상업임상보다는 세포 기능 강화와 원가 절감을 추진한 'CHANK-101' 개발, 첨단재생의료 제도를 활용한 치료 사업화에 무게를 두고 있다.
제대혈 유래 줄기세포치료제 '코디스템(CordSTEM)'도 개발 전략을 조정하고 있다. 급성 뇌졸중 파이프라인은 파킨슨병 적응증으로 개발 우선순위를 변경했고 퇴행성 디스크 치료제는 신규 세포주(CHAMS) 교체를 검토하고 있다.
2023년 미국 아스텔라스 재생의학센터에 망막색소상피세포(RPE) 기술을 이전한 이후 추가 기술수출 성과도 확인되지 않는다. 차바이오텍은 해외 의료 네트워크 확장과 세포치료제 개발을 병행하고 있다. 연결 영업적자와 현금 유출이 지속되고 발행주식 수도 증가한 만큼 수익성 개선과 연구개발 성과를 통한 기업가치 제고가 필요한 상황이다.
차바이오텍 관계자는 "보유한 글로벌 헬스케어 인프라와 세포·유전자치료제 기술을 바탕으로 매출 성장과 수익성 개선, R&D 성과 창출을 통해 기업가치를 높이는 데 주력하고 있다"며 "사업 부문에서는 새로운 세포 보관 서비스 출시를 준비하고 있고 R&D 부문에서는 정부 과제 수주를 바탕으로 차세대 CGT 플랫폼 고도화와 파이프라인 개발 등을 추진하고 있다"고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >