국내 반도체 양강 삼성전자와 SK하이닉스가 초호황기 속에 유례없는 대규모 주주환원을 실시한다. 현금배당과 자사주 매입·소각을 포함한 올해 양사 합산 주주환원액은 200조원 안팎에 이를 전망이다. 양사 주주환원은 단순히 일반주주의 주식가치를 끌어올리는 것을 넘어 그룹 전반의 자금·재무전략에도 영향을 미친다. THE CFO가 삼성전자와 SK하이닉스의 주주환원이 그룹에 가져올 변화 양상을 살펴본다.
올해 최대 110조원에 달하는 금액의 삼성전자 주주환원에 우선주 매입안이 검토 대상에 포함됐다. 3분기까지 누적 35조원의 현금배당을 확정한 가운데 현금배당과 자사주 매입·소각 등을 통해 최대 75조원의 잔여 재원을 채운다. 회사는 이중 우선주 매입도 검토하겠다 밝힌 상태다.
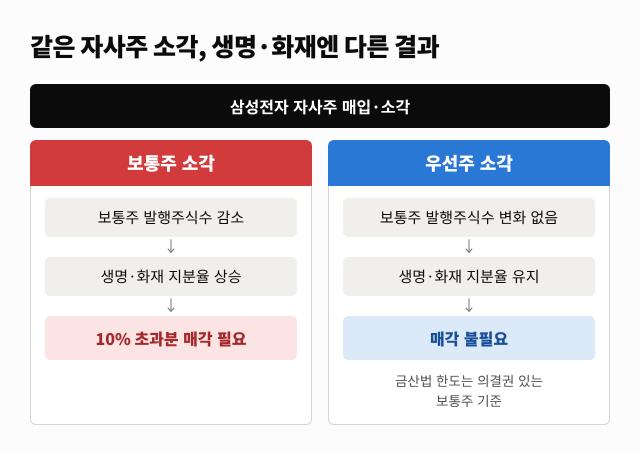
삼성전자가 택한 주주환원 방식에 따라 주주사인 금융 계열사의 대응도 달라진다. 현금배당은 그대로 금융 계열사의 현금유입으로 이어지지만 자사주 매입·소각 방안에서 보통주 소각을 결정하면 금융사는 지분 매각 압박을 받는다. 이 대신 삼성전자가 우선주 매입 카드를 꺼내 들 경우 같은 자사주 매입·소각에도 금융 계열사는 지분율을 유지할 수 있다.
금융산업의 구조개선에 관한 법률(금산법) 24조에 따르면 대기업집단 금융 계열사가 동일 기업집단의 비금융 계열사 지분을 10% 이상 보유하면 금융위원회의 사전 승인을 받도록 규정하고 있다. 삼성전자 지분을 각각 보유한 삼성생명과 삼성화재는 합산 지분율을 기준으로 조항이 적용된다.
클로드의 도움을 받아 생성한 이미지
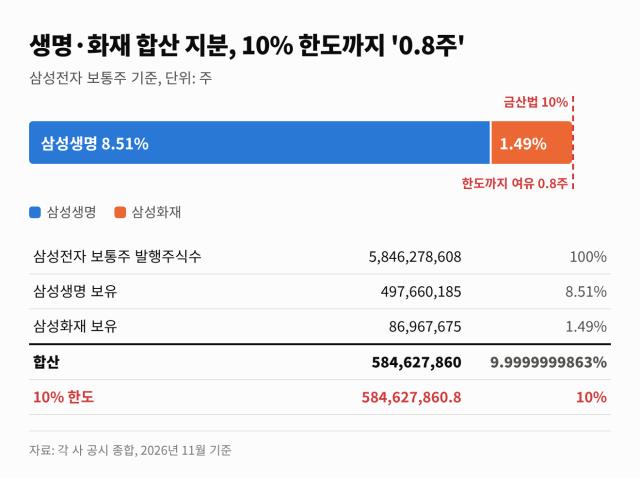
이달 삼성전자 보통주 발행주식수는 58억4627만8608주다. 삼성생명은 이중 4억9766만185주(8.51%)를, 삼성화재는 8696만7675주(1.49%)를 보유했다. 양사 합산 지분율은 9.999999986%로 10% 한도를 간신히 지키고 있다. 산술적으로 삼성전자가 보통주를 1주라도 소각하면 두 회사의 합산 지분은 법정 한도를 넘어선다.
그동안 삼성전자의 주요 주주로 자리했던 이들 금융 계열사는 지난해와 올해 삼성전자의 자사주 소각이 있을 때면 예상되는 한도 초과분을 미리 매각해 리스크를 사전에 해소했다. 앞서 삼성전자는 2024년 11월 주주가치 제고를 목적으로 자사주 매입·소각 계획을 발표했다. 3조원 규모의 자사주 5705만6664주를 매입해 보통주 5014만4628주, 우선주 691만2036주를 사들였다. 삼성전자는 이듬해 2월13일까지 물량 취득을 완료하고 같은달 20일 취득 주식 전량을 소각했다.
삼성전자의 보통주 소각에 따라 금융 계열사의 지분율 상승이 불가피했던 상황에서 삼성생명과 삼성화재는 이보다 앞선 2월12일에 각각 삼성전자 주식 425만2305주(2364억원)와 74만3104주(413억원)를 시간외대량매매(블록딜) 방식으로 처분했다. 주식 처분으로 삼성생명의 삼성전자 지분율은 8.51%에서 8.44%로, 삼성화재의 삼성전자 지분율은 1.49%에서 1.48%로 내려갔다.
클로드의 도움을 받아 생성한 이미지
이후 올 초에도 금융 계열사의 삼성전자 지분 한도 충족을 위한 주식 매각 작업이 반복됐다. 지난 3월 삼성전자가 상반기 내에 자사주 8700만주(보통주 7336만주·우선주 1360만주)를 소각하겠다는 계획을 밝히자 삼성생명은 보유 중인 삼성전자 주식 624만주(0.11%)를 매각하기로 했다. 삼성화재 역시 109만주(0.02%)의 삼성전자 주식 처분을 결정했다. 양사는 최근 두차례의 삼성전자 지분 매각 사유로 '금산법 위반 리스크 사전 해소'를 들었다.
매각 규모는 삼성전자의 소각 규모를 따라 급증했다. 올해 3월 삼성생명(1조2176억원)·화재(2128억원)의 지분 매각 총액은 약 1조4304억원이다. 2025년 합산 매각금액의 5배가 넘는 액수다. 향후 삼성전자가 최대 재원 75조원의 상당 부분을 보통주 소각에 배정하면 이들 금융 계열사의 추가 지분 매각금은 이보다 늘어날 전망이다.
이 가운데 삼성전자는 지난 3분기 실적 발표를 통해 우선주 매입 비중 검토를 언급했다. 회사 측은 "보통주와 우선주 간 가격 차이에 대한 시장의 관심을 인지하고 있다"며 "자사주 매입·소각 시 시장 상황을 반영해 우선주 매입 비중을 적극적으로 검토·조정하겠다"고 밝혔다.
표면적 이유는 우선주 할인 해소지만 금산법 측면에서도 의미가 있다. 금산법 한도는 의결권 있는 보통주를 기준으로 하는 만큼 우선주를 사들여 소각하면 삼성생명·화재의 보통주 지분율은 그대로 유지할 수 있다. 같은 금액을 환원하면서도 삼성생명·화재의 매각 물량을 줄이는 수단인 셈이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >