삼성생명과 삼성화재가 글로벌 사업을 확대하는 과정에서 엇갈린 재원 마련 전략을 택했다. 삼성생명은 창사 이래 처음으로 신종자본증권을 발행했고 삼성화재는 캐노피우스 인수대금에 자체 재원을 활용할 방침이다. 자본 여력과 투자 단계의 차이가 외부 조달과 보유 자산 활용이라는 선택으로 이어진 모습이다. 두 회사의 자본 건전성과 해외 투자 전략을 비교하고 성장과 주주환원을 병행할 조건을 짚어본다.
삼성생명과 삼성화재의 글로벌 확장을 뒷받침하는 기반은 자체 관리 수준을 웃도는 지급여력이다. 투자 이후에도 이 여유를 유지할 수 있는지가 확장 전략의 지속 가능성을 가를 조건이다. 현재 킥스비율과 내부 목표 대비 초과 폭은 삼성화재가 더 크다.
삼성생명은 신종자본증권을 발행해 향후 투자와 시장 변동에 대응할 완충력을 추가했다. 삼성화재는 캐노피우스 인수에 따른 예상 하락분을 적용해도 내부 목표보다 약 36~41%포인트 높은 수준이다. 삼성생명은 신규 투자에 앞서 완충력을 더했고 삼성화재는 확정된 인수 부담을 기존 여력으로 흡수하는 구도다.
◇관리 기준, 생명 180%·화재 220%…삼성화재, 비교적 여유
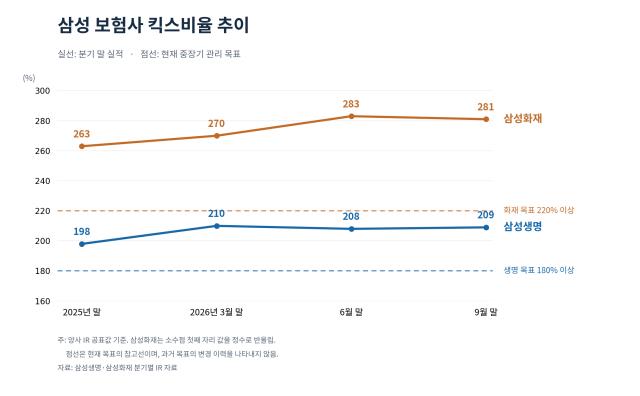
삼성생명과 삼성화재의 9월 말 지급여력(K-ICS·킥스)비율은 각각 209%, 280.8%로 71.8%포인트 차이다. 두 회사 모두 금융당국 권고치 130%를 큰 폭으로 웃돈다. 삼성생명의 신종자본증권 납입과 삼성화재의 캐노피우스 경영권 인수 효과가 반영되기 전 수치다.
OpenAI ChatGPT로 제작한 이미지
각 사가 유지하려는 수준을 고려하면 비율상 여유의 격차는 줄어든다. 삼성생명이 앞서 제시한 킥스 관리 수준은 180%이며 삼성화재의 중장기 목표는 220% 이상이다. 9월 말 킥스비율은 각 사가 제시한 수준을 삼성생명은 29%포인트, 삼성화재는 60.8%포인트 웃돈다.
삼성화재는 더 높은 목표를 설정하고도 그 위에 확보한 폭이 삼성생명보다 31.8%포인트 크다. 향후 투자와 시장 변동으로 비율이 낮아질 때 자체 관리 수준까지 남아 있는 비율상 여유가 더 크다는 의미다. 다만 요구자본 규모와 위험 구성이 달라 이를 실제 투자 가능 금액의 차이로 곧바로 환산할 수는 없다.
두 회사의 관리 수준은 설정 배경도 다르다. 삼성화재는 보유 위험 포트폴리오와 글로벌 보험사의 목표 수준을 고려한 내부 기준 지급여력 180~200%에 20%포인트의 버퍼를 두고 중장기 목표를 220% 이상으로 세웠다. 삼성생명은 할인율 현실화 등을 반영해 2024년 적정 수준을 200~220%에서 180~190%로 낮췄고 이후 180% 수준 유지를 제시했다.
현재 비율은 양사 모두 주요 자본 거래가 반영되기 전 수준이다. 삼성생명은 신종자본증권 발행으로 목표 대비 초과 폭이 보다 넓어지고 삼성화재는 캐노피우스 인수로 좁아진다. 거래 이후에도 각 사의 관리 수준을 얼마나 웃도는지가 자본 적정성을 판단할 다음 기준이다.
◇생명은 향후 투자 대비해 보강…화재, 인수 후에도 목표 상회
삼성생명은 창사 이래 첫 신종자본증권 발행으로 완충력을 더했다. 이달 2일 발행한 15억달러(약 1조9865억원) 규모의 신종자본증권으로 킥스비율이 약 4~5%포인트 개선될 것으로 추산했다. 9월 말 킥스비율에 회사 예상 발행 효과만 적용하면 213~214%다. 앞서 제시한 관리 수준을 웃도는 폭은 29%포인트에서 33~34%포인트로 넓어진다.
삼성생명의 9월 말 요구자본은 53조8300억원에 달한다. 분모가 큰 만큼 약 2조원의 조달에도 비율 상승 폭은 한 자릿수로 제한적이다. 이번 발행은 기존 관리 수준을 웃도는 지급여력에 추가 완충분을 더하는 성격이다.
삼성생명은 미국 등 선진시장의 보험사·대체자산운용사 투자와 신흥 아시아 진출을 검토하고 있다. 회사는 이번 조달로 해외 투자에 따른 요구자본 증가와 금리·환율 등 시장 변동에 대응할 여력을 확보했다고 설명했다. 다만 거래 규모와 구조가 정해지지 않아 실제 투자 이후 남을 완충력은 아직 가늠하기 어렵다.
삼성화재는 캐노피우스 인수로 킥스비율이 약 20~25%포인트 하락할 것으로 추산했다. 이를 9월 말 비율에 단순 적용하면 255.8~260.8%로 내부 목표를 35.8~40.8%포인트 웃돈다. 시장 변동과 이익 축적, 배당 등 추가 증감 요인은 있지만 예상 인수 부담을 반영해도 목표 위에 여유가 남는 계산이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >