삼성화재가 영국 캐노피우스 경영권 인수에 나서면서 투자와 주주환원을 병행할 재원 배분에 관심이 쏠린다. 삼성화재의 탄탄한 지급여력은 인수 부담을 흡수할 기반이다. 다만 대규모 현금 지출 이후 유동성을 관리하는 것도 중요한 과제다. 보유 재원으로 인수대금을 집행한 뒤에도 주주환원과 후속 투자에 대응할 여력을 유지할 수 있는지가 관건이다.
보험업계에서는 삼성화재가 신종자본증권을 활용할 수 있다는 관측도 나온다. 현금을 확보하는 동시에 발행 조건에 따라 지급여력 산정에 인정되는 가용자본을 보강할 수 있어서다. 다만 삼성화재는 현재로서 발행 계획이 없다는 입장이다.
◇공동투자로 초기 부담 분산…내부 목표 대비 킥스비율 완충 폭 관건
삼성화재는 이달 9일 KKR이 운용하는 펀드 및 한국투자공사(KIC)와 캐노피우스 잔여 지분 약 60%를 공동 인수하는 계약을 체결했다. 캐노피우스는 영국 로이즈 시장에서 특종 보험업을 하는 보험사다. 캐노피우스를 100% 보유한 지주회사 포튜나 탑코 지분 40.53%를 추가 취득해 보유 지분율을 80.56%로 높이는 거래다. 예상 취득금액은 약 16억7000만달러(약 2조2647억원)다.
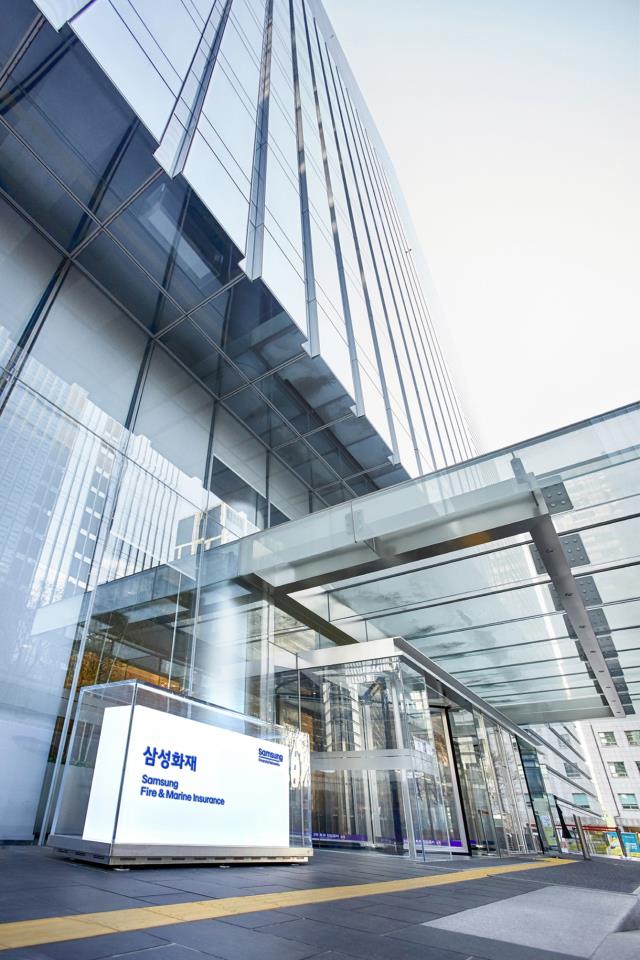
공동투자자인 KKR과 KIC는 거래 이후 각각 12.15%, 7.29%의 지분을 보유할 예정이다. 삼성화재가 경영권을 확보하고 두 기관은 소수지분을 인수해 초기 자금 부담을 나눈다. 취득 예정일은 내년 3월 31일로 규제당국 승인과 거래 종결 조건 충족을 전제로 한다.
삼성화재의 지급여력 수준은 대규모 투자를 뒷받침할 기반이다. 삼성화재의 올해 6월 말 지급여력(K-ICS)비율은 282.8%로 중장기 관리 목표 220%보다 62.8%포인트 높다. 증권가에서는 이번 인수에 따른 킥스비율 하락 폭을 약 20%포인트로 추산한다.
인수대금과 가용자본 감소액이 일치하는 것은 아니다. 인수 이후 영업권 등 자본 조정과 연결 기준 요구자본 변화를 함께 반영해야 실제 지급여력 영향을 판단할 수 있다. 총 킥스비율뿐 아니라 기본자본비율에 미치는 영향도 별도로 살펴야 한다.
외부 자금 조달 여부도 인수 이후 남는 완충력에 따라 판단이 달라질 수 있다. 보유 재원만으로 거래를 마친 뒤에도 내부 목표를 충분히 웃돈다면 추가 비용을 부담할 필요성은 낮아진다. 반대로 후속 투자와 시장 변동에 대응할 여유가 줄어든다면 자본성 증권을 통해 완충력을 보강할 유인이 생긴다.
◇삼성전자 배당에도 환원 재원 배분 과제
삼성전자 배당금은 삼성화재의 인수 재원을 뒷받침하는 현금 유입원이다. 삼성전자 보통주 보유량 8696만7675주에 올해 3분기 주당 배당금 4601원을 적용하면 세전 약 4001억원이 유입될 것으로 추산된다. 이는 캐노피우스 인수대금의 약 18%에 해당한다.
삼성전자 배당금을 전액 인수 재원으로 간주하기보다 보험영업과 주주환원에 필요한 지출까지 함께 고려해야 한다. 삼성화재는 캐노피우스 인수에도 기존 주주환원 계획을 포함한 자본 정책 방향에는 변함이 없다는 입장이다. 인수대금 지급 시점까지 확보할 현금과 유동성 자산의 활용 여력이 실제 자금 부담을 가른다.
보험업계에서는 인수와 주주환원을 병행할 수단으로 신종자본증권을 활용할 가능성도 거론된다. 한 보험사 관계자는 "이익의 상당 부분을 주주에게 환원하면서 약 2조3000억원의 인수대금도 집행해야 한다"며 "이런 자금 소요를 고려하면 신종자본증권을 활용할 가능성이 크다고 본다"고 말했다.
신종자본증권은 현금 확보와 가용자본 보강을 병행할 수 있는 수단이다. 외화로 신종자본증권을 발행하면 인수대금과 같은 통화로 자금을 마련해 환전 수요와 지급 시점까지의 환율 변동 부담도 줄일 수 있다. 같은 삼성금융 계열사인 삼성생명도 해외 M&A와 건전성 관리를 위해 창사 이래 처음으로 15억달러(약 2조원) 규모의 외화 신종자본증권을 발행했다. DB손보는 포테그라 인수에 따른 자본 부담과 규제 강화에 대비해 기본자본 신종자본증권을 총 1조3000억원 발행했다.
다만 삼성화재는 현재 신종자본증권 발행 계획이 없다는 입장이다. 보유 재원으로 투자와 주주환원을 병행할 여력, 외부 조달에 따른 이자와 환위험 관리 비용 등이 발행 여부를 판단할 기준이 될 전망이다.
보험업계에서는 삼성화재가 신종자본증권을 활용할 수 있다는 관측도 나온다. 현금을 확보하는 동시에 발행 조건에 따라 지급여력 산정에 인정되는 가용자본을 보강할 수 있어서다. 다만 삼성화재는 현재로서 발행 계획이 없다는 입장이다.
◇공동투자로 초기 부담 분산…내부 목표 대비 킥스비율 완충 폭 관건
삼성화재는 이달 9일 KKR이 운용하는 펀드 및 한국투자공사(KIC)와 캐노피우스 잔여 지분 약 60%를 공동 인수하는 계약을 체결했다. 캐노피우스는 영국 로이즈 시장에서 특종 보험업을 하는 보험사다. 캐노피우스를 100% 보유한 지주회사 포튜나 탑코 지분 40.53%를 추가 취득해 보유 지분율을 80.56%로 높이는 거래다. 예상 취득금액은 약 16억7000만달러(약 2조2647억원)다.
공동투자자인 KKR과 KIC는 거래 이후 각각 12.15%, 7.29%의 지분을 보유할 예정이다. 삼성화재가 경영권을 확보하고 두 기관은 소수지분을 인수해 초기 자금 부담을 나눈다. 취득 예정일은 내년 3월 31일로 규제당국 승인과 거래 종결 조건 충족을 전제로 한다.
삼성화재의 지급여력 수준은 대규모 투자를 뒷받침할 기반이다. 삼성화재의 올해 6월 말 지급여력(K-ICS)비율은 282.8%로 중장기 관리 목표 220%보다 62.8%포인트 높다. 증권가에서는 이번 인수에 따른 킥스비율 하락 폭을 약 20%포인트로 추산한다.
인수대금과 가용자본 감소액이 일치하는 것은 아니다. 인수 이후 영업권 등 자본 조정과 연결 기준 요구자본 변화를 함께 반영해야 실제 지급여력 영향을 판단할 수 있다. 총 킥스비율뿐 아니라 기본자본비율에 미치는 영향도 별도로 살펴야 한다.
외부 자금 조달 여부도 인수 이후 남는 완충력에 따라 판단이 달라질 수 있다. 보유 재원만으로 거래를 마친 뒤에도 내부 목표를 충분히 웃돈다면 추가 비용을 부담할 필요성은 낮아진다. 반대로 후속 투자와 시장 변동에 대응할 여유가 줄어든다면 자본성 증권을 통해 완충력을 보강할 유인이 생긴다.
◇삼성전자 배당에도 환원 재원 배분 과제
삼성전자 배당금은 삼성화재의 인수 재원을 뒷받침하는 현금 유입원이다. 삼성전자 보통주 보유량 8696만7675주에 올해 3분기 주당 배당금 4601원을 적용하면 세전 약 4001억원이 유입될 것으로 추산된다. 이는 캐노피우스 인수대금의 약 18%에 해당한다.
삼성전자 배당금을 전액 인수 재원으로 간주하기보다 보험영업과 주주환원에 필요한 지출까지 함께 고려해야 한다. 삼성화재는 캐노피우스 인수에도 기존 주주환원 계획을 포함한 자본 정책 방향에는 변함이 없다는 입장이다. 인수대금 지급 시점까지 확보할 현금과 유동성 자산의 활용 여력이 실제 자금 부담을 가른다.
보험업계에서는 인수와 주주환원을 병행할 수단으로 신종자본증권을 활용할 가능성도 거론된다. 한 보험사 관계자는 "이익의 상당 부분을 주주에게 환원하면서 약 2조3000억원의 인수대금도 집행해야 한다"며 "이런 자금 소요를 고려하면 신종자본증권을 활용할 가능성이 크다고 본다"고 말했다.
신종자본증권은 현금 확보와 가용자본 보강을 병행할 수 있는 수단이다. 외화로 신종자본증권을 발행하면 인수대금과 같은 통화로 자금을 마련해 환전 수요와 지급 시점까지의 환율 변동 부담도 줄일 수 있다. 같은 삼성금융 계열사인 삼성생명도 해외 M&A와 건전성 관리를 위해 창사 이래 처음으로 15억달러(약 2조원) 규모의 외화 신종자본증권을 발행했다. DB손보는 포테그라 인수에 따른 자본 부담과 규제 강화에 대비해 기본자본 신종자본증권을 총 1조3000억원 발행했다.
다만 삼성화재는 현재 신종자본증권 발행 계획이 없다는 입장이다. 보유 재원으로 투자와 주주환원을 병행할 여력, 외부 조달에 따른 이자와 환위험 관리 비용 등이 발행 여부를 판단할 기준이 될 전망이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사