컨퍼런스콜로 진행하는 기업설명회(IR)의 백미는 기업 관계자와 시장 관계자 사이에 오가는 질의응답(Q&A)이다. 투자자를 대변하는 시장의 관심이 무엇인지 드러나고 기업 입장에서 되도록 감추고 싶은 속살도 드러나기 때문이다. 이런 까닭에 자사 홈페이지에 IR 자료와 음성파일을 올릴 때 Q&A 부분만 제외하는 기업이 적지 않다. THE CFO가 IR의 백미 Q&A를 살펴본다.
삼성화재가 영국 보험사 캐노피우스 경영권 인수를 결정하면서 시장의 관심이 인수 이후 자본 활용과 주주환원 정책으로 옮겨갔다. 대규모 인수에도 충분한 자본 여력을 유지할 것으로 예상되는 만큼 주주환원 확대 시점을 앞당길 수 있느냐는 질문이 이어졌다. 삼성화재는 성장 투자와 주주환원을 균형 있게 추진하면서 기존 자사주 처리 방안 등을 포함한 기업가치 제고 계획을 재검토하고 있다.
삼성화재는 지난 10일 캐노피우스 지분 40.6%를 추가 인수해 보유 지분을 80.6%로 확대하는 계획을 발표했다. 총 투자금액은 약 2조3000억원으로, 국내외 감독당국의 승인 등을 거쳐 내년 상반기 거래를 마무리할 예정이다. 인수가 완료되면 캐노피우스가 관계기업에서 연결 자회사로 편입되면서 삼성화재의 해외사업 이익 기여도가 확대될 전망이다.
◇인수 후에도 K-ICS 250% 웃돌 전망…자사주 처리 등 밸류업 재검토
12일 열린 3분기 실적발표 컨퍼런스콜에서 한 애널리스트는 캐노피우스 인수 후에도 상당한 초과자본이 유지되는데 주주환원 확대 시점을 앞당기지 않은 이유를 물었다. 삼성화재는 주주환원과 성장 투자를 균형 있게 추진하고 있다는 입장을 밝혔다. 당분간 추가 해외 M&A보다는 캐노피우스와의 시너지 실현에 집중할 계획이라고도 설명했다.
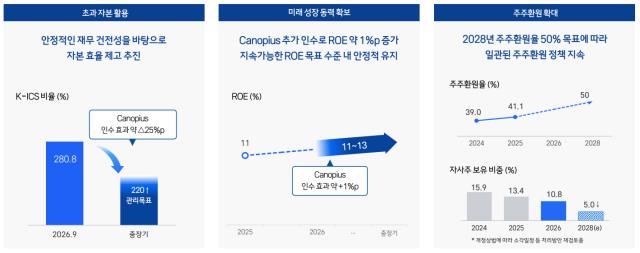
삼성화재는 캐노피우스 인수에 따른 자본 부담을 감내할 수 있다고 봤다. 올 9월 말 지급여력(K-ICS) 비율은 280.8%로 중장기 관리 목표(220%)를 크게 웃돈다. 인수로 K-ICS 비율은 20~25%포인트, 기본자본비율은 15~20%포인트 하락할 것으로 예상했다. 단순 계산하면 인수 후 K-ICS 비율은 255.8~260.8% 수준이다.
이용복 삼성화재 RM팀장은 인수에 따른 K-ICS 영향이 간편법으로 산출돼 다소 보수적이라고 설명했다. 캐노피우스 지분율 80.6%를 가용자본에 반영하고 요구자본에는 위험액의 100%를 반영했으며, 공동투자자에게 부여한 풋옵션 영향도 일부 고려했다.
구영민 삼성화재 경영지원실장(부사장)은 이번 인수가 주주환원보다 M&A를 우선한 결정은 아니라고 했다. 구 부사장은 "주주환원과 성장 투자는 균형 있게 추진하고 있다"며 "중장기 주주가치 극대화를 위한 전략적 자본 배분의 일환"이라고 말했다.
이번 실적발표에서 기존 기업가치 제고(밸류업) 목표는 그대로 유지됐다. 중장기 자기자본이익률(ROE) 목표는 11~13%, 2028년 주주환원율 목표는 50%다. 보유 자사주 비중도 2028년까지 5% 이하로 낮출 계획이다.
다만 밸류업 계획 전반은 재검토하고 있다. 구 부사장은 기존 자사주 처리 시기를 포함해 여러 방안을 검토하고 있지만 아직 결론이 나지 않아 발표자료에는 기존 계획을 유지했다고 설명했다. 밸류업 계획 개선안의 발표 시점에 대한 질문도 이어졌다. 조번형 삼성화재 경영지원팀장(상무)은 구체적인 발표 시점은 정해지지 않았으며, 자본 여력과 향후 투자 계획, 주주가치 제고 효과를 종합적으로 검토하고 있다고 밝혔다.
*출처:삼성화재
◇캐노피우스 2028년 세전이익 7500억원 기대…KKR과 미국 사업 확대
캐노피우스 인수를 통한 재무적 효과와 글로벌 사업 확대 전략도 시장 관심사였다. 한 애널리스트는 인수에 따른 ROE 개선 전망의 근거와 중장기 사업 시너지, 향후 글로벌 사업 운영 방향을 질의했다.
삼성화재는 캐노피우스를 글로벌 사업의 핵심 플랫폼이자 수익원으로 육성할 계획이다. 삼성화재의 우수한 신용등급과 자본력을 활용해 캐노피우스의 신규 사업을 확대한다는 구상이다. 로이즈·버뮤다·싱가포르 등 캐노피우스 거점과 삼성화재의 해외 거점 간 시너지도 기대하고 있다. 국내 B2C 중심의 사업을 글로벌 B2B 영역으로 확대해 수익원을 다변화한다는 전략이다.
삼성화재가 지난해 캐노피우스에서 인식한 연간 지분법이익은 1139억원이다. 회사는 캐노피우스 실적이 연결 기준으로 온전히 반영되는 2028년에는 연간 세전이익 규모가 약 7500억원에 이를 것으로 전망했다. 현재 10%에 못 미치는 해외사업 이익 기여도도 인수 이후 20%대 중반으로 높아질 것으로 예상했다. 인수에 따른 ROE 개선 효과는 약 1%포인트로 제시했다.
충분한 자본 여력에도 글로벌 사모펀드 운용사 KKR을 공동투자자로 유치한 이유에 대한 질문도 나왔다. 전경은 삼성화재 글로벌투자팀장(상무)은 캐노피우스의 미국 사업 확장이 중요한데, KKR이 미국 보험시장의 거래처와 전문 인력 네트워크를 폭넓게 보유하고 있다고 설명했다. KKR은 글로벌 운용사 중 선정 과정을 거쳐 공동투자자로 참여하게 됐다.
이번 거래에는 KKR이 5억달러, 한국투자공사(KIC)가 3억달러를 투자한다. 전 상무는 총 8억달러 규모의 외부 투자가 자금 조달 자체를 위한 것이 아니라 사업 확대를 위한 전략적 파트너십 차원이라고 강조했다. 삼성화재는 KKR의 미국 시장 네트워크와 캐노피우스의 보험 인수 역량을 활용해 글로벌 기업보험 사업을 확대할 계획이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >