흥국화재, 자본 확충 플랜B 찾나
⑤예별손보 인수전에서 OK금융그룹에 밀려, 기본자본비율 규제 대응책 마련해야

편집자주
2006년 6개 금융 계열사를 묶어 '흥국금융그룹'을 출범한 태광그룹이 최근 인수·합병(M&A)으로 확장 경영의 승부수를 띄웠다. 지난해 이지스자산운용 인수전에 뛰어들었던 흥국생명은 올해 KDB생명 예비입찰에 참여했다. 흥국화재도 올해 예별손해보험 본입찰에 원매자로 등판했다. 흥국금융그룹의 확장 전략과 과제를 살펴본다.
흥국화재는 예별손해보험 인수·합병(M&A)을 통한 기본자본 확충 전략에 차질이 불가피해지면서 '플랜B' 마련이 과제로 떠올랐다. 우량 신계약을 기반으로 이익잉여금을 쌓는 기본 전략을 유지하겠지만, 기본자본을 쌓는 데 시간이 필요한 만큼 태광그룹 차원의 지원 가능성에도 관심이 쏠린다.
금융권에 따르면 예금보험공사는 10일 예별손보 인수 우선 협상 대상자로 OK금융을 선정해 통보할 것으로 알려졌다. 흥국화재는 우협 선정 이후 추가 협상 결과와 금융당국의 대주주 적격성 심사 등 최종 인수까지 남은 절차를 지켜보겠지만, 이와 별개로 내년 기본자본 지급여력(K-ICS)비율 규제 도입에 대비한 대응 전략을 재정비해야 한다.
흥국화재는 흥국생명과 달리 기본자본비율이 감독당국 규제 수준(50%)에 못 미친다. 지난 1분기 말 흥국화재의 경과조치 후 기본자본비율은 지난해 말보다 1.72%포인트(p) 증가한 40.1%다. 내년 3월 말까지 50%를 넘기지 못하면 감독당국에서 최저 이행 기준을 부과받는다.
◇M&A 연계한 기본자본 확충 전략 차질 불가피
흥국화재는 보험손익을 늘려 가용자본을 확충하는 정석 코스로 기본자본비율을 높이는 과제를 풀어가고 있다. 지난해부터 우량 신계약 매출을 늘려 보험계약마진(CSM)을 확보하는 영업 전략을 펴고 있다. 핵심 채널인 법인보험대리점(GA)뿐만 아니라 전속 채널 조직 규모를 확대하고, 텔레마케팅(TM) 채널 성장도 견인할 계획이다. 장기손해율을 개선해 보험금 예실차(예상과 실제 차이)도 줄인다.
흥국화재는 단순한 외형 확대 전략만 가지고 예별손보 인수전에 참여하지 않았다. 기본자본비율 규제에 대응하는 또 다른 카드이기도 했다. 인수 과정에서 예보로부터 유상증자 형태로 자금 지원을 받을 경우 기본자본을 단기간에 확충할 수 있기 때문이다. 예보가 산정한 최대 지원 규모는 1조1500억원 수준으로 알려졌다.
흥국화재는 그동안 증자 없이 자본 규제 변화에 대응해왔다. 신종자본증권과 후순위채 등 자본성 증권 발행은 K-ICS비율 개선에는 도움이 되지만, 기본자본비율 관리에는 한계가 있다.
◇태광그룹, 금융 계열사 어려울 때마다 비금융 계열사가 지원
흥국화재가 유상증자를 실시한 건 2011년이 마지막이다. 그해 5월 제3자 배정 유상증자로 재무구조 개선을 위한 긴급자금 678억원을 조달했다. 태광산업이 단독으로 유상증자 대금을 납입하며 구원투수로 등판했다.
흥국화재는 2011년 3월 말 기준으로 자본금 50% 이상 잠식 상태에 빠졌다. 잠재 부실 요인을 한꺼번에 제거하기 위해 선수급환급보증(RG)보험 관련 손실 902억원을 2010년 결산에 반영하면서 자본잠식률이 높아졌다. 유상증자를 실시해 자본잠식률을 50% 밑으로 낮췄다.
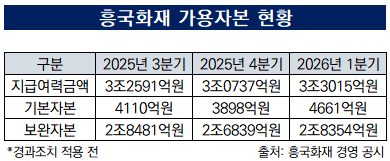
이후 흥국화재는 일반 회계 기준 자본금을 3258억원으로 유지하고 있다. 감독 회계 기준 보통주 자본금은 3212억원이다. 지난 1분기 말 가용자본 3조3015억원 중 경과조치 전 기본자본은 4661억원에 그친다. 대부분이 보완자본(2조8354억원)으로 구성돼 있다. 추후 기본자본비율 최저 기준을 안정적으로 충족하려면 충분한 기본자본 여력을 쌓아야 한다.
태광그룹 계열사 지원은 최후의 보루로 남겨둘 것으로 보인다. 흥국화재 최대주주는 흥국생명(지분 40.06%), 2대주주는 태광산업(39.13%)이다. 흥국생명은 자체 자본 적정성을 관리해야 하고, 상장사인 태광산업은 계열 지원에 자금을 투입하려면 주주 설득 논리를 갖춰야 한다.
흥국생명은 2022년 계열사 지원을 받아 자본 적정성을 제고했다. 그해 12월 제3자 배정 유상증자로 2300억원을 조달했다. 계열사 티시스(2000억원)와 티캐스트(300억원)에 의결권 없는 전환우선주(CPS)를 발행했다. CPS 연간 배당률은 주당 발행가액(9만4240원) 기준 7.1%다. 10년 뒤 보통주로 전환되는 조건의 CPS다.
금융권에 따르면 예금보험공사는 10일 예별손보 인수 우선 협상 대상자로 OK금융을 선정해 통보할 것으로 알려졌다. 흥국화재는 우협 선정 이후 추가 협상 결과와 금융당국의 대주주 적격성 심사 등 최종 인수까지 남은 절차를 지켜보겠지만, 이와 별개로 내년 기본자본 지급여력(K-ICS)비율 규제 도입에 대비한 대응 전략을 재정비해야 한다.
흥국화재는 흥국생명과 달리 기본자본비율이 감독당국 규제 수준(50%)에 못 미친다. 지난 1분기 말 흥국화재의 경과조치 후 기본자본비율은 지난해 말보다 1.72%포인트(p) 증가한 40.1%다. 내년 3월 말까지 50%를 넘기지 못하면 감독당국에서 최저 이행 기준을 부과받는다.
◇M&A 연계한 기본자본 확충 전략 차질 불가피
흥국화재는 보험손익을 늘려 가용자본을 확충하는 정석 코스로 기본자본비율을 높이는 과제를 풀어가고 있다. 지난해부터 우량 신계약 매출을 늘려 보험계약마진(CSM)을 확보하는 영업 전략을 펴고 있다. 핵심 채널인 법인보험대리점(GA)뿐만 아니라 전속 채널 조직 규모를 확대하고, 텔레마케팅(TM) 채널 성장도 견인할 계획이다. 장기손해율을 개선해 보험금 예실차(예상과 실제 차이)도 줄인다.
흥국화재는 단순한 외형 확대 전략만 가지고 예별손보 인수전에 참여하지 않았다. 기본자본비율 규제에 대응하는 또 다른 카드이기도 했다. 인수 과정에서 예보로부터 유상증자 형태로 자금 지원을 받을 경우 기본자본을 단기간에 확충할 수 있기 때문이다. 예보가 산정한 최대 지원 규모는 1조1500억원 수준으로 알려졌다.
흥국화재는 그동안 증자 없이 자본 규제 변화에 대응해왔다. 신종자본증권과 후순위채 등 자본성 증권 발행은 K-ICS비율 개선에는 도움이 되지만, 기본자본비율 관리에는 한계가 있다.
◇태광그룹, 금융 계열사 어려울 때마다 비금융 계열사가 지원
흥국화재가 유상증자를 실시한 건 2011년이 마지막이다. 그해 5월 제3자 배정 유상증자로 재무구조 개선을 위한 긴급자금 678억원을 조달했다. 태광산업이 단독으로 유상증자 대금을 납입하며 구원투수로 등판했다.
흥국화재는 2011년 3월 말 기준으로 자본금 50% 이상 잠식 상태에 빠졌다. 잠재 부실 요인을 한꺼번에 제거하기 위해 선수급환급보증(RG)보험 관련 손실 902억원을 2010년 결산에 반영하면서 자본잠식률이 높아졌다. 유상증자를 실시해 자본잠식률을 50% 밑으로 낮췄다.
이후 흥국화재는 일반 회계 기준 자본금을 3258억원으로 유지하고 있다. 감독 회계 기준 보통주 자본금은 3212억원이다. 지난 1분기 말 가용자본 3조3015억원 중 경과조치 전 기본자본은 4661억원에 그친다. 대부분이 보완자본(2조8354억원)으로 구성돼 있다. 추후 기본자본비율 최저 기준을 안정적으로 충족하려면 충분한 기본자본 여력을 쌓아야 한다.
태광그룹 계열사 지원은 최후의 보루로 남겨둘 것으로 보인다. 흥국화재 최대주주는 흥국생명(지분 40.06%), 2대주주는 태광산업(39.13%)이다. 흥국생명은 자체 자본 적정성을 관리해야 하고, 상장사인 태광산업은 계열 지원에 자금을 투입하려면 주주 설득 논리를 갖춰야 한다.
흥국생명은 2022년 계열사 지원을 받아 자본 적정성을 제고했다. 그해 12월 제3자 배정 유상증자로 2300억원을 조달했다. 계열사 티시스(2000억원)와 티캐스트(300억원)에 의결권 없는 전환우선주(CPS)를 발행했다. CPS 연간 배당률은 주당 발행가액(9만4240원) 기준 7.1%다. 10년 뒤 보통주로 전환되는 조건의 CPS다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사