채권평가손 넘은 부채 효과, 한화생명의 자본 관리법
③국고채 금리 50bp 상승에 장기채 평가손 확대…듀레이션·공동재보험 관리로 변동성 축소

편집자주
미실현 손익의 흐름을 담은 기타포괄손익(OCI)은 장부상 이익과 별개로 실질적인 건전성 추이를 보여주는 핵심 지표다. 오는 2027년 기본자본 규제 변화를 앞두고 보험업권의 OCI는 최근 금리, 제도 변화에 따라 큰 폭의 증감을 반복하며 리스크 관리 역량을 가늠하는 척도로 부상했다. 동일한 금리 환경 속에서도 보험사마다 OCI 흐름이 달랐다. 자산 운용 방식과 헤지 전략 등 내부 대응 방침이 서로 달랐기 때문이다. OCI를 통해 주요 보험사들의 ALM 전략과 리스크 관리 역량을 진단한다.
한화생명은 올해 금리 상승으로 장기채 평가손실이 확대됐지만 보험부채 가치 변동이 이를 상당 부분 상쇄하며 기타포괄손익(OCI)을 흑자로 방어했다. 채권 평가손실은 불가피했지만 보험부채 평가효과가 이를 흡수하면서 자산·부채종합관리(ALM) 전략의 효과가 나타났다.
보험사는 장기 보험 계약에 맞춰 장기채를 대거 보유하는 구조다. 금리 상승기에는 자산 가치가 하락하지만 보험부채 가치도 함께 감소하면서 충격이 완화된다. 한화생명은 장기채 운용에 더해 공동재보험까지 활용하며 금리 변동 전반에 대비하는 ALM 체계를 구축했다.
◇시장 금리 충격 반영된 자산 OCI 변동
금융감독원에 따르면 한화생명의 기타포괄손익은 최근 3년간 큰 폭의 등락을 반복했다. 2023년 3월 말 3194억원 적자에서 같은 해 9월 말 6923억원 흑자로 개선됐지만 2024년 들어 다시 하락세로 돌아섰다. 지난해 3분기에는 777억원 적자를 기록하며 저점을 찍었으나 점차 회복해 올해 1분기에는 7100억원 흑자로 전환했다.
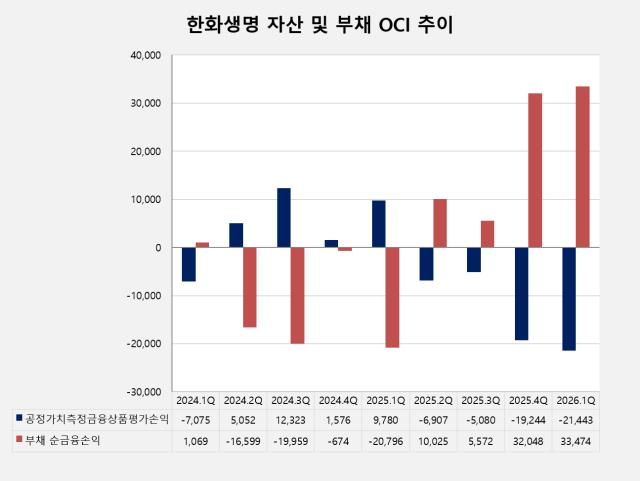
OCI를 구성하는 항목별 흐름은 더욱 뚜렷하다. 올해 1분기 공정가치측정 금융상품 평가손익은 2조1443억원 손실을 기록했다. 반면 보험계약 순금융손익은 3조3474억원 이익을 기록하며 금융상품 평가손실을 웃돌았다. 금리 상승으로 자산 측면에서는 평가손실이 발생했지만 부채 OCI가 이를 상쇄한 셈이다.
자산 OCI가 줄어든 건 신용위험 확대나 처분손실이 아닌 시장금리 상승에 따른 평가 변동 때문이다. 올해 1분기 기준 국고채 10년물 금리가 연초 대비 약 50bp 상승한 3.891%를 기록하면서 보유 중인 FVOCI 금융자산의 평가가치가 하락했다. 장기채권 비중이 높은 생명보험사의 특성이 금융상품 평가손익에 반영됐다.
보험사는 장기 보험부채에 대응하기 위해 ALM 전략에 따라 장기채권을 대거 보유한다. 이에 따라 금리 상승기에는 채권 평가손실이 확대되는 것이 불가피하다. 다만 이는 보유 채권의 신용도가 악화되거나 실제 손실이 발생한 것이 아니라 시장금리 변동에 따른 회계상 평가손실 성격이 강하다.
한화생명 역시 운용자산 대부분을 채권 등 유가증권으로 운용하고 있다. 올해 1분기 기준 운용자산은 121조1204억원이며 이 가운데 유가증권이 102조9261억원으로 약 85%를 차지한다. 국공채 보유액만 37조9547억원에 달하는 만큼 금리 변동이 금융상품 평가손익에 미치는 영향도 큰 구조다.
시장금리 상승세는 이후에도 이어지고 있다. 국고채 10년물 금리는 올해 1분기 말 3.891%에서 6월 말 4.091%로 상승했고, 이달 13일에는 4.263%까지 올랐다. 금리 변동성이 이어지는 만큼 장기채권 중심의 자산 포트폴리오를 운용하는 한화생명의 자산 OCI도 직접적인 영향을 받을 것으로 예상된다.
◇금리 사이클 대비, 부채 OCI가 자본 방어
한화생명은 금리 변동에 따른 자본 변동성을 줄이는 것을 ALM의 핵심 목표로 삼고 있다. 단순히 현재 금리 방향에 대응하는 것이 아니라 금리 상승과 하락을 모두 고려해 자산과 부채의 금리 민감도를 관리하는 전략이다.
실제 올해 1분기 일반계정 기준 자산 듀레이션은 11.32년, 부채 듀레이션은 10.67년으로 집계됐다. 듀레이션 갭은 지난해 말 0.02년에서 올해 1분기 0.41년으로 확대됐다. 장기채권 매입을 지속한 가운데 최근 시장금리 상승이 반영된 결과로 풀이된다.
한화생명은 장기채권 운용과 함께 공동재보험도 ALM의 주요 수단으로 활용하고 있다. 현재 RGA, Munich Re, 코리안리재보험 등 12개 글로벌 재보험사와 출재 협약을 맺고 전통형 재보험과 공동재보험을 병행하고 있다. 보험위험뿐 아니라 금리리스크까지 이전해 자산과 부채의 금리 민감도를 함께 관리하는 전략이다.
회사 관계자는 "자산 듀레이션이 부채 듀레이션을 상회하고 있으며 이는 장기채권 매입 확대 지속 및 최근 시장금리의 상승 등에 따른 결과"라며 "금리 하락 가능성에 대비하여 듀레이션갭 관리와 더불어 공동재보험 출재를 지속적으로 추진할 계획"이라고 말했다.
보험사는 장기 보험 계약에 맞춰 장기채를 대거 보유하는 구조다. 금리 상승기에는 자산 가치가 하락하지만 보험부채 가치도 함께 감소하면서 충격이 완화된다. 한화생명은 장기채 운용에 더해 공동재보험까지 활용하며 금리 변동 전반에 대비하는 ALM 체계를 구축했다.
◇시장 금리 충격 반영된 자산 OCI 변동
금융감독원에 따르면 한화생명의 기타포괄손익은 최근 3년간 큰 폭의 등락을 반복했다. 2023년 3월 말 3194억원 적자에서 같은 해 9월 말 6923억원 흑자로 개선됐지만 2024년 들어 다시 하락세로 돌아섰다. 지난해 3분기에는 777억원 적자를 기록하며 저점을 찍었으나 점차 회복해 올해 1분기에는 7100억원 흑자로 전환했다.
OCI를 구성하는 항목별 흐름은 더욱 뚜렷하다. 올해 1분기 공정가치측정 금융상품 평가손익은 2조1443억원 손실을 기록했다. 반면 보험계약 순금융손익은 3조3474억원 이익을 기록하며 금융상품 평가손실을 웃돌았다. 금리 상승으로 자산 측면에서는 평가손실이 발생했지만 부채 OCI가 이를 상쇄한 셈이다.
자산 OCI가 줄어든 건 신용위험 확대나 처분손실이 아닌 시장금리 상승에 따른 평가 변동 때문이다. 올해 1분기 기준 국고채 10년물 금리가 연초 대비 약 50bp 상승한 3.891%를 기록하면서 보유 중인 FVOCI 금융자산의 평가가치가 하락했다. 장기채권 비중이 높은 생명보험사의 특성이 금융상품 평가손익에 반영됐다.
보험사는 장기 보험부채에 대응하기 위해 ALM 전략에 따라 장기채권을 대거 보유한다. 이에 따라 금리 상승기에는 채권 평가손실이 확대되는 것이 불가피하다. 다만 이는 보유 채권의 신용도가 악화되거나 실제 손실이 발생한 것이 아니라 시장금리 변동에 따른 회계상 평가손실 성격이 강하다.
한화생명 역시 운용자산 대부분을 채권 등 유가증권으로 운용하고 있다. 올해 1분기 기준 운용자산은 121조1204억원이며 이 가운데 유가증권이 102조9261억원으로 약 85%를 차지한다. 국공채 보유액만 37조9547억원에 달하는 만큼 금리 변동이 금융상품 평가손익에 미치는 영향도 큰 구조다.
시장금리 상승세는 이후에도 이어지고 있다. 국고채 10년물 금리는 올해 1분기 말 3.891%에서 6월 말 4.091%로 상승했고, 이달 13일에는 4.263%까지 올랐다. 금리 변동성이 이어지는 만큼 장기채권 중심의 자산 포트폴리오를 운용하는 한화생명의 자산 OCI도 직접적인 영향을 받을 것으로 예상된다.
◇금리 사이클 대비, 부채 OCI가 자본 방어
한화생명은 금리 변동에 따른 자본 변동성을 줄이는 것을 ALM의 핵심 목표로 삼고 있다. 단순히 현재 금리 방향에 대응하는 것이 아니라 금리 상승과 하락을 모두 고려해 자산과 부채의 금리 민감도를 관리하는 전략이다.
실제 올해 1분기 일반계정 기준 자산 듀레이션은 11.32년, 부채 듀레이션은 10.67년으로 집계됐다. 듀레이션 갭은 지난해 말 0.02년에서 올해 1분기 0.41년으로 확대됐다. 장기채권 매입을 지속한 가운데 최근 시장금리 상승이 반영된 결과로 풀이된다.
한화생명은 장기채권 운용과 함께 공동재보험도 ALM의 주요 수단으로 활용하고 있다. 현재 RGA, Munich Re, 코리안리재보험 등 12개 글로벌 재보험사와 출재 협약을 맺고 전통형 재보험과 공동재보험을 병행하고 있다. 보험위험뿐 아니라 금리리스크까지 이전해 자산과 부채의 금리 민감도를 함께 관리하는 전략이다.
회사 관계자는 "자산 듀레이션이 부채 듀레이션을 상회하고 있으며 이는 장기채권 매입 확대 지속 및 최근 시장금리의 상승 등에 따른 결과"라며 "금리 하락 가능성에 대비하여 듀레이션갭 관리와 더불어 공동재보험 출재를 지속적으로 추진할 계획"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사