
한화생명, 피플라이프 인수 3년…부진 딛고 순이익 급증
영업권 손상 없이 이익 급증…계열 의존도 상승은 리스크 요인

편집자주
인수합병(M&A), 기업공개(IPO) 등 '빅딜(Big Deal)'은 기업의 운명을 가른다. 단 한 건의 재무적 이벤트라도 규모가 크다면 그 영향은 기업을 넘어 그룹 전체로 영향을 미친다. 그 영향은 긍정적일수도, 부정적일수도 있다. THE CFO는 기업과 그룹의 방향성을 바꾼 빅딜을 분석한다. 빅딜 이후 기업은 재무적으로 어떻게 변모했으며, 나아가 딜을 이끈 최고재무책임자(CFO) 및 재무 인력들의 행보를 살펴본다.
한화생명이 애큐온캐피탈과 애큐온저축은행을 통인수하면서 외형 확장에 속도를 내는 가운데 기존 인수 포트폴리오 기업들의 성적표에 이목이 쏠린다. 판매전문 자회사 한화생명금융서비를 통해 인수한 피플라이프가 그 중 하나다.
인수 3년차인 피플라이프는 한화생명의 M&A 신호탄이 된 딜이다. 한화생명은 이후 IFC그룹부터 인도네시아 노부은행, 미국 증권사 벨로시티, 올해 애큐온캐피탈·저축은행까지 적극적인 볼트온 행보로 외형을 확장해 왔다. 피플라이프의 M&A 성과가 긍정적인 평가를 받고 있는 가운데 애큐온캐피탈·저축은행과는 어떤 시너지를 보여줄지 주목된다.
◇단기 통증 후 고성장 궤적 뚜렷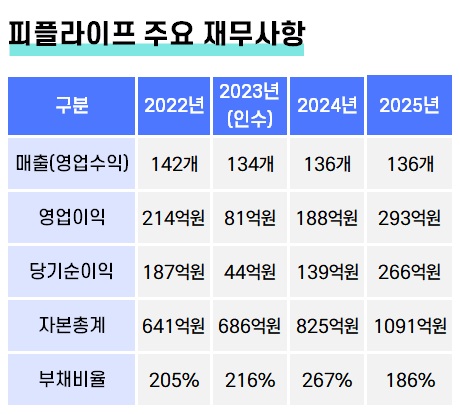
한화생명이 국내 최대 GA(법인보험대리점) 중 하나인 피플라이프와 인연을 맺은 건 2023년 1월이다. 피플라이프의 지분 98.7%를 인수하며 최대주주로 올라섰다. 보험사 계열이 대형 GA를 인수한 업계 첫 사례로, 한화생명이 직접 나서지 않고 2021년 한화생명 개인영업부문을 물적분할해 만든 판매 자회사 한화생명금융서비스를 통해 인수했다.
이후에는 지배력을 꾸준히 확대했다. 한화생명금융서비스를 통한 지분율은 2023년 말 98.8%에서 2024년 말 99.2%로, 2025년 말에는 100%로 올라섰다. 잔여 소수주주 지분까지 모두 사들이며 완전 자회사화를 마무리한 셈이다.
그로부터 3년이 지난 지금 피플라이프의 재무제표는 단기 통증 후 고성장이라는 뚜렷한 궤적을 그리고 있다. 인수 원년인 2023년 피플라이프의 당기순이익은 44억원으로 전년(2022년) 187억원 대비 급감했다. 매출(영업수익)은 오히려 2941억원에서 3142억원으로 늘었는데도 순이익은 곤두박질쳤다. 피플라이프는 사업보고서를 통해 한화생명금융서비스 출범 원년 초기 투자 영향이라고 설명했다. 조직 통합과 시스템 전환 등에 따른 일회성 비용이 실적을 짓눌렀다는 뜻이다.
이후 흐름은 반전됐다. 2024년 순이익은 139억원으로 전년 대비 3배 이상 뛰었고, 2025년에는 266억원으로 다시 전년의 약 2배를 기록했다. 인수 직전 해인 2022년(187억원)과 비교해도 42% 늘어난 수치이자, 인수 원년(44억원) 대비 6배에 달하는 규모다. 영업이익도 2023년 81억원까지 떨어졌다가 2025년 293억원으로 증가했다. 매출은 3년 연속 늘어 2022년 2942억원에서 2025년 4299억원으로 성장했다.
자본총계 역시 같은 기간 641억원에서 1091억원으로 70% 넘게 불어났다. 부채비율은 2024년 267%까지 치솟았다가 2025년 186%로 개선되며, 재무 안정성 측면에서도 인수 초기의 불안정한 흐름을 지나 정상 궤도에 들어선 모습이다.
◇모회사 대비 작은 몸집에도 보험 판매채널 강화 한몫
피플라이프는 한화생명이 인수 주체로 내세운 한화생명금융서비스 규모와 비교하면 작은 회사다. 한화생명금융서비스의 지난해 매출은 2조4397억원이다. 피플라이프의 경우 동기 영업수익이 4399억원으로 모회사의 6분의 1 수준에 그친다.
그럼에도 인수한 이유는 보험 판매채널을 계열화할 수 있기 때문이다. 피플라이프는 설계사 4462명(2025년 기준)이 소속된 대형 보험 판매 조직이다. 원래는 여러 보험사 상품을 두루 파는 중립적 채널이었는데, 자회사로 편입하면서 한화생명이 자사 상품을 이 판매망에 더 적극적으로 밀어넣을 수 있게 됐다.
피플라이프 매출에서 한화생명이 차지하는 비중이 2024년 40%대에서 2025년 51%까지 늘어난 게 그 증거다. 판매 증진 효과를 본 한화생명은 2025년 부산 기반 GA인 IFC그룹도 인수해 판매 채널 경쟁력을 대폭 강화했다.
피플라이프 자체 영업 현황 공시를 보면 조직 확장과 상품 포트폴리오 변화도 함께 읽힌다. 지점은 다소 줄었지만(142개→136개) 설계사 인원은 3년간 17% 늘며 조직 슬림화와 영업 인력 확충이 동시에 진행됐다. 판매 건수는 2024년 23만 건대로 정점을 찍은 뒤 2025년 19만 건대로 줄었는데, 매출과 순이익은 오히려 최고치를 경신했다. 건당 매출(객단가)이 커졌다는 뜻이다. 저수익 소액계약보다 고가치 상품 중심으로 영업 전략이 재편됐기 때문이다. 피플라이프는 개인이 아닌 법인 고객이 많아 계약 한 건당 발생하는 매출이 많다.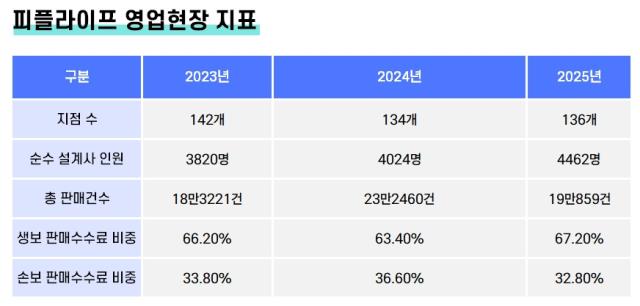
◇한화생명과 시너지 입증, 의존도 증가는 양날의 검
호실적의 배경에는 계열사와의 시너지도 자리하고 있다. 피플라이프 매출에서 한화생명이 차지하는 비중은 2024년 1512억원에서 2025년 2205억원으로 46% 늘었다. 이는 2025년 전체 매출(4299억원)의 약 51%에 해당하는 규모로, 인수 전에는 없던 대주주 계열사 의존 구조가 뚜렷해졌다는 의미다. 한화생명 입장에서는 자사 상품을 피플라이프라는 대형 판매망을 통해 밀어낼 수 있게 됐고, 피플라이프 입장에서는 안정적인 매출처를 확보한 셈이다.
영업권 손상도 없다. 한화생명 연결재무제표 주석에 따르면, 한화생명금융서비스는 2023년 1월 피플라이프 지분 97.7%를 현금 2512억원에 인수했다. 그중 약 46%에 해당하는 1160억원이 회계상 영업권으로 잡혔다.
한화생명 연결재무제표의 무형자산 및 영업권 변동내역 표를 3개년치 직접 대조한 결과, 당기손익으로 인식된 손상차손 항목의 영업권 칸은 2023년, 2024년, 2025년 내리 0원이었다. 한화생명 그룹 전체 영업권(2025년 말 4946억원)에 손상이 없었다는 뜻이므로, 그 안에 포함된 피플라이프 몫(1160억원) 역시 손상되지 않은 셈이다.
결과적으로 피플라이프는 인수 초기의 실적 부진을 딛고 3년 만에 매출·순이익·자기자본 모두 뚜렷하게 개선을 이뤄냈다. 다만 특정 계열사에 대한 매출 쏠림이 심화화는 것은 GA 고유의 보험사 중립적 판매채널이라는 정체성과는 다소 배치되는 지점으로, 향후 공정거래 이슈나 판매 다각화, 자체 경쟁력 측면에서 지켜볼 대목이다.
한화생명은 피플라이프뿐 아니라 IFC그룹 등 자회사 GA 전체로 따지면 생·손보 신계약금액 기준 모회사 비중이 절반 이하 수준으로 문제가 없다는 입장이다. 한화생명 관계자는 "GA업계의 건전한 모집질서 확립에 모범이 되기 위해 노력하고 있다"며 "고객신뢰 실천과 완전판매 문화 정착을 선도하겠다"고 전했다.
인수 3년차인 피플라이프는 한화생명의 M&A 신호탄이 된 딜이다. 한화생명은 이후 IFC그룹부터 인도네시아 노부은행, 미국 증권사 벨로시티, 올해 애큐온캐피탈·저축은행까지 적극적인 볼트온 행보로 외형을 확장해 왔다. 피플라이프의 M&A 성과가 긍정적인 평가를 받고 있는 가운데 애큐온캐피탈·저축은행과는 어떤 시너지를 보여줄지 주목된다.
◇단기 통증 후 고성장 궤적 뚜렷
한화생명이 국내 최대 GA(법인보험대리점) 중 하나인 피플라이프와 인연을 맺은 건 2023년 1월이다. 피플라이프의 지분 98.7%를 인수하며 최대주주로 올라섰다. 보험사 계열이 대형 GA를 인수한 업계 첫 사례로, 한화생명이 직접 나서지 않고 2021년 한화생명 개인영업부문을 물적분할해 만든 판매 자회사 한화생명금융서비스를 통해 인수했다.
이후에는 지배력을 꾸준히 확대했다. 한화생명금융서비스를 통한 지분율은 2023년 말 98.8%에서 2024년 말 99.2%로, 2025년 말에는 100%로 올라섰다. 잔여 소수주주 지분까지 모두 사들이며 완전 자회사화를 마무리한 셈이다.
그로부터 3년이 지난 지금 피플라이프의 재무제표는 단기 통증 후 고성장이라는 뚜렷한 궤적을 그리고 있다. 인수 원년인 2023년 피플라이프의 당기순이익은 44억원으로 전년(2022년) 187억원 대비 급감했다. 매출(영업수익)은 오히려 2941억원에서 3142억원으로 늘었는데도 순이익은 곤두박질쳤다. 피플라이프는 사업보고서를 통해 한화생명금융서비스 출범 원년 초기 투자 영향이라고 설명했다. 조직 통합과 시스템 전환 등에 따른 일회성 비용이 실적을 짓눌렀다는 뜻이다.
이후 흐름은 반전됐다. 2024년 순이익은 139억원으로 전년 대비 3배 이상 뛰었고, 2025년에는 266억원으로 다시 전년의 약 2배를 기록했다. 인수 직전 해인 2022년(187억원)과 비교해도 42% 늘어난 수치이자, 인수 원년(44억원) 대비 6배에 달하는 규모다. 영업이익도 2023년 81억원까지 떨어졌다가 2025년 293억원으로 증가했다. 매출은 3년 연속 늘어 2022년 2942억원에서 2025년 4299억원으로 성장했다.
자본총계 역시 같은 기간 641억원에서 1091억원으로 70% 넘게 불어났다. 부채비율은 2024년 267%까지 치솟았다가 2025년 186%로 개선되며, 재무 안정성 측면에서도 인수 초기의 불안정한 흐름을 지나 정상 궤도에 들어선 모습이다.
◇모회사 대비 작은 몸집에도 보험 판매채널 강화 한몫
피플라이프는 한화생명이 인수 주체로 내세운 한화생명금융서비스 규모와 비교하면 작은 회사다. 한화생명금융서비스의 지난해 매출은 2조4397억원이다. 피플라이프의 경우 동기 영업수익이 4399억원으로 모회사의 6분의 1 수준에 그친다.
그럼에도 인수한 이유는 보험 판매채널을 계열화할 수 있기 때문이다. 피플라이프는 설계사 4462명(2025년 기준)이 소속된 대형 보험 판매 조직이다. 원래는 여러 보험사 상품을 두루 파는 중립적 채널이었는데, 자회사로 편입하면서 한화생명이 자사 상품을 이 판매망에 더 적극적으로 밀어넣을 수 있게 됐다.
피플라이프 매출에서 한화생명이 차지하는 비중이 2024년 40%대에서 2025년 51%까지 늘어난 게 그 증거다. 판매 증진 효과를 본 한화생명은 2025년 부산 기반 GA인 IFC그룹도 인수해 판매 채널 경쟁력을 대폭 강화했다.
피플라이프 자체 영업 현황 공시를 보면 조직 확장과 상품 포트폴리오 변화도 함께 읽힌다. 지점은 다소 줄었지만(142개→136개) 설계사 인원은 3년간 17% 늘며 조직 슬림화와 영업 인력 확충이 동시에 진행됐다. 판매 건수는 2024년 23만 건대로 정점을 찍은 뒤 2025년 19만 건대로 줄었는데, 매출과 순이익은 오히려 최고치를 경신했다. 건당 매출(객단가)이 커졌다는 뜻이다. 저수익 소액계약보다 고가치 상품 중심으로 영업 전략이 재편됐기 때문이다. 피플라이프는 개인이 아닌 법인 고객이 많아 계약 한 건당 발생하는 매출이 많다.
◇한화생명과 시너지 입증, 의존도 증가는 양날의 검
호실적의 배경에는 계열사와의 시너지도 자리하고 있다. 피플라이프 매출에서 한화생명이 차지하는 비중은 2024년 1512억원에서 2025년 2205억원으로 46% 늘었다. 이는 2025년 전체 매출(4299억원)의 약 51%에 해당하는 규모로, 인수 전에는 없던 대주주 계열사 의존 구조가 뚜렷해졌다는 의미다. 한화생명 입장에서는 자사 상품을 피플라이프라는 대형 판매망을 통해 밀어낼 수 있게 됐고, 피플라이프 입장에서는 안정적인 매출처를 확보한 셈이다.
영업권 손상도 없다. 한화생명 연결재무제표 주석에 따르면, 한화생명금융서비스는 2023년 1월 피플라이프 지분 97.7%를 현금 2512억원에 인수했다. 그중 약 46%에 해당하는 1160억원이 회계상 영업권으로 잡혔다.
한화생명 연결재무제표의 무형자산 및 영업권 변동내역 표를 3개년치 직접 대조한 결과, 당기손익으로 인식된 손상차손 항목의 영업권 칸은 2023년, 2024년, 2025년 내리 0원이었다. 한화생명 그룹 전체 영업권(2025년 말 4946억원)에 손상이 없었다는 뜻이므로, 그 안에 포함된 피플라이프 몫(1160억원) 역시 손상되지 않은 셈이다.
결과적으로 피플라이프는 인수 초기의 실적 부진을 딛고 3년 만에 매출·순이익·자기자본 모두 뚜렷하게 개선을 이뤄냈다. 다만 특정 계열사에 대한 매출 쏠림이 심화화는 것은 GA 고유의 보험사 중립적 판매채널이라는 정체성과는 다소 배치되는 지점으로, 향후 공정거래 이슈나 판매 다각화, 자체 경쟁력 측면에서 지켜볼 대목이다.
한화생명은 피플라이프뿐 아니라 IFC그룹 등 자회사 GA 전체로 따지면 생·손보 신계약금액 기준 모회사 비중이 절반 이하 수준으로 문제가 없다는 입장이다. 한화생명 관계자는 "GA업계의 건전한 모집질서 확립에 모범이 되기 위해 노력하고 있다"며 "고객신뢰 실천과 완전판매 문화 정착을 선도하겠다"고 전했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
