
코스맥스, 외형 확장과 함께 커지는 차입 규모
추가 성장 위한 투자에 베팅, 신용등급은 'BBB+→A-' 오히려 개선

편집자주
기업의 재무건전성을 종합적으로 살펴보려면 레버리지 지표와 커버리지 지표를 함께 봐야 한다. 전자는 '빚의 규모와 질'을 보여준다. 자산에서 부채와 자본이 차지하는 비중을 비롯해 부채 내 차입금의 비중과 형태 등이 나타난다. 후자는 '빚을 갚을 능력'을 보여준다. 영업활동으로 창출한 현금을 통해 이자와 원금을 상환할 능력이 있는지 확인할 수 있다. THE CFO가 레버리지 지표와 커버리지 지표를 통해 기업의 재무 상황을 진단한다.
코스맥스가 추가 성장동력 확보 차원의 시설 투자 및 연구개발 규모를 확대하고 있다. 자체적인 현금 창출력만으로는 비용을 모두 충당하기 어려운 상황 속 외부 차입 규모도 덩달아 커지고 있다.
단기적 관점에서 재무 부담이 커진 모습이지만 외형 확장세가 이를 상회하고 있다는 평가다. 중소형 고객사 수요 확대 국면이 중장기적으로 지속될 것으로 전망되는 가운데 커버리지 지표 역시 추가 개선이 점쳐진다.
◇외형 확대 따른 증설 이어가, R&D 투자도 증가 추세
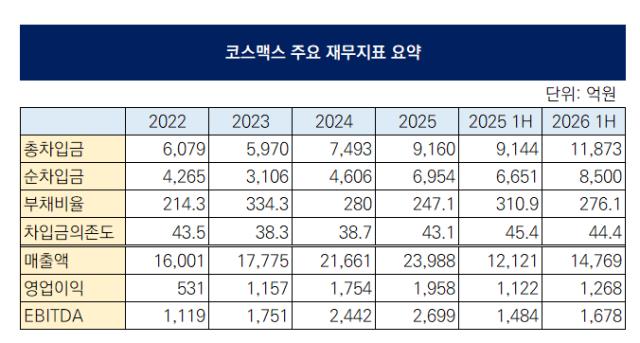
7일 금융감독원 전자공시시스템에 따르면 코스맥스의 2026년 상반기말 연결 기준 총차입금은 1조 1873억원이다. 올해 1분기 처음 총차입금 규모가 1조원을 넘어선 이후 차입 규모 확대 추세가 지속되고 있는 모습이다.
차입 구조를 살펴보면 단기차입금과 유동성장기부채가 각각 6241억원과 1994억원으로 다소 단기화된 편이다. 이외에 사채 200억원, 장기차입금 3439억원이 나머지 차입금을 구상한다. 총 1조1873억원 규모의 총차입금 중 612억원은 리스부채에 해당된다. 이를 차감한 실질적인 외부 차입금은 1조1261억원 수준이다.
코스맥스의 차입 규모 증가는 뷰티 고객사 수요 확대에 따른 투자 영향이 가장 큰 것으로 풀이된다. 코스맥스의 자본적지출(CAPEX) 추이를 살펴보면 △2022년 844억원 △2023년 901억원에서 △2024년 1685억원 △2025억원 1927억원으로 급증했다. 올해 상반기에도 1248억원의 CAPEX를 기록하며 전년 동기 대비 44.6% 증가했다.
올해 6월부터 평택 고렴산업단지 내 공장 증축을 시작하기도 했다. 오는 10월 말까지 600억원 규모에 해당된다. '쓰리와우(3WAAU)' 제품을 주로 생산하는 평택 1공장에 생산라인을 추가하는 공사다. 여기에 용기생산 자회사 코스멕스네오도 생산능력 확대를 위해 S&K폴리텍이 보유한 안산 소재 유휴공장을 지난 7월 480억원에 양수 완료했다. 그룹 전반적으로 고객사 증가에 따른 수요를 충당하기 위한 유형자산 투자가 지속되고 있다.
여기에 제조자개발생산(ODM) 기업의 경쟁력 강화 차원에서 연구개발(R&D)에 대한 투자도 확대하고 있다. 지난 1분기 경기도 성남시 판교 일대 건물을 1175억원에 매입하며 연구개발 인프라를 한 차례 강화했다. 올해 1분기 기준 코스맥스의 연구개발비용 총합은 818억원으로 전년 동기 대비 40.8% 증가했다. 매출액 대비 5.54%에 해당하는 수치다.
◇단기 재무부담은 증가, 커버리지 지표가 ‘뒷받침’
차입 규모는 늘어나고 있지만 그보다 가파르게 외형 및 수익성도 개선되고 있는 추세다. 코스맥스는 올해 상반기 연결 기준 매출액 1조4769억원, 영업이익 1278억원을 기록했다. 각각 전년 동기 대비 21.8%, 13% 증가한 수치로 역대 최대 반기 실적이다. 반기 상각전영업이익(EBITDA)은 1679억원이다.
상반기 영업현금흐름도 630억원 수준으로 양호한 가운데 투자활동현금흐름으로는 마이너스(-) 1024억원을 기록하며 자본적 지출을 자체 현금 유입만으로는 충당하기 어려웠다. 이에 단기차입금과 장기차입금을 전방위적으로 확대하면서 유동성을 확충한 모습이다.
상반기말 코스맥스의 부채비율은 276.1%, 차입금의존도는 44.4% 등으로 재무 부담이 전무한 상황은 아니다. 지난해에는 금융비용만 467억원이 발생하기도 했다. 하반기에도 지속적으로 공장 증설 등의 자본적 지출이 예고되고 있으며 추가 차입 가능성도 배제할 수는 없다.
그럼에도 코스맥스의 가파른 성장세가 지속되고 있다는 점에서 커버리지 여력은 높게 평가된다. 지난 6일 한국신용평가는 한국신용평가는 코스맥스의 신용등급을 ‘BBB+’에서 ‘A-’로 상향 조정했다. 국내 중소형 화장품 브랜드 중심의 수주를 확대하고 있다는 점과 이익 창출력이 함께 개선되고 있다는 점이 종합적으로 영향을 미쳤다.
업계 관계자는 “고객사 수주가 확대되는 가운데 지속 성장을 위한 측면에서 필요한 차입으로 보인다”며 “안정적인 외형 성장세를 기반으로 커버리지 지표도 추가 개선이 예상된다”고 말했다.
단기적 관점에서 재무 부담이 커진 모습이지만 외형 확장세가 이를 상회하고 있다는 평가다. 중소형 고객사 수요 확대 국면이 중장기적으로 지속될 것으로 전망되는 가운데 커버리지 지표 역시 추가 개선이 점쳐진다.
◇외형 확대 따른 증설 이어가, R&D 투자도 증가 추세
7일 금융감독원 전자공시시스템에 따르면 코스맥스의 2026년 상반기말 연결 기준 총차입금은 1조 1873억원이다. 올해 1분기 처음 총차입금 규모가 1조원을 넘어선 이후 차입 규모 확대 추세가 지속되고 있는 모습이다.
차입 구조를 살펴보면 단기차입금과 유동성장기부채가 각각 6241억원과 1994억원으로 다소 단기화된 편이다. 이외에 사채 200억원, 장기차입금 3439억원이 나머지 차입금을 구상한다. 총 1조1873억원 규모의 총차입금 중 612억원은 리스부채에 해당된다. 이를 차감한 실질적인 외부 차입금은 1조1261억원 수준이다.
코스맥스의 차입 규모 증가는 뷰티 고객사 수요 확대에 따른 투자 영향이 가장 큰 것으로 풀이된다. 코스맥스의 자본적지출(CAPEX) 추이를 살펴보면 △2022년 844억원 △2023년 901억원에서 △2024년 1685억원 △2025억원 1927억원으로 급증했다. 올해 상반기에도 1248억원의 CAPEX를 기록하며 전년 동기 대비 44.6% 증가했다.
올해 6월부터 평택 고렴산업단지 내 공장 증축을 시작하기도 했다. 오는 10월 말까지 600억원 규모에 해당된다. '쓰리와우(3WAAU)' 제품을 주로 생산하는 평택 1공장에 생산라인을 추가하는 공사다. 여기에 용기생산 자회사 코스멕스네오도 생산능력 확대를 위해 S&K폴리텍이 보유한 안산 소재 유휴공장을 지난 7월 480억원에 양수 완료했다. 그룹 전반적으로 고객사 증가에 따른 수요를 충당하기 위한 유형자산 투자가 지속되고 있다.
여기에 제조자개발생산(ODM) 기업의 경쟁력 강화 차원에서 연구개발(R&D)에 대한 투자도 확대하고 있다. 지난 1분기 경기도 성남시 판교 일대 건물을 1175억원에 매입하며 연구개발 인프라를 한 차례 강화했다. 올해 1분기 기준 코스맥스의 연구개발비용 총합은 818억원으로 전년 동기 대비 40.8% 증가했다. 매출액 대비 5.54%에 해당하는 수치다.
◇단기 재무부담은 증가, 커버리지 지표가 ‘뒷받침’
차입 규모는 늘어나고 있지만 그보다 가파르게 외형 및 수익성도 개선되고 있는 추세다. 코스맥스는 올해 상반기 연결 기준 매출액 1조4769억원, 영업이익 1278억원을 기록했다. 각각 전년 동기 대비 21.8%, 13% 증가한 수치로 역대 최대 반기 실적이다. 반기 상각전영업이익(EBITDA)은 1679억원이다.
상반기 영업현금흐름도 630억원 수준으로 양호한 가운데 투자활동현금흐름으로는 마이너스(-) 1024억원을 기록하며 자본적 지출을 자체 현금 유입만으로는 충당하기 어려웠다. 이에 단기차입금과 장기차입금을 전방위적으로 확대하면서 유동성을 확충한 모습이다.
상반기말 코스맥스의 부채비율은 276.1%, 차입금의존도는 44.4% 등으로 재무 부담이 전무한 상황은 아니다. 지난해에는 금융비용만 467억원이 발생하기도 했다. 하반기에도 지속적으로 공장 증설 등의 자본적 지출이 예고되고 있으며 추가 차입 가능성도 배제할 수는 없다.
그럼에도 코스맥스의 가파른 성장세가 지속되고 있다는 점에서 커버리지 여력은 높게 평가된다. 지난 6일 한국신용평가는 한국신용평가는 코스맥스의 신용등급을 ‘BBB+’에서 ‘A-’로 상향 조정했다. 국내 중소형 화장품 브랜드 중심의 수주를 확대하고 있다는 점과 이익 창출력이 함께 개선되고 있다는 점이 종합적으로 영향을 미쳤다.
업계 관계자는 “고객사 수주가 확대되는 가운데 지속 성장을 위한 측면에서 필요한 차입으로 보인다”며 “안정적인 외형 성장세를 기반으로 커버리지 지표도 추가 개선이 예상된다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
