일신건영, '차입금 관리' 자제사업 분양 성과에 달렸다
신규 사업 PF 조달에 총차입금 4647억…신용등급 전망 '긍정적→안정적'

일신건영의 재무부담이 자체 주택사업 확대 과정에서 높아지고 있다. 신규 사업을 위한 프로젝트파이낸싱(PF)과 브릿지론 조달이 이어지면서 올 상반기 말 총차입금은 4600억원을 넘어섰다. 전체 자산 가운데 차입금이 차지하는 비중도 50%를 웃돌았다.
그동안 낮은 용지 원가를 바탕으로 자체 분양사업에서 높은 수익성을 유지해왔지만 최근 새로 분양에 들어간 사업장들의 초기 성과가 변수로 떠올랐다. 지난 9일 회사채 신용등급 전망이 하향 조정된 것도 진행 사업장에서 재무부담이 커진 데다 신규 사업장의 분양실적 불확실성이 높아진 결과로 분석된다.
◇자체 개발사업 지속, 차입금의존도 상승
일신건영의 올 6월 말 총차입금은 4647억원으로 집계됐다. 지난해 말 4532억원에서 115억원 증가했다. 2023년 말만 해도 822억원에 불과했던 총차입금은 2024년 말 3132억원으로 급증한 데 이어 지난해 4500억원을 넘어섰다.
2023년 말 19.9%에 불과했던 차입금의존도는 2024년 말 44.1%, 지난해 말 49.9%에서 올 6월 말 50.4%로 지속 상승했다. 최근 5년간 50%를 밑돌았던 차입금의존도가 50% 선을 넘어선 것이다. 순차입금도 지난해 말 2366억원에서 3197억원으로 831억원 늘었다.
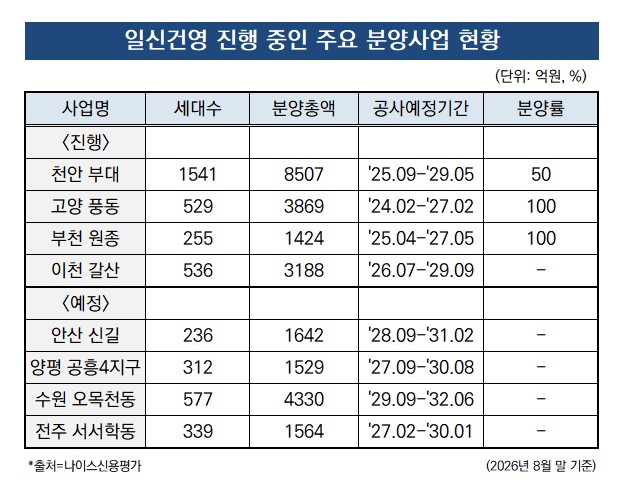
차입금 증가는 자체 개발사업 확대와 맞물려 있다. 일신건영은 단순 도급보다 공공택지 등을 직접 확보해 시행과 시공을 함께하는 자체 주택사업 비중이 높은 건설사다. 2025년 기준 전체 매출에서 자체 분양사업이 차지하는 비중은 90%를 웃돌았다. 현재 천안 부대와 고양 풍동, 부천 원종, 이천 갈산 등 4개 자체 분양사업을 진행하고 있다.
사업 확대를 위한 용지 확보가 본격화된 2023~2024년부터 차입금도 빠르게 늘기 시작했다. 2024년에는 고양 풍동과 부천 원종 사업의 본PF를 조달하면서 차입금이 증가했고 지난해에는 천안 부대 사업의 본PF와 이천 대흥·안산 신길 사업의 브릿지론을 조달하면서 재무부담이 한층 커졌다.
이처럼 재무부담이 확대되며 신용등급 전망도 조정된 것으로 보인다. 나이스신용평가는 지난 9일 일신건영의 무보증사채 신용등급을 'BB+'로 유지하면서 등급전망을 기존 'Positive'에서 'Stable'로 낮췄다. 진행 사업장의 PF 조달 과정에서 재무부담이 확대된 가운데 신규 사업장의 분양실적 불확실성이 커진 점 등을 반영했다.
다만 단기적인 상환 부담은 상대적으로 크지 않은 편이다. 올 상반기 말 현금성자산은 1450억원으로 단기성차입금(862억원)을 웃돈다. 단기성차입금이 총차입금에서 차지하는 비중도 18.6%에 그친다. 지난해 말 현금성자산 2166억원과 비교하면 716억원 줄었지만 단기 차입금에 대응할 유동성은 확보하고 있는 셈이다.
특히 일신건영은 올 6월 말 기준 연대보증이나 자금보충 등 신용공여를 제공하고 있는 PF 우발채무가 없다. 자체 개발사업을 확대하면서 회사가 직접 차입금을 부담하고 있지만 별도의 PF 우발채무가 재무부담으로 전이될 가능성은 제한적인 구조다.
◇신규 사업 분양 성과 '관건'
향후 재무구조를 좌우할 핵심 변수는 신규 자체사업의 분양 성과다. 차입을 통해 사업비를 먼저 투입한 만큼 분양대금이 계획대로 유입돼야 차입금을 줄이고 투자금을 회수할 수 있기 때문이다.
현재 분양 성과는 사업장별로 분위기가 갈린다. 지난달 말 기준 고양 풍동과 부천 원종 사업장의 분양률은 각각 100%다. 반면 지난해 하반기 이후 분양을 시작한 천안 부대 사업장(천안 휴먼빌 퍼스트시티)은 분양률이 50%에 머물러 있다. 천안 부대는 총 1541가구, 분양총액 8507억원 규모로 현재 진행 중인 자체사업 가운데 규모가 가장 크다.
비슷한 시기 분양에 들어간 이천 갈산(이천 휴먼빌 클래스원) 사업지도 아직 분양률이 저조한 것으로 파악된다. 이처럼 지난해 하반기 이후 분양을 개시한 천안 부대와 이천 갈산 등의 초기 분양실적이 상대적으로 저조한 가운데 향후 예정 사업장의 분양 성과가 재무구조의 관건이 될 전망이다. 이천 대흥, 전주 서서학동 등이 올 하반기 신규 사업지로 예정돼 있다.
올 상반기 실적도 전년 동기보다 감소했다. 일신건영의 올 상반기 매출은 1315억원으로 전년 동기 2166억원보다 39.3% 줄었다. 영업이익은 같은 기간 442억원에서 156억원으로 64.7% 감소했다. 이에 따라 영업이익률은 20.4%에서 11.9%로 8.5%포인트 낮아졌다. 같은 기간 매출원가율은 70.0%에서 76.8%로 높아졌다.
이는 지난해 평택 화양지구 사업장이 준공된 반면 천안 부대 사업장의 공정이 아직 본격화되지 않은 영향이 크다. 다만 향후 분양 부진이 장기화하면 미분양 물량을 해소하기 위한 비용과 고정성 판관비 부담이 늘어 수익성이 추가로 떨어질 가능성이 있다.
미분양 자산 회수도 과제로 남아 있다. 일신건영은 도급사업으로 진행한 양평 공흥 사업장에서 발생한 공사미수금 508억원을 지난해 주택으로 대물변제 받았다. 이에 따라 완성주택 장부가액이 지난해 말 590억원까지 늘었다. 올 6월 말 완성주택 장부가액은 460억원으로 감소했으나 여전히 400억원대 자금이 완성주택에 묶여 있는 셈이다.
일신건영의 현금성자산은 지난해 말 2166억원에서 올 6월 말 1450억원으로 716억원 감소했다. 향후에도 안산 신길과 양평 공흥4지구, 수원 오목천동, 전주 서서학동 등 자체 분양사업이 예정돼 있다. 일신건영이 최근 몇 년간 확보한 용지를 실제 매출과 현금으로 전환할 수 있느냐가 재무부담 완화의 관건인 셈이다.
일신건영은 오너 2세인 조태영 대표이사 체제가 30년째 이어지고 있다. 그는 1996년 부친인 조종복 창업회장에 이어 대표이사에 올라 사세를 안정적으로 불려왔다는 평가를 받는다. 지난해 말 기준 조 대표이사는 49.36%를 보유한 최대주주에 이름을 올리고 있다. 그 외 지분들은 가족들과 일신장학회(9.9%)와 사내근로복지기금(36.98%) 등이 보유하고 있다.
그동안 낮은 용지 원가를 바탕으로 자체 분양사업에서 높은 수익성을 유지해왔지만 최근 새로 분양에 들어간 사업장들의 초기 성과가 변수로 떠올랐다. 지난 9일 회사채 신용등급 전망이 하향 조정된 것도 진행 사업장에서 재무부담이 커진 데다 신규 사업장의 분양실적 불확실성이 높아진 결과로 분석된다.
◇자체 개발사업 지속, 차입금의존도 상승
일신건영의 올 6월 말 총차입금은 4647억원으로 집계됐다. 지난해 말 4532억원에서 115억원 증가했다. 2023년 말만 해도 822억원에 불과했던 총차입금은 2024년 말 3132억원으로 급증한 데 이어 지난해 4500억원을 넘어섰다.
2023년 말 19.9%에 불과했던 차입금의존도는 2024년 말 44.1%, 지난해 말 49.9%에서 올 6월 말 50.4%로 지속 상승했다. 최근 5년간 50%를 밑돌았던 차입금의존도가 50% 선을 넘어선 것이다. 순차입금도 지난해 말 2366억원에서 3197억원으로 831억원 늘었다.
차입금 증가는 자체 개발사업 확대와 맞물려 있다. 일신건영은 단순 도급보다 공공택지 등을 직접 확보해 시행과 시공을 함께하는 자체 주택사업 비중이 높은 건설사다. 2025년 기준 전체 매출에서 자체 분양사업이 차지하는 비중은 90%를 웃돌았다. 현재 천안 부대와 고양 풍동, 부천 원종, 이천 갈산 등 4개 자체 분양사업을 진행하고 있다.
사업 확대를 위한 용지 확보가 본격화된 2023~2024년부터 차입금도 빠르게 늘기 시작했다. 2024년에는 고양 풍동과 부천 원종 사업의 본PF를 조달하면서 차입금이 증가했고 지난해에는 천안 부대 사업의 본PF와 이천 대흥·안산 신길 사업의 브릿지론을 조달하면서 재무부담이 한층 커졌다.
이처럼 재무부담이 확대되며 신용등급 전망도 조정된 것으로 보인다. 나이스신용평가는 지난 9일 일신건영의 무보증사채 신용등급을 'BB+'로 유지하면서 등급전망을 기존 'Positive'에서 'Stable'로 낮췄다. 진행 사업장의 PF 조달 과정에서 재무부담이 확대된 가운데 신규 사업장의 분양실적 불확실성이 커진 점 등을 반영했다.
다만 단기적인 상환 부담은 상대적으로 크지 않은 편이다. 올 상반기 말 현금성자산은 1450억원으로 단기성차입금(862억원)을 웃돈다. 단기성차입금이 총차입금에서 차지하는 비중도 18.6%에 그친다. 지난해 말 현금성자산 2166억원과 비교하면 716억원 줄었지만 단기 차입금에 대응할 유동성은 확보하고 있는 셈이다.
특히 일신건영은 올 6월 말 기준 연대보증이나 자금보충 등 신용공여를 제공하고 있는 PF 우발채무가 없다. 자체 개발사업을 확대하면서 회사가 직접 차입금을 부담하고 있지만 별도의 PF 우발채무가 재무부담으로 전이될 가능성은 제한적인 구조다.
◇신규 사업 분양 성과 '관건'
향후 재무구조를 좌우할 핵심 변수는 신규 자체사업의 분양 성과다. 차입을 통해 사업비를 먼저 투입한 만큼 분양대금이 계획대로 유입돼야 차입금을 줄이고 투자금을 회수할 수 있기 때문이다.
현재 분양 성과는 사업장별로 분위기가 갈린다. 지난달 말 기준 고양 풍동과 부천 원종 사업장의 분양률은 각각 100%다. 반면 지난해 하반기 이후 분양을 시작한 천안 부대 사업장(천안 휴먼빌 퍼스트시티)은 분양률이 50%에 머물러 있다. 천안 부대는 총 1541가구, 분양총액 8507억원 규모로 현재 진행 중인 자체사업 가운데 규모가 가장 크다.
비슷한 시기 분양에 들어간 이천 갈산(이천 휴먼빌 클래스원) 사업지도 아직 분양률이 저조한 것으로 파악된다. 이처럼 지난해 하반기 이후 분양을 개시한 천안 부대와 이천 갈산 등의 초기 분양실적이 상대적으로 저조한 가운데 향후 예정 사업장의 분양 성과가 재무구조의 관건이 될 전망이다. 이천 대흥, 전주 서서학동 등이 올 하반기 신규 사업지로 예정돼 있다.
올 상반기 실적도 전년 동기보다 감소했다. 일신건영의 올 상반기 매출은 1315억원으로 전년 동기 2166억원보다 39.3% 줄었다. 영업이익은 같은 기간 442억원에서 156억원으로 64.7% 감소했다. 이에 따라 영업이익률은 20.4%에서 11.9%로 8.5%포인트 낮아졌다. 같은 기간 매출원가율은 70.0%에서 76.8%로 높아졌다.
이는 지난해 평택 화양지구 사업장이 준공된 반면 천안 부대 사업장의 공정이 아직 본격화되지 않은 영향이 크다. 다만 향후 분양 부진이 장기화하면 미분양 물량을 해소하기 위한 비용과 고정성 판관비 부담이 늘어 수익성이 추가로 떨어질 가능성이 있다.
미분양 자산 회수도 과제로 남아 있다. 일신건영은 도급사업으로 진행한 양평 공흥 사업장에서 발생한 공사미수금 508억원을 지난해 주택으로 대물변제 받았다. 이에 따라 완성주택 장부가액이 지난해 말 590억원까지 늘었다. 올 6월 말 완성주택 장부가액은 460억원으로 감소했으나 여전히 400억원대 자금이 완성주택에 묶여 있는 셈이다.
일신건영의 현금성자산은 지난해 말 2166억원에서 올 6월 말 1450억원으로 716억원 감소했다. 향후에도 안산 신길과 양평 공흥4지구, 수원 오목천동, 전주 서서학동 등 자체 분양사업이 예정돼 있다. 일신건영이 최근 몇 년간 확보한 용지를 실제 매출과 현금으로 전환할 수 있느냐가 재무부담 완화의 관건인 셈이다.
일신건영은 오너 2세인 조태영 대표이사 체제가 30년째 이어지고 있다. 그는 1996년 부친인 조종복 창업회장에 이어 대표이사에 올라 사세를 안정적으로 불려왔다는 평가를 받는다. 지난해 말 기준 조 대표이사는 49.36%를 보유한 최대주주에 이름을 올리고 있다. 그 외 지분들은 가족들과 일신장학회(9.9%)와 사내근로복지기금(36.98%) 등이 보유하고 있다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >