한화투자증권, 유증·영구채로 두나무발 지표 부담 덜어
5000억 유증과 영구채 효과 더하면 수정NCR 336%, 두나무 장부가액 비중 66.5%→47.6%

편집자주
기업의 재무전략은 사업과 기업가치를 뒷받침하는데 그 목적이 있다. 사업자금이 필요하면 적기에 조달을 해야 한다. 증자나 채권 발행, 자산 매각 등 방법도 다양하다. 현금이 넘쳐나면 운용이나 투자, 배당을 택할 수 있다. 그리고 모든 선택엔 결과물이 있다. 더벨이 천차만별인 기업들의 재무전략과 성과를 살펴본다.
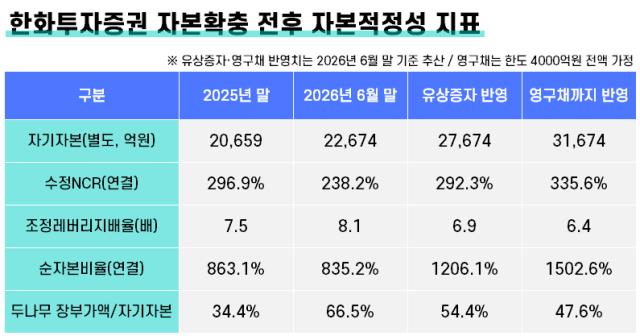
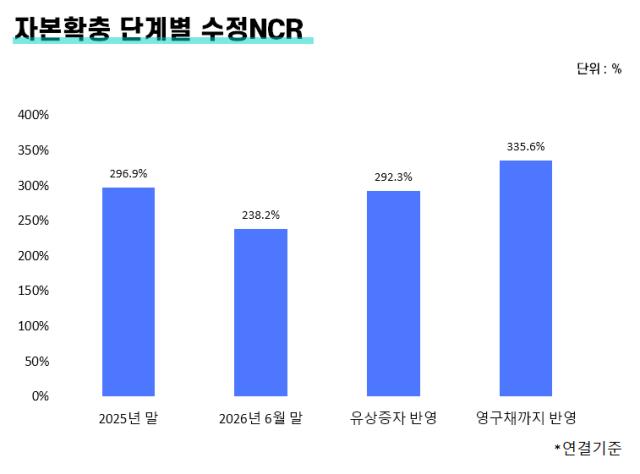
한화투자증권이 최대 9000억원 규모 자본확충에 나선다. 한화자산운용과 한화생명을 대상으로 5000억원 규모 제3자배정 유상증자를 실시하고 최대 4000억원 규모 신종자본증권 사모 발행도 추진한다. 유상증자만으로도 수정NCR은 6월 말 238.2%에서 292.3%로, 영구채 4000억원까지 반영하면 335.6%로 오른다.
이를 통해 두나무 지분 추가 취득으로 낮아진 자본완충력을 다시 끌어올리는 효과를 얻게 된다. 다만 자본확충이 두나무 집중도를 해소하는 것은 아니다. 6월 말 1조5068억원인 두나무 지분 장부가액은 유상증자 후 자기자본의 54.4%, 영구채까지 전액 반영해도 47.6%에 해당한다. 여기에 전환우선주 배당과 영구채 이자 부담도 뒤따른다.
◇두나무 5978억 추가 취득에 자본지표 악화
금융감독원 전자공시시스템에 따르면 한화투자증권은 지난달 30일 이사회에서 5000억원 규모 제3자배정 유상증자를 결의했다. 최대주주 한화자산운용이 보통주 2500억원을, 계열사 한화생명이 전환우선주 2500억원을 인수한다. 발행가는 주당 5000원이다.
한화투자증권은 이번 자본확충의 목적을 종합금융투자사업자 인가 기반 조성과 재무구조 개선으로 제시했다. 한신평은 자기자본이 6월 말 약 2조3000억원에서 유상증자 후 약 2조8000억원, 영구채 4000억원을 전액 발행할 경우 약 3조2000억원으로 늘어날 것으로 봤다.
이번 자본확충을 통해 한화투자증권은 두나무 투자로 악화된 재무지표를 회복하게 될 것을 보인다. 증권사 자본적정성 지표는 보유 자산의 손실 가능성을 총위험액으로 환산해 영업용순자본과 비교한다. 주식은 가격 변동에 따른 시장위험액이 붙는다. 한국기업평가는 두나무 지분 추가 취득으로 시장위험액을 중심으로 총위험액이 크게 늘었다고 분석했다.
한기평 기준 수정NCR은 2025년 말 296.9%에서 6월 말 238.2%로 낮아졌다. 같은 기간 연결 총위험액은 6617억원에서 9025억원으로 36.4% 늘었다. 영업용순자본은 1조8262억원에서 2조295억원으로 11.1% 증가하는 데 그쳤다. 위험액 증가 속도가 자본 증가보다 세 배 넘게 빨랐던 셈이다.
조정레버리지배율 역시 7.5배에서 8.1배로 높아졌다. 신용공여금 등 운용자산과 매입확약이 늘어난 영향이다. 한기평 집계로 6월 말 우발채무는 1조1280억원으로 자기자본의 49.8%다. 한기평은 지난달 9일 보고서에서 이익 유보 확대와 외부 자본 조달 등 적극적인 자본관리가 필요하다고 지적하기도 했다.
앞서 한화투자증권은 올 6월 두나무 주식 136만1050주를 5978억원에 추가로 취득했다. 보유 지분율은 5.94%에서 9.84%로 높아졌다. 6월 말 장부가액은 1조5068억원으로 별도 기준 자기자본 2조2674억원의 66.5%다. 자기자본의 상당 부분이 한 종목에 집중된 구조다.
◇5000억 유증으로 자본지표 상당 부분 회복
유상증자만 반영해도 한화투자증권의 수정NCR은 292.3% 정도로 높아진다. 이는 2025년 말 296.9%와 비슷한 수준이다. 조정레버리지배율은 6.9배로 낮아져 작년 말 7.5배보다 개선된다. 두나무 추가 취득으로 줄어든 자본완충력을 유상증자로 상당 부분 되돌리는 셈이다.
영구채까지 4000억원을 전액 발행하면 개선 폭은 더 커진다. 한기평은 수정NCR 335.6%, 조정레버리지배율 6.4배를 추산했다. 다만 4000억원은 확정 발행액이 아니다. 이사회는 4000억원 한도 내 발행을 승인하고 발행 여부와 금액, 금리, 시기는 대표이사에게 위임했다. 실제 발행액이 한도에 못 미치면 335.6%에도 이르지 못한다.
자본 변동성도 낮아질 수 있다. 6월 말 두나무와 토스뱅크 관련 기타포괄손익누계액은 세전 9016억원으로 자기자본의 39.8%다. 한기평은 자본확충 이후 이 비중이 28.5%로 낮아질 것으로 추산했다.
위험익스포져 부담도 희석된다. 한국신용평가에 따르면 6월 말 위험익스포져는 5조4838억원으로 자기자본의 241.9%다. 중소형 증권사 평균 159.4%보다 높다. 자기자본이 9000억원 늘어난다고 단순 가정하면 이 비율은 173.1%로 낮아진다.
다만 실제 개선 폭은 이보다 작을 수 있다. 자본확충 이후 영업 확대 과정에서 위험액과 레버리지가 증가하게 되면 자본적정성 개선 효과가 일부 상쇄될 수 있다. 늘어난 자본이 종투사 진입과 영업 확대에 쓰이는 만큼 지표 개선 폭은 단순 계산보다 줄어들 수 있는 셈이다.
영구채 효과도 따져볼 필요가 있다. 영구채는 회계상 자본이지만 신평사는 자체 기준에 따라 하이브리드증권의 자본 인정 범위를 조정한다. 이번 영구채는 발행 후 5년째부터 콜옵션을 행사할 수 있고, 금리는 5년마다 5년 만기 국고채 금리에 가산금리와 2.00%포인트를 더해 재산정한다.
◇신평사 평가 온도차…두나무 집중도는 여전히 부담
이번 유증의 효과에 대한 신용평가의 업계가 엇갈린다는 점은 눈에 띄는 대목이다. 한신평은 이번 유상증자가 두나무 지분 취득으로 높아진 단일 기업 익스포져 부담을 완화한다는 점에서 신용도에 긍정적이라고 평가했다. 한화자산운용과 한화생명의 출자로 한화금융계열의 지원 의지와 한화투자증권의 그룹 내 전략적 중요성도 재확인됐다고 봤다.
반면 한국기업평가는 자본지표 개선 효과를 인정하면서도 실적 대응력과 자본변동성 추이를 지켜볼 필요가 있다며 신용도 영향은 제한적이라고 판단했다.
두나무 집중도는 여전히 핵심 변수다. 장부가액 1조5068억원을 유상증자 후 자기자본 2조7674억원으로 나누면 54.4%, 영구채 전액 발행을 가정한 3조1674억원으로 나눠도 47.6%다.
자기자본의 절반가량이 단일 비상장 기업 지분에 묶이는 구조가 유지되는 셈이다. 한기평은 네이버파이낸셜과의 합병 진행 과정에서 두나무 지분 가치의 변동 가능성이 높다고 지적했다. 한신평 역시 단일 기업에 대한 집중도가 높은 수준이라고 평가했다.
자본확충에 따른 비용도 있다. 한화생명이 인수하는 전환우선주는 의결권이 없으며 액면가 기준 연 6%의 누적적 우선배당이 붙는다. 연간 150억원 규모다. 영구채 금리는 발행 시점의 시장금리에 따라 결정된다.
수익성이 자본 증가를 따라갈지도 관건이다. 올 상반기 영업순수익은 3054억원으로 전년동기 2307억원보다 32.4% 증가했다. 반면 순이익은 617억원에서 557억원으로 감소했다. 한신평 기준 상반기 ROE는 5.4%로 중소형 증권사 평균(1분기 기준) 8.8%를 밑돈다. 이익 증가가 뒤따르지 않으면 ROE는 더 낮아질 수밖에 없다.
이를 통해 두나무 지분 추가 취득으로 낮아진 자본완충력을 다시 끌어올리는 효과를 얻게 된다. 다만 자본확충이 두나무 집중도를 해소하는 것은 아니다. 6월 말 1조5068억원인 두나무 지분 장부가액은 유상증자 후 자기자본의 54.4%, 영구채까지 전액 반영해도 47.6%에 해당한다. 여기에 전환우선주 배당과 영구채 이자 부담도 뒤따른다.
◇두나무 5978억 추가 취득에 자본지표 악화
금융감독원 전자공시시스템에 따르면 한화투자증권은 지난달 30일 이사회에서 5000억원 규모 제3자배정 유상증자를 결의했다. 최대주주 한화자산운용이 보통주 2500억원을, 계열사 한화생명이 전환우선주 2500억원을 인수한다. 발행가는 주당 5000원이다.
한화투자증권은 이번 자본확충의 목적을 종합금융투자사업자 인가 기반 조성과 재무구조 개선으로 제시했다. 한신평은 자기자본이 6월 말 약 2조3000억원에서 유상증자 후 약 2조8000억원, 영구채 4000억원을 전액 발행할 경우 약 3조2000억원으로 늘어날 것으로 봤다.
이번 자본확충을 통해 한화투자증권은 두나무 투자로 악화된 재무지표를 회복하게 될 것을 보인다. 증권사 자본적정성 지표는 보유 자산의 손실 가능성을 총위험액으로 환산해 영업용순자본과 비교한다. 주식은 가격 변동에 따른 시장위험액이 붙는다. 한국기업평가는 두나무 지분 추가 취득으로 시장위험액을 중심으로 총위험액이 크게 늘었다고 분석했다.
한기평 기준 수정NCR은 2025년 말 296.9%에서 6월 말 238.2%로 낮아졌다. 같은 기간 연결 총위험액은 6617억원에서 9025억원으로 36.4% 늘었다. 영업용순자본은 1조8262억원에서 2조295억원으로 11.1% 증가하는 데 그쳤다. 위험액 증가 속도가 자본 증가보다 세 배 넘게 빨랐던 셈이다.
조정레버리지배율 역시 7.5배에서 8.1배로 높아졌다. 신용공여금 등 운용자산과 매입확약이 늘어난 영향이다. 한기평 집계로 6월 말 우발채무는 1조1280억원으로 자기자본의 49.8%다. 한기평은 지난달 9일 보고서에서 이익 유보 확대와 외부 자본 조달 등 적극적인 자본관리가 필요하다고 지적하기도 했다.
앞서 한화투자증권은 올 6월 두나무 주식 136만1050주를 5978억원에 추가로 취득했다. 보유 지분율은 5.94%에서 9.84%로 높아졌다. 6월 말 장부가액은 1조5068억원으로 별도 기준 자기자본 2조2674억원의 66.5%다. 자기자본의 상당 부분이 한 종목에 집중된 구조다.
◇5000억 유증으로 자본지표 상당 부분 회복
유상증자만 반영해도 한화투자증권의 수정NCR은 292.3% 정도로 높아진다. 이는 2025년 말 296.9%와 비슷한 수준이다. 조정레버리지배율은 6.9배로 낮아져 작년 말 7.5배보다 개선된다. 두나무 추가 취득으로 줄어든 자본완충력을 유상증자로 상당 부분 되돌리는 셈이다.
영구채까지 4000억원을 전액 발행하면 개선 폭은 더 커진다. 한기평은 수정NCR 335.6%, 조정레버리지배율 6.4배를 추산했다. 다만 4000억원은 확정 발행액이 아니다. 이사회는 4000억원 한도 내 발행을 승인하고 발행 여부와 금액, 금리, 시기는 대표이사에게 위임했다. 실제 발행액이 한도에 못 미치면 335.6%에도 이르지 못한다.
자본 변동성도 낮아질 수 있다. 6월 말 두나무와 토스뱅크 관련 기타포괄손익누계액은 세전 9016억원으로 자기자본의 39.8%다. 한기평은 자본확충 이후 이 비중이 28.5%로 낮아질 것으로 추산했다.
위험익스포져 부담도 희석된다. 한국신용평가에 따르면 6월 말 위험익스포져는 5조4838억원으로 자기자본의 241.9%다. 중소형 증권사 평균 159.4%보다 높다. 자기자본이 9000억원 늘어난다고 단순 가정하면 이 비율은 173.1%로 낮아진다.
다만 실제 개선 폭은 이보다 작을 수 있다. 자본확충 이후 영업 확대 과정에서 위험액과 레버리지가 증가하게 되면 자본적정성 개선 효과가 일부 상쇄될 수 있다. 늘어난 자본이 종투사 진입과 영업 확대에 쓰이는 만큼 지표 개선 폭은 단순 계산보다 줄어들 수 있는 셈이다.
영구채 효과도 따져볼 필요가 있다. 영구채는 회계상 자본이지만 신평사는 자체 기준에 따라 하이브리드증권의 자본 인정 범위를 조정한다. 이번 영구채는 발행 후 5년째부터 콜옵션을 행사할 수 있고, 금리는 5년마다 5년 만기 국고채 금리에 가산금리와 2.00%포인트를 더해 재산정한다.
◇신평사 평가 온도차…두나무 집중도는 여전히 부담
이번 유증의 효과에 대한 신용평가의 업계가 엇갈린다는 점은 눈에 띄는 대목이다. 한신평은 이번 유상증자가 두나무 지분 취득으로 높아진 단일 기업 익스포져 부담을 완화한다는 점에서 신용도에 긍정적이라고 평가했다. 한화자산운용과 한화생명의 출자로 한화금융계열의 지원 의지와 한화투자증권의 그룹 내 전략적 중요성도 재확인됐다고 봤다.
반면 한국기업평가는 자본지표 개선 효과를 인정하면서도 실적 대응력과 자본변동성 추이를 지켜볼 필요가 있다며 신용도 영향은 제한적이라고 판단했다.
두나무 집중도는 여전히 핵심 변수다. 장부가액 1조5068억원을 유상증자 후 자기자본 2조7674억원으로 나누면 54.4%, 영구채 전액 발행을 가정한 3조1674억원으로 나눠도 47.6%다.
자기자본의 절반가량이 단일 비상장 기업 지분에 묶이는 구조가 유지되는 셈이다. 한기평은 네이버파이낸셜과의 합병 진행 과정에서 두나무 지분 가치의 변동 가능성이 높다고 지적했다. 한신평 역시 단일 기업에 대한 집중도가 높은 수준이라고 평가했다.
자본확충에 따른 비용도 있다. 한화생명이 인수하는 전환우선주는 의결권이 없으며 액면가 기준 연 6%의 누적적 우선배당이 붙는다. 연간 150억원 규모다. 영구채 금리는 발행 시점의 시장금리에 따라 결정된다.
수익성이 자본 증가를 따라갈지도 관건이다. 올 상반기 영업순수익은 3054억원으로 전년동기 2307억원보다 32.4% 증가했다. 반면 순이익은 617억원에서 557억원으로 감소했다. 한신평 기준 상반기 ROE는 5.4%로 중소형 증권사 평균(1분기 기준) 8.8%를 밑돈다. 이익 증가가 뒤따르지 않으면 ROE는 더 낮아질 수밖에 없다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >