듀레이션 갭 줄인 미래에셋생명, ALM 매칭비율도 개선
⑤자산·부채 듀레이션 갭 0.73년으로 축소…요구자본 증가에 기본자본비율 100% 하회

편집자주
금리가 오르면 보험사에 유리하다는 공식이 흔들리고 있다. 장기채와 채권선도 투자를 늘리면서 자산 듀레이션이 부채보다 길어진 곳이 늘어난 영향이다. 금리 상승 시 지급여력비율(K-ICS)이 하락하는 보험사도 적지 않다. 최근 국고채 금리가 만기별로 상승하면서 금리 충격이 실제 자본 부담으로 이어질 가능성도 커졌다. 보험사별 금리 민감도를 분석하고 자본건전성에 미칠 영향을 짚어본다.
미래에셋생명이 자산과 부채의 듀레이션 차이를 좁히며 금리 변동에 대응하고 있다. 자산 듀레이션이 부채보다 긴 양의 듀레이션 갭은 2024년 말과 비교해 절반 이하로 축소됐다. 금리 상승에 따른 자산가치 하락 부담을 줄이기 위해 자산·부채종합관리(ALM)를 강화한 결과다.
하지만 자본 여력은 오히려 후퇴했다. 신지급여력제도(K-ICS) 비율은 2023년 말 210%대에서 올 6월 말 150%대로 하락했다. 가용자본이 제자리걸음을 하는 동안 보험위험과 운영위험을 중심으로 요구자본이 빠르게 늘어난 영향이다. 듀레이션 균형을 맞추는 작업과 함께 낮아진 자본비율을 끌어올리는 것이 새로운 과제로 떠올랐다.
◇가용자본 제자리, 요구자본 늘며 K-ICS 하락
미래에셋생명의 올 6월 말 K-ICS 비율은 155.3%로 집계됐다. 지난해 말 176.7%보다 21.4%포인트 하락했다. 2024년 말 192.4%, 2023년 말 210.8%와 비교해도 하락 흐름이 뚜렷하다. 금융당국 권고 수준인 130%를 웃돌고 있지만 주요 생명보험사와 비교하면 완충력이 넉넉하지 않은 수준이다.
미래에셋생명은 K-ICS 경과조치를 적용하지 않고 있다. 경과조치로 요구자본 증가분 등을 단계적으로 인식하는 보험사와 달리 제도 변화에 따른 부담이 자본비율에 그대로 반영된다. 절대적인 비율뿐 아니라 추가적인 금리 변동과 요구자본 증가를 흡수할 수 있는 여력이 중요해진 배경이다.
자본비율 하락은 가용자본보다 요구자본이 빠르게 증가한 데서 비롯됐다. 6월 말 지급여력금액은 3조7207억원으로 지난해 말 3조7022억원과 비슷한 수준에 머물렀다. 반면 지급여력기준금액은 같은 기간 2조954억원에서 2조3962억원으로 14.4% 늘었다. 분자가 사실상 정체된 가운데 분모가 커지면서 K-ICS 비율이 낮아진 셈이다.
위험별로 보면 보험위험액이 지난해 말 1조6831억원에서 올 6월 말 2조349억원으로 20.9% 증가했다. 운영위험액도 1338억원에서 2359억원으로 확대됐다. 시장위험액은 1조1385억원에서 1조2031억원으로 늘어난 반면 신용위험액은 4107억원에서 3872억원으로 감소했다. 금리위험 관리 성과만으로 전체 요구자본 증가를 상쇄하기 어려웠다.
자본의 질을 보여주는 기본자본 K-ICS 비율도 지난해 말 114.3%에서 올 6월 말 99.0%로 하락했다. 기본자본만으로는 요구자본을 모두 충당하지 못하는 수준이다. 전체 K-ICS 비율과 기본자본 비율의 격차를 고려하면 후순위채 등 보완자본이 자본 여력을 받치는 구조가 한층 뚜렷해졌다.
금리 상승에 대한 민감도도 여전히 마이너스다. 지난해 말 기준 시장금리가 50bp 상승하면 K-ICS 비율은 11.4%포인트, 100bp 오르면 23.3%포인트 하락하는 것으로 나타났다. 자산 듀레이션이 부채보다 긴 구조여서 금리가 오를수록 자산가치 감소 폭이 상대적으로 크게 나타나는 영향이다. K-ICS 비율 자체가 하락한 상황인 만큼 추가 금리 상승이 이어지면 자본 여력은 더 빠르게 줄어들 수 있다.
◇갭 축소 성과, 초장기채 확대보다 정교한 배분
미래에셋생명의 올 6월 말 자산 듀레이션은 6.8년, 부채 듀레이션은 6.0년이다. 자산이 부채보다 0.73년 긴 양의 듀레이션 갭을 나타냈다. 3월 말에는 자산 7.4년, 부채 6.8년으로 갭이 0.62년까지 좁혀졌지만 2분기 들어 부채 듀레이션이 더 빠르게 짧아지면서 간격이 소폭 확대됐다.
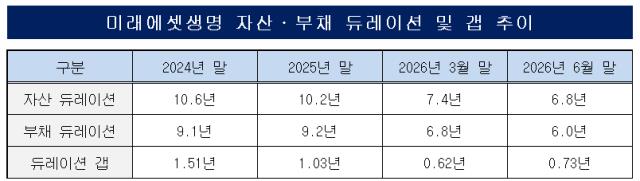
과거와 비교하면 듀레이션 불일치는 크게 줄었다. 2024년 말 자산 듀레이션은 10.6년, 부채 듀레이션은 9.1년으로 갭이 1.51년에 달했다. 지난해 말에는 자산 10.2년, 부채 9.2년으로 격차가 1.03년까지 축소됐다.
ALM 매칭비율도 개선됐다. 지난해 연말 109.5%였던 비율은 올 3월 말 109.1%를 거쳐 6월 말 112.1%로 높아졌다. 미래에셋생명은 할인율 현실화에 대비해 보험부채의 현금흐름과 만기 구조에 맞춰 장기자산을 배분하는 방식으로 금리 변동에 따른 손익과 자본의 변동성을 관리하고 있다.
채권은 자산 운용의 중심을 유지하고 있다. 올 6월 말 운용자산은 채권대여를 포함해 19조2000억원 규모다. 국내 채권이 전체의 47%, 채권대여가 12%, 해외 채권이 8%를 차지했다. 이를 합친 채권 비중은 67%로 지난해 상반기 69%보다 소폭 낮아졌다. 장기채 편입을 이어가면서도 채권 외 자산과 만기별 비중을 조절한 것으로 풀이된다.
장기금리 상승으로 신규 채권의 투자수익률은 높아졌지만 미래에셋생명이 초장기채 매입을 공격적으로 확대하기는 어렵다. 자산 듀레이션이 부채보다 긴 구조에서 초장기채를 추가로 편입하면 듀레이션 갭이 다시 벌어질 수 있어서다. 이 경우 금리 상승 시 자산가치 감소 폭이 부채보다 커져 K-ICS 비율에 부담으로 작용한다.
미래에셋생명 관계자는 “계리가정 선진화 및 금리상승, 후순위채 상환(3000억원) 영향 등으로 지급여력비율이 낮아졌으나 K-ICS 비율 150% 대는 건전성의 개선이 필요한 레벨은 아니다”며 “향후 상품포트폴리오 전략으로 양질의 이익잉여금을 확충하며 ALM 중심의 리스크관리를 지속할 계획이다”고 말했다.
하지만 자본 여력은 오히려 후퇴했다. 신지급여력제도(K-ICS) 비율은 2023년 말 210%대에서 올 6월 말 150%대로 하락했다. 가용자본이 제자리걸음을 하는 동안 보험위험과 운영위험을 중심으로 요구자본이 빠르게 늘어난 영향이다. 듀레이션 균형을 맞추는 작업과 함께 낮아진 자본비율을 끌어올리는 것이 새로운 과제로 떠올랐다.
◇가용자본 제자리, 요구자본 늘며 K-ICS 하락
미래에셋생명의 올 6월 말 K-ICS 비율은 155.3%로 집계됐다. 지난해 말 176.7%보다 21.4%포인트 하락했다. 2024년 말 192.4%, 2023년 말 210.8%와 비교해도 하락 흐름이 뚜렷하다. 금융당국 권고 수준인 130%를 웃돌고 있지만 주요 생명보험사와 비교하면 완충력이 넉넉하지 않은 수준이다.
미래에셋생명은 K-ICS 경과조치를 적용하지 않고 있다. 경과조치로 요구자본 증가분 등을 단계적으로 인식하는 보험사와 달리 제도 변화에 따른 부담이 자본비율에 그대로 반영된다. 절대적인 비율뿐 아니라 추가적인 금리 변동과 요구자본 증가를 흡수할 수 있는 여력이 중요해진 배경이다.
자본비율 하락은 가용자본보다 요구자본이 빠르게 증가한 데서 비롯됐다. 6월 말 지급여력금액은 3조7207억원으로 지난해 말 3조7022억원과 비슷한 수준에 머물렀다. 반면 지급여력기준금액은 같은 기간 2조954억원에서 2조3962억원으로 14.4% 늘었다. 분자가 사실상 정체된 가운데 분모가 커지면서 K-ICS 비율이 낮아진 셈이다.
위험별로 보면 보험위험액이 지난해 말 1조6831억원에서 올 6월 말 2조349억원으로 20.9% 증가했다. 운영위험액도 1338억원에서 2359억원으로 확대됐다. 시장위험액은 1조1385억원에서 1조2031억원으로 늘어난 반면 신용위험액은 4107억원에서 3872억원으로 감소했다. 금리위험 관리 성과만으로 전체 요구자본 증가를 상쇄하기 어려웠다.
자본의 질을 보여주는 기본자본 K-ICS 비율도 지난해 말 114.3%에서 올 6월 말 99.0%로 하락했다. 기본자본만으로는 요구자본을 모두 충당하지 못하는 수준이다. 전체 K-ICS 비율과 기본자본 비율의 격차를 고려하면 후순위채 등 보완자본이 자본 여력을 받치는 구조가 한층 뚜렷해졌다.
금리 상승에 대한 민감도도 여전히 마이너스다. 지난해 말 기준 시장금리가 50bp 상승하면 K-ICS 비율은 11.4%포인트, 100bp 오르면 23.3%포인트 하락하는 것으로 나타났다. 자산 듀레이션이 부채보다 긴 구조여서 금리가 오를수록 자산가치 감소 폭이 상대적으로 크게 나타나는 영향이다. K-ICS 비율 자체가 하락한 상황인 만큼 추가 금리 상승이 이어지면 자본 여력은 더 빠르게 줄어들 수 있다.
◇갭 축소 성과, 초장기채 확대보다 정교한 배분
미래에셋생명의 올 6월 말 자산 듀레이션은 6.8년, 부채 듀레이션은 6.0년이다. 자산이 부채보다 0.73년 긴 양의 듀레이션 갭을 나타냈다. 3월 말에는 자산 7.4년, 부채 6.8년으로 갭이 0.62년까지 좁혀졌지만 2분기 들어 부채 듀레이션이 더 빠르게 짧아지면서 간격이 소폭 확대됐다.
과거와 비교하면 듀레이션 불일치는 크게 줄었다. 2024년 말 자산 듀레이션은 10.6년, 부채 듀레이션은 9.1년으로 갭이 1.51년에 달했다. 지난해 말에는 자산 10.2년, 부채 9.2년으로 격차가 1.03년까지 축소됐다.
ALM 매칭비율도 개선됐다. 지난해 연말 109.5%였던 비율은 올 3월 말 109.1%를 거쳐 6월 말 112.1%로 높아졌다. 미래에셋생명은 할인율 현실화에 대비해 보험부채의 현금흐름과 만기 구조에 맞춰 장기자산을 배분하는 방식으로 금리 변동에 따른 손익과 자본의 변동성을 관리하고 있다.
채권은 자산 운용의 중심을 유지하고 있다. 올 6월 말 운용자산은 채권대여를 포함해 19조2000억원 규모다. 국내 채권이 전체의 47%, 채권대여가 12%, 해외 채권이 8%를 차지했다. 이를 합친 채권 비중은 67%로 지난해 상반기 69%보다 소폭 낮아졌다. 장기채 편입을 이어가면서도 채권 외 자산과 만기별 비중을 조절한 것으로 풀이된다.
장기금리 상승으로 신규 채권의 투자수익률은 높아졌지만 미래에셋생명이 초장기채 매입을 공격적으로 확대하기는 어렵다. 자산 듀레이션이 부채보다 긴 구조에서 초장기채를 추가로 편입하면 듀레이션 갭이 다시 벌어질 수 있어서다. 이 경우 금리 상승 시 자산가치 감소 폭이 부채보다 커져 K-ICS 비율에 부담으로 작용한다.
미래에셋생명 관계자는 “계리가정 선진화 및 금리상승, 후순위채 상환(3000억원) 영향 등으로 지급여력비율이 낮아졌으나 K-ICS 비율 150% 대는 건전성의 개선이 필요한 레벨은 아니다”며 “향후 상품포트폴리오 전략으로 양질의 이익잉여금을 확충하며 ALM 중심의 리스크관리를 지속할 계획이다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사