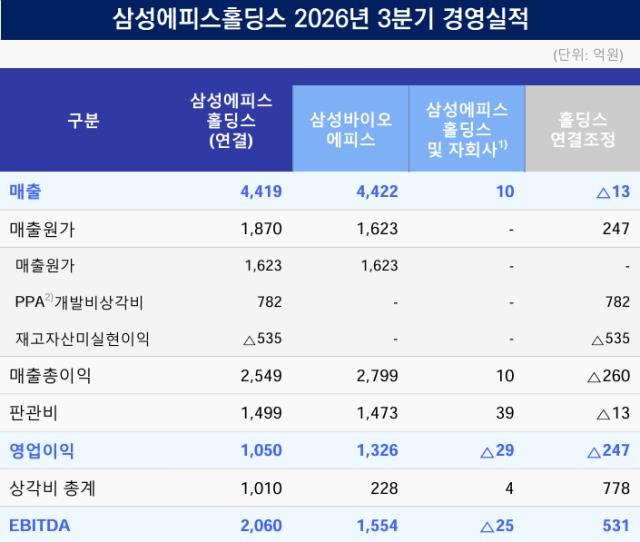
주력 자회사인 삼성바이오에피스는 같은 기간 매출액 1조2893억원과 영업이익 3632억원을 기록했다. 자회사를 포함한 전체 연결 매출이 자회사보다 16억원 적다. 영업이익은 자회사보다 1089억원 낮다. 통상 지주사 연결 실적이 단일 자회사 실적보다 커야 정상이다. 연결 실적으로 자회사를 한몸처럼 포괄하기 때문이다.
이 같은 지주사와 자회사의 대규모 영업이익 차이는 연결 회계조정과 다른 계열사의 비용 등에서 발생했다. 삼성에피스홀딩스가 제시한 3분기 누적 연결 회계조정 원가는 998억원이다. 지주사 별도 법인과 에피스넥스랩, 삼성바이오에피스 차이나 등에서도 판매비 및 관리비 110억원이 발생했다.
가장 큰 원인은 기업인수가격배분(PPA)에 따른 무형자산 상각이다. PPA는 기업 인수 과정에서 지급한 대가를 피인수기업의 식별 가능한 자산과 부채에 공정가치로 배분하는 회계처리다.
출처: 삼성에피스홀딩스
삼성바이오로직스가 2022년 삼성바이오에피스 지분을 추가 인수하면서 신약개발 기술과 파이프라인 등의 가치를 무형자산으로 인식하면서 처음 발생했다. 당시 인식한 무형자산은 이후 회계상 내용연수에 걸쳐 비용으로 처리되고 있다.
삼성에피스홀딩스는 작년 11월 삼성바이오로직스의 인적분할로 설립됐다. 분할 이후 기존 삼성바이오로직스 회계에서 발생한 무형자산 상각 부담이 삼성에피스홀딩스의 연결 실적에 반영되고 있다.
삼성바이오에피스 자체 실적에는 반영되지 않지만 지주사 연결 실적 상 매출원가에 포함된다. 때문에 동일한 바이오시밀러 사업에서 발생한 이익이라도 삼성바이오에피스의 개별 실적과 삼성에피스홀딩스의 연결 실적에는 차이가 발생한다.
◇3분기 누적 상각비 2346억, 재고이익 환입으로 순비용은 줄어
PPA 상각 부담은 올해 3분기에도 이어졌다. 삼성에피스홀딩스의 3분기 무형자산 상각비는 782억원이다. 3분기 누적 총 2346억원이 반영됐다.
실제 실적에 반영된 전체 지주사 연결 조정 비용은 이보다 작았다. 재고자산 관련 미실현이익 535억원이 환입되면서 상각 부담의 상당 부분을 상쇄했기 때문이다. 두 항목을 합산한 3분기 순회계조정 비용은 247억원이다. 3분기 누적으로 회계조정 비용은 998억원이다.
재고 미실현이익 환입은 PPA 상각과는 별개의 회계처리다. 연결 내부거래에서 발생한 이익은 해당 재고가 외부에 판매되기 전까지 연결 손익에서 제거된다. 이후 제품이 외부 고객에게 판매되면 앞서 제거했던 이익을 연결 손익에 반영할 수 있다.
삼성에피스홀딩스는 이러한 재고 관련 회계조정이 제품 판매에 따라 순차적으로 해소되는 구조다. 3분기 말 기준 관련 재고 잔액은 약 1900억원으로 제시됐다.
문제는 두 회계조정의 지속 기간이 다르다는 점이다. 재고 미실현이익 환입은 해당 재고가 외부에 판매되면서 점차 줄어드는 반면 PPA 무형자산 상각은 정해진 내용연수에 따라 계속 발생한다.
삼성에피스홀딩스의 올해 3분기 말 기준 PPA 관련 잔여 무형자산은 약 2조6000억원이다. 앞으로도 상당 기간 상각비가 연결 매출원가에 반영될 수 있다는 의미다.
현재는 재고 관련 이익 환입이 PPA 상각비의 일부를 상쇄하고 있지만 환입 대상 재고가 소진되면 순회계조정 부담이 달라질 수 있다. 향후 지주사 연결 영업이익은 삼성바이오에피스의 실제 사업 성과뿐 아니라 재고 판매 속도와 무형자산 상각 일정에도 영향을 받게 된다.
물론 PPA 상각은 현금 지출을 수반하지 않는 비용이기 때문에 사업 운영에 필요한 현금 창출력과는 별개의 사안이다. 삼성에피스홀딩스는 올해 3분기 누적 5564억원의 EBITDA(상각전 영업이익)를 기록하면서 견고한 현금 창출력을 보여줬다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >