
DL, 지주사 시총 넘어서는 자회사 매각...차입금 확 줄이나
PBR 0.24배·연결 순차입금 3.8조…매각대금 활용·수익성 유지 관건

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
DL이 지주사 출범 이후 최대 실적을 기록하고도 주가순자산비율(PBR)은 0.24배에 머물고 있다. 미국 화학 자회사 크레이튼과 DL에너지 등의 수익성이 회복됐지만 연결 기준 3조8000억원이 넘는 순차입금이 남아 있다. 석유화학 사업의 구조적 부진과 자회사들의 재무 부담이 기업가치에 할인 요인으로 작용하고 있다는 분석이다.
DL은 자회사 카리플렉스 매각을 통해 자산가치를 현실화하고 재무구조를 개선하는 방안을 추진하고 있다. 예상 매각가는 1조원 중후반대로 지주사 DL의 시가총액을 크게 웃돈다. 다만 안정적인 이익을 창출하는 자회사를 처분하는 만큼 매각 이후 수익성을 유지하면서 차입금을 얼마나 줄일 수 있을지가 기업가치 재평가의 관건이다.
◇지주사 출범 이후 최대 실적…PBR은 0.24배
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 DL의 주가순자산비율(PBR)은 0.24배로 집계됐다. 지난 4일 종가(4만4200원) 기준 시가총액은 9263억원으로 주가 상승을 반영한 추정 PBR도 0.26배 수준에 불과하다.
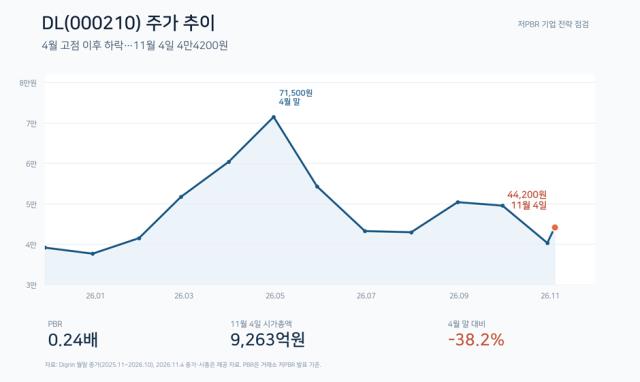
이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 기준일 현재 가장 최근 사업·반기보고서의 자본총계로 나눠 산출됐다. 한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 업종 내 PBR 하위 25%에 해당하는 기업 등을 공표 대상으로 선정했다.
DL은 2021년 대림산업의 인적분할을 통해 지주회사로 출범했다. 현재 DL케미칼과 DL에너지, 글래드호텔앤리조트 등을 자회사로 두고 있다. 상장 건설 계열사인 DL이앤씨 지분도 보유하고 있어 석유화학과 건설, 에너지, 호텔 등으로 사업 포트폴리오가 분산된 구조다.
최근 자회사들의 수익성은 회복되고 있다. DL은 지난 3일 발표한 잠정 실적에서 올해 3분기 연결 매출액 1조4700억원, 영업이익 1740억원을 기록했다고 밝혔다. 지난해 같은 기간보다 각각 5.9%, 59.1% 증가한 수치다. 3분기 누적 영업이익은 5433억원으로 지난해 같은 기간보다 89.5% 늘었다. 지주사 출범 이후 최대 수준이다.
실적 개선을 이끈 곳은 DL케미칼의 미국 자회사 크레이튼이다. 크레이튼의 올해 3분기 영업이익은 731억원으로 전년 동기보다 701억원 증가했다. 지난해부터 추진한 구조조정과 운영 효율화, 고부가 스페셜티 제품 중심의 사업 재편이 수익성 개선으로 이어졌다.
DL에너지 역시 미국 발전사업을 중심으로 실적을 확대했다. 3분기 영업이익은 621억원으로 분기 최대 실적을 기록했다. 미국 천연가스 발전소의 전력 판매량 증가와 발전 스프레드 확대가 수익성을 뒷받침했다. 글래드호텔앤리조트도 외국인 관광객 증가에 따른 객실 단가와 점유율 상승으로 분기 최대 실적을 냈다.
다만 연결 재무구조의 부담은 여전히 남아 있다. DL의 올해 3분기 말 연결 순차입금은 3조8236억원으로 지난해 말보다 4590억원 감소했다. 같은 기간 부채비율도 147.5%에서 135.3%로 낮아졌다. 자회사 실적 개선에 힘입어 재무지표가 회복되고 있지만 차입금 규모 자체는 여전히 상당하다.
지주사와 사업자회사의 재무구조에도 차이가 있다. DL은 올해 3월 말 별도 기준 순차입금이 마이너스 495억원으로 순현금 상태였다. 반면 연결 기준에서는 주요 자회사의 차입금이 반영되면서 재무 부담이 크게 나타난다. 지주사 자체의 재무 여력과 별개로 자회사들의 차입금 감축과 현금창출력 개선이 중요한 이유다.
◇시총 2배 규모 카리플렉스 매각 추진…차입 부담 해소 관건
DL은 자회사 카리플렉스 매각을 통해 자산가치를 현실화하고 재무구조를 개선하는 방안을 추진하고 있다. 예상 매각가는 1조원 중후반대로 지주사 DL의 시가총액을 크게 웃돈다. 매각이 성사될 경우 DL 시가총액의 약 1.6~1.9배에 해당하는 거래가 이뤄지는 셈이다.
카리플렉스는 의료용 장갑 등에 사용되는 이소프렌라텍스(IRL)를 생산하는 글로벌 1위 업체다. DL케미칼은 2020년 약 6200억원을 투입해 카리플렉스를 인수했다. 이후 싱가포르 공장 증설 등에 약 5000억원을 추가 투자하며 생산능력을 확대했다.
카리플렉스 매각이 주목받는 이유는 재무구조 개선 효과 때문이다. DL의 연결 순차입금이 3조8000억원을 웃도는 상황에서 대규모 매각대금이 유입되면 차입금 감축 여력이 확대될 수 있다. 금융비용 부담을 줄이는 동시에 다른 사업자회사의 구조조정에 대응할 재원을 확보할 수 있다는 의미다.
특히 DL케미칼이 한화솔루션과 공동 출자한 여천NCC는 장기간 적자를 기록하면서 주주사들의 재무 부담을 키우고 있다. 중국발 공급과잉으로 범용 석유화학 제품의 수익성이 악화한 데다 국내 나프타분해시설(NCC)의 구조조정도 진행 중이다. 향후 사업재편 과정에서 추가적인 자금 소요가 발생할 가능성도 배제하기 어렵다.
DL케미칼 자체의 범용사업 수익성 역시 부진하다. 올해 3분기 별도 폴리에틸렌(PE) 사업에서는 약 35억원의 부정적인 재고 효과가 발생했다. 2분기 중동 정세에 따른 일시적인 가수요가 사라지면서 PE 판매량도 감소했다. 반면 고부가 제품인 폴리부텐(PB)은 상대적으로 안정적인 수익성을 유지하고 있다.
매각을 통한 재무구조 개선이 주주환원으로 이어질지도 관심사다. DL은 2022년부터 2024년까지 보통주 기준 주당 1000원의 현금배당을 유지했지만 지난해 결산배당은 실시하지 않았다. 카리플렉스 매각대금은 우선 DL케미칼에 유입되는 만큼 지주사의 배당 재원으로 직접 활용되는 구조는 아니다. 이 때문에 자회사 재무구조가 개선된 이후 지주사로 유입되는 배당수익이 확대될 수 있을지가 관건이다.
DL은 자회사 카리플렉스 매각을 통해 자산가치를 현실화하고 재무구조를 개선하는 방안을 추진하고 있다. 예상 매각가는 1조원 중후반대로 지주사 DL의 시가총액을 크게 웃돈다. 다만 안정적인 이익을 창출하는 자회사를 처분하는 만큼 매각 이후 수익성을 유지하면서 차입금을 얼마나 줄일 수 있을지가 기업가치 재평가의 관건이다.
◇지주사 출범 이후 최대 실적…PBR은 0.24배
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 DL의 주가순자산비율(PBR)은 0.24배로 집계됐다. 지난 4일 종가(4만4200원) 기준 시가총액은 9263억원으로 주가 상승을 반영한 추정 PBR도 0.26배 수준에 불과하다.
이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 기준일 현재 가장 최근 사업·반기보고서의 자본총계로 나눠 산출됐다. 한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 업종 내 PBR 하위 25%에 해당하는 기업 등을 공표 대상으로 선정했다.
DL은 2021년 대림산업의 인적분할을 통해 지주회사로 출범했다. 현재 DL케미칼과 DL에너지, 글래드호텔앤리조트 등을 자회사로 두고 있다. 상장 건설 계열사인 DL이앤씨 지분도 보유하고 있어 석유화학과 건설, 에너지, 호텔 등으로 사업 포트폴리오가 분산된 구조다.
최근 자회사들의 수익성은 회복되고 있다. DL은 지난 3일 발표한 잠정 실적에서 올해 3분기 연결 매출액 1조4700억원, 영업이익 1740억원을 기록했다고 밝혔다. 지난해 같은 기간보다 각각 5.9%, 59.1% 증가한 수치다. 3분기 누적 영업이익은 5433억원으로 지난해 같은 기간보다 89.5% 늘었다. 지주사 출범 이후 최대 수준이다.
실적 개선을 이끈 곳은 DL케미칼의 미국 자회사 크레이튼이다. 크레이튼의 올해 3분기 영업이익은 731억원으로 전년 동기보다 701억원 증가했다. 지난해부터 추진한 구조조정과 운영 효율화, 고부가 스페셜티 제품 중심의 사업 재편이 수익성 개선으로 이어졌다.
DL에너지 역시 미국 발전사업을 중심으로 실적을 확대했다. 3분기 영업이익은 621억원으로 분기 최대 실적을 기록했다. 미국 천연가스 발전소의 전력 판매량 증가와 발전 스프레드 확대가 수익성을 뒷받침했다. 글래드호텔앤리조트도 외국인 관광객 증가에 따른 객실 단가와 점유율 상승으로 분기 최대 실적을 냈다.
다만 연결 재무구조의 부담은 여전히 남아 있다. DL의 올해 3분기 말 연결 순차입금은 3조8236억원으로 지난해 말보다 4590억원 감소했다. 같은 기간 부채비율도 147.5%에서 135.3%로 낮아졌다. 자회사 실적 개선에 힘입어 재무지표가 회복되고 있지만 차입금 규모 자체는 여전히 상당하다.
지주사와 사업자회사의 재무구조에도 차이가 있다. DL은 올해 3월 말 별도 기준 순차입금이 마이너스 495억원으로 순현금 상태였다. 반면 연결 기준에서는 주요 자회사의 차입금이 반영되면서 재무 부담이 크게 나타난다. 지주사 자체의 재무 여력과 별개로 자회사들의 차입금 감축과 현금창출력 개선이 중요한 이유다.
◇시총 2배 규모 카리플렉스 매각 추진…차입 부담 해소 관건
DL은 자회사 카리플렉스 매각을 통해 자산가치를 현실화하고 재무구조를 개선하는 방안을 추진하고 있다. 예상 매각가는 1조원 중후반대로 지주사 DL의 시가총액을 크게 웃돈다. 매각이 성사될 경우 DL 시가총액의 약 1.6~1.9배에 해당하는 거래가 이뤄지는 셈이다.
카리플렉스는 의료용 장갑 등에 사용되는 이소프렌라텍스(IRL)를 생산하는 글로벌 1위 업체다. DL케미칼은 2020년 약 6200억원을 투입해 카리플렉스를 인수했다. 이후 싱가포르 공장 증설 등에 약 5000억원을 추가 투자하며 생산능력을 확대했다.
카리플렉스 매각이 주목받는 이유는 재무구조 개선 효과 때문이다. DL의 연결 순차입금이 3조8000억원을 웃도는 상황에서 대규모 매각대금이 유입되면 차입금 감축 여력이 확대될 수 있다. 금융비용 부담을 줄이는 동시에 다른 사업자회사의 구조조정에 대응할 재원을 확보할 수 있다는 의미다.
특히 DL케미칼이 한화솔루션과 공동 출자한 여천NCC는 장기간 적자를 기록하면서 주주사들의 재무 부담을 키우고 있다. 중국발 공급과잉으로 범용 석유화학 제품의 수익성이 악화한 데다 국내 나프타분해시설(NCC)의 구조조정도 진행 중이다. 향후 사업재편 과정에서 추가적인 자금 소요가 발생할 가능성도 배제하기 어렵다.
DL케미칼 자체의 범용사업 수익성 역시 부진하다. 올해 3분기 별도 폴리에틸렌(PE) 사업에서는 약 35억원의 부정적인 재고 효과가 발생했다. 2분기 중동 정세에 따른 일시적인 가수요가 사라지면서 PE 판매량도 감소했다. 반면 고부가 제품인 폴리부텐(PB)은 상대적으로 안정적인 수익성을 유지하고 있다.
매각을 통한 재무구조 개선이 주주환원으로 이어질지도 관심사다. DL은 2022년부터 2024년까지 보통주 기준 주당 1000원의 현금배당을 유지했지만 지난해 결산배당은 실시하지 않았다. 카리플렉스 매각대금은 우선 DL케미칼에 유입되는 만큼 지주사의 배당 재원으로 직접 활용되는 구조는 아니다. 이 때문에 자회사 재무구조가 개선된 이후 지주사로 유입되는 배당수익이 확대될 수 있을지가 관건이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
