NH농협은행, ALM 전략 조정해 금리 리스크 낮춘다
⑤고금리 예금 급증, 조달비용률 상승세 영향 탓 전 분기 대비 9bp 감소…기업금융 강화

편집자주
올해 하반기 들어 기준금리가 인상됐지만 은행 '순이자마진(NIM)'은 하락했다. 은행은 '머니무브'로 증시에 흘러간 요구불예금 등 저원가성 예금 감소로 고민이 깊다. 이를 메우기 위해 은행 간 조달 경쟁이 치열한 가운데 대출금리 인상 속도도 비용 상승 부담을 따라가지 못하는 상황이다. 주요 은행 NIM 추이를 통해 자산 변동과 조달 전략 변화 등을 점검해본다.
NH농협은행 '순이자마진(NIM)'이 크게 하락했다. 수시입출식 예금에서 빠진 자금이 고금리 예금으로 빠르게 옮겨간 것으로 분석된다. 조달비용이 증가하면서 이자이익이 훼손된 가운데 당기순이익도 뒷걸음질했다.
◇수시입출식 예금 11.5조 감소, 조달비용률 상승
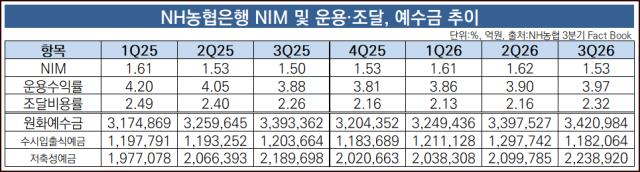
올해 3분기 농협은행 NIM(카드 제외)은 1.53%를 기록했다. 전 분기 대비 9bp 하락하면서 국내 5대 은행 가운데 낙폭이 큰 곳 중 하나로 꼽힌다. 농협은행 NIM은 지난해 3분기 1.50%로 최근 3년 사이 최저를 기록한 뒤 반등하며 올해 1~2분기에는 1.6%대를 기록했다.
NIM 훼손은 수시입출식 예금 유출로 조달비용이 상승한 데 따른 것이다. 수시입출식 예금은 이자가 거의 붙지 않아 농협은행의 저원가성 자금으로 분류된다. 올해 3분기 말 수시입출식 예금 규모는 118조2064억원으로, 전 분기 대비 8.91% 감소했다. 한 분기 만에 11조5678억원이 감소한 상황이다.
반면 정기예금은 같은 기간 14조1050억원(6.95%) 증가한 217조1077억원으로 집계됐다. 이자 부담이 상대적으로 큰 고금리 예금을 향한 머니무브가 농협은행 조달비용 상승을 야기한 것으로 풀이된다. 올해 1분기 2.13%, 2분기 2.16%에 그쳤던 조달비용률은 3분기 들어 2.32%로 상승했다.
원화예수금 자체는 늘었다. 정기예금이 크게 증가했기 때문이다. 전 분기 대비 0.69% 늘어난 342조984억원이다. 원화예수금 가운데 수시입출식 예금 비중은 지난 2분기 38.2%까지 올랐다가 3분기 34.6%로 줄었다.
◇3분기 순이익 감소, 기업금융 중심 ALM 전략 조정
농협은행은 금리 상승 전환기에 대응해 자산·부채종합관리(ALM) 전략을 조정하고 있다. 기업금융을 중심으로 우량자산을 확대해 조달비용을 효율적으로 관리하겠다는 것이다.
농협은행 원화대출금 규모는 증가세가 이어지고 있다. 올해 3분기 말 317조1787억원을 기록했다. 전 분기 말 대비 1.38% 증가한 가운데 2025년 2분기 말 300조원을 돌파한 이후 매 분기 규모가 늘어나고 있다.
원화대출금 중 기업 대출 비중도 증가하고 있다. 지난해 4분기 36.98%를 기록했던 기업 대출 비중은 올해 1분기 37.54%, 2분기 37.90%를 거쳐 3분기 38.64%까지 늘었다. 대기업 대출의 비중도 원화대출금 중 9%대로 올라왔다.
다만 아직 운용 측면에선 금리 인상 효과가 충분히 반영되지 않은 것으로 풀이된다. 3분기 운용수익률은 3.97%로 전 분기보다 7bp 오르는 데 그쳐 조달비용률 상승폭(16bp)의 절반에 못 미친다.
대기업 대출 비중 확대는 건전성 측면에선 유리하지만 상대적으로 마진이 낮을 수 있다. 여기에 최근 두 차례 인상된 기준금리도 대출금리에 반영되기까진 시간이 필요한 상황이다.
실제 농협은행은 국내 5대 은행 중 유일하게 이자이익이 감소했다. 올해 3분기 농협은행 이자이익은 1조9928억원으로 전 분기 대비 0.4% 줄었다. 여기에 관리비 증가, 영업외이익 감소 등이 영향을 미치며 순이익도 같은 기간 2.6% 감소한 5894억원으로 뒷걸음질했다.
◇수시입출식 예금 11.5조 감소, 조달비용률 상승
올해 3분기 농협은행 NIM(카드 제외)은 1.53%를 기록했다. 전 분기 대비 9bp 하락하면서 국내 5대 은행 가운데 낙폭이 큰 곳 중 하나로 꼽힌다. 농협은행 NIM은 지난해 3분기 1.50%로 최근 3년 사이 최저를 기록한 뒤 반등하며 올해 1~2분기에는 1.6%대를 기록했다.
NIM 훼손은 수시입출식 예금 유출로 조달비용이 상승한 데 따른 것이다. 수시입출식 예금은 이자가 거의 붙지 않아 농협은행의 저원가성 자금으로 분류된다. 올해 3분기 말 수시입출식 예금 규모는 118조2064억원으로, 전 분기 대비 8.91% 감소했다. 한 분기 만에 11조5678억원이 감소한 상황이다.
반면 정기예금은 같은 기간 14조1050억원(6.95%) 증가한 217조1077억원으로 집계됐다. 이자 부담이 상대적으로 큰 고금리 예금을 향한 머니무브가 농협은행 조달비용 상승을 야기한 것으로 풀이된다. 올해 1분기 2.13%, 2분기 2.16%에 그쳤던 조달비용률은 3분기 들어 2.32%로 상승했다.
원화예수금 자체는 늘었다. 정기예금이 크게 증가했기 때문이다. 전 분기 대비 0.69% 늘어난 342조984억원이다. 원화예수금 가운데 수시입출식 예금 비중은 지난 2분기 38.2%까지 올랐다가 3분기 34.6%로 줄었다.
◇3분기 순이익 감소, 기업금융 중심 ALM 전략 조정
농협은행은 금리 상승 전환기에 대응해 자산·부채종합관리(ALM) 전략을 조정하고 있다. 기업금융을 중심으로 우량자산을 확대해 조달비용을 효율적으로 관리하겠다는 것이다.
농협은행 원화대출금 규모는 증가세가 이어지고 있다. 올해 3분기 말 317조1787억원을 기록했다. 전 분기 말 대비 1.38% 증가한 가운데 2025년 2분기 말 300조원을 돌파한 이후 매 분기 규모가 늘어나고 있다.
원화대출금 중 기업 대출 비중도 증가하고 있다. 지난해 4분기 36.98%를 기록했던 기업 대출 비중은 올해 1분기 37.54%, 2분기 37.90%를 거쳐 3분기 38.64%까지 늘었다. 대기업 대출의 비중도 원화대출금 중 9%대로 올라왔다.
다만 아직 운용 측면에선 금리 인상 효과가 충분히 반영되지 않은 것으로 풀이된다. 3분기 운용수익률은 3.97%로 전 분기보다 7bp 오르는 데 그쳐 조달비용률 상승폭(16bp)의 절반에 못 미친다.
대기업 대출 비중 확대는 건전성 측면에선 유리하지만 상대적으로 마진이 낮을 수 있다. 여기에 최근 두 차례 인상된 기준금리도 대출금리에 반영되기까진 시간이 필요한 상황이다.
실제 농협은행은 국내 5대 은행 중 유일하게 이자이익이 감소했다. 올해 3분기 농협은행 이자이익은 1조9928억원으로 전 분기 대비 0.4% 줄었다. 여기에 관리비 증가, 영업외이익 감소 등이 영향을 미치며 순이익도 같은 기간 2.6% 감소한 5894억원으로 뒷걸음질했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사