롯데케미칼, NCC 재편에도 '저평가 탈출' 난망
PBR 0.15배·ROE -10.4%…대산 통합 이어 여수 재편 논의, 자금 투입 규모 변수

편집자주
한국 자본시장의 고질적인 저평가 문제를 해소하기 위한 움직임이 본격화하고 있다. 한국거래소는 장기간 주가순자산비율(PBR)이 낮은 기업의 명단을 공개하며 기업가치 개선을 유도하고 나섰다. 저평가 배경에는 낮은 자본효율성과 성장 정체, 소극적인 주주환원, 지배구조에 대한 불신 등이 복합적으로 작용한다. 더벨은 산업계 전반의 저PBR 원인을 분석하고 주요 기업의 대응 전략과 시장의 재평가 가능성을 짚어본다.
롯데케미칼이 석유화학 사업재편에 속도를 내고 있지만 기업가치 회복까지는 풀어야 할 과제가 적지 않다. 주가순자산비율(PBR)은 0.15배로 낮아졌고 자기자본이익률(ROE)은 마이너스 10%대를 벗어나지 못하고 있다. 대산 지역에 이어 여수 지역 석유화학사들과 나프타분해시설(NCC) 재편을 을 추진하고 있지만 저평가 해소에도 한계가 있다는 평가다.
특히 사업재편으로 종속회사가 공동기업으로 전환되면 해당 사업장의 매출과 영업손익이 연결 실적에서 제외되긴 하지만 손실 부담이 사라지는 것은 아니다. 내년 상반기로 예정된 여수 지역 사업재편 과정에서도 자본과 지금 출자 규모에 따라 회사의 재무 부담은 해소될수도 가중될수도 있다.
◇PBR 0.18배…3분기 적자 전환에 ROE -10.4%
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 롯데케미칼의 주가순자산비율(PBR)은 0.18배로 집계됐다. 지난 6일 종가 기준 롯데케미칼의 주가(4만6800원)와 시가총액(2조19억원)을 기반으로 집계한 PBR은 이보다 더 낮은 약 0.15배다.
이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 기준일 현재 가장 최근 사업·반기보고서의 자본총계로 나눠 산출됐다. 한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 업종 내 PBR 하위 25%에 해당하는 기업 등을 공표 대상으로 선정했다.
롯데케미칼은 그동안 국내외 생산시설 확충과 인수합병(M&A)을 통해 사업 규모를 확대해 왔다. 말레이시아 LC타이탄과 미국 LC USA, 롯데정밀화학, 롯데에너지머티리얼즈 등 주요 계열사를 거느리고 있다. 석유화학을 중심으로 첨단소재와 정밀화학, 배터리 소재까지 사업 영역을 넓혔다.
하지만 대규모 투자로 확보한 생산자산이 충분한 이익을 창출하지 못하고 있다. 중국발 공급과잉과 글로벌 수요 부진으로 제품 스프레드가 축소되면서 주력인 기초화학 사업의 적자가 장기화했기 때문이다.
롯데케미칼은 2023년 연결 영업손실 3916억원을 기록한 데 이어 2024년 9145억원, 지난해 9431억원의 영업손실을 냈다. 올해 들어서는 래깅 효과의 영향으로 일시적으로 실적이 개선됐지만 회복세를 이어가지 못했다. 회사가 가장 최근 발표한 올해 3분기 연결 매출액은 5조3951억원으로 영업손실은 2814억원에 달했다.
실적 부진은 자본효율성 악화로 이어졌다. 롯데케미칼이 발표한 올해 3분기 말 연결 자산총계는 28조9410억원, 자본총계는 17조774억원이다. 자본 규모는 여전히 17조원을 웃돌지만 최근 4개 분기 누적 순이익을 기준으로 산출한 ROE는 마이너스(-) 10.4%를 기록했다.
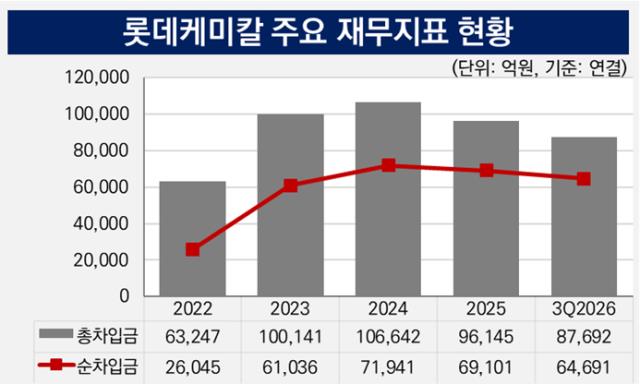
차입금 부담도 남아 있다. 순차입금 규모는 한때 7조원을 넘겼던 2024년보다는 소폭 줄었지만 과거 마이너스를 기록하던 시절과 비교하면 많다. 올해 3분기 말 차입금은 8조7692억원, 현금성자산은 2조3001억원이다. 차입금에서 현금성자산을 단순히 빼 구한 순차입금 규모는 6조4691억원이다.
◇대산 통합 이어 여수 재편 논의…추가 자금 부담 변수
롯데케미칼은 저수익 생산설비를 통합하고 고부가 사업 비중을 높이는 방식으로 자본효율 개선을 추진하고 있다. 기존 생산시설을 유지하며 업황 회복을 기다리기보다 사업구조 자체를 재편해 고정비와 운영 부담을 줄이겠다는 구상이다.
대표적인 사례가 충남 대산 사업장이다. 롯데케미칼은 지난 9월 종속회사인 롯데대산석화와 HD현대케미칼을 합병해 통합법인 H&L어드밴스드를 출범했다. 이 과정에서 롯데케미칼은 통합법인 지분 50%를 보유하게 되면서 기존 연결 종속회사가 공동기업으로 전환됐다.
연결 실적에 반영되는 방식도 달라지면서 재무제표에도 변화가 나타났다. 회사의 올해 3분기 말 연결기준 자산총계는 직전 분기(32조7768억원)보다 3조8358억원 줄어든 28조9410억원을 기록했다. 같은 기간 부채총계도 14조2338억원에서 11조8636억원으로 줄어들었다.
현재 논의가 이어지고 있는 여수 사업재편에서도 자본과 자금 투입 방식이 중요한 변수가 될 전망이다. 롯데케미칼은 여수공장을 물적분할한 뒤 한화솔루션과 DL케미칼이 공동 운영 중인 여천NCC와 통합하는 방안을 추진하고 있다. 현재 회사가 대산과 여수 사업재편을 통해 각 사업별로 기대하고 있는 현금흐름 개선 효과는 연간 약 3000억원 수준으로 알려졌다.
앞으로 롯데케미칼이 통합법인에 자산을 현물출자하는 과정에서 어떤 가치평가를 적용받고 향후 얼마만큼의 현금을 추가 투입하느냐에 따라 재무구조에 미치는 영향도 달라질 수 있다. 통합법인의 운영 효율이 개선되고 추가 자금 부담이 제한적이라면 자본효율성을 높이는 계기가 될 수 있다. 반대로 출자 부담이 커지거나 통합 이후에도 적자가 지속된다면 투자자산의 수익성이 낮아져 저평가 요인으로 작용할 가능성도 있다.
특히 사업재편으로 종속회사가 공동기업으로 전환되면 해당 사업장의 매출과 영업손익이 연결 실적에서 제외되긴 하지만 손실 부담이 사라지는 것은 아니다. 내년 상반기로 예정된 여수 지역 사업재편 과정에서도 자본과 지금 출자 규모에 따라 회사의 재무 부담은 해소될수도 가중될수도 있다.
◇PBR 0.18배…3분기 적자 전환에 ROE -10.4%
한국거래소가 최근 공표한 저PBR 기업 명단에 따르면 롯데케미칼의 주가순자산비율(PBR)은 0.18배로 집계됐다. 지난 6일 종가 기준 롯데케미칼의 주가(4만6800원)와 시가총액(2조19억원)을 기반으로 집계한 PBR은 이보다 더 낮은 약 0.15배다.
이번 수치는 지난 9월 21일부터 10월 22일까지 20거래일의 일평균 시가총액을 기준일 현재 가장 최근 사업·반기보고서의 자본총계로 나눠 산출됐다. 한국거래소는 최근 6반기 연속 또는 최근 7반기 중 6반기 동안 업종 내 PBR 하위 25%에 해당하는 기업 등을 공표 대상으로 선정했다.
롯데케미칼은 그동안 국내외 생산시설 확충과 인수합병(M&A)을 통해 사업 규모를 확대해 왔다. 말레이시아 LC타이탄과 미국 LC USA, 롯데정밀화학, 롯데에너지머티리얼즈 등 주요 계열사를 거느리고 있다. 석유화학을 중심으로 첨단소재와 정밀화학, 배터리 소재까지 사업 영역을 넓혔다.
하지만 대규모 투자로 확보한 생산자산이 충분한 이익을 창출하지 못하고 있다. 중국발 공급과잉과 글로벌 수요 부진으로 제품 스프레드가 축소되면서 주력인 기초화학 사업의 적자가 장기화했기 때문이다.
롯데케미칼은 2023년 연결 영업손실 3916억원을 기록한 데 이어 2024년 9145억원, 지난해 9431억원의 영업손실을 냈다. 올해 들어서는 래깅 효과의 영향으로 일시적으로 실적이 개선됐지만 회복세를 이어가지 못했다. 회사가 가장 최근 발표한 올해 3분기 연결 매출액은 5조3951억원으로 영업손실은 2814억원에 달했다.
실적 부진은 자본효율성 악화로 이어졌다. 롯데케미칼이 발표한 올해 3분기 말 연결 자산총계는 28조9410억원, 자본총계는 17조774억원이다. 자본 규모는 여전히 17조원을 웃돌지만 최근 4개 분기 누적 순이익을 기준으로 산출한 ROE는 마이너스(-) 10.4%를 기록했다.
차입금 부담도 남아 있다. 순차입금 규모는 한때 7조원을 넘겼던 2024년보다는 소폭 줄었지만 과거 마이너스를 기록하던 시절과 비교하면 많다. 올해 3분기 말 차입금은 8조7692억원, 현금성자산은 2조3001억원이다. 차입금에서 현금성자산을 단순히 빼 구한 순차입금 규모는 6조4691억원이다.
◇대산 통합 이어 여수 재편 논의…추가 자금 부담 변수
롯데케미칼은 저수익 생산설비를 통합하고 고부가 사업 비중을 높이는 방식으로 자본효율 개선을 추진하고 있다. 기존 생산시설을 유지하며 업황 회복을 기다리기보다 사업구조 자체를 재편해 고정비와 운영 부담을 줄이겠다는 구상이다.
대표적인 사례가 충남 대산 사업장이다. 롯데케미칼은 지난 9월 종속회사인 롯데대산석화와 HD현대케미칼을 합병해 통합법인 H&L어드밴스드를 출범했다. 이 과정에서 롯데케미칼은 통합법인 지분 50%를 보유하게 되면서 기존 연결 종속회사가 공동기업으로 전환됐다.
연결 실적에 반영되는 방식도 달라지면서 재무제표에도 변화가 나타났다. 회사의 올해 3분기 말 연결기준 자산총계는 직전 분기(32조7768억원)보다 3조8358억원 줄어든 28조9410억원을 기록했다. 같은 기간 부채총계도 14조2338억원에서 11조8636억원으로 줄어들었다.
현재 논의가 이어지고 있는 여수 사업재편에서도 자본과 자금 투입 방식이 중요한 변수가 될 전망이다. 롯데케미칼은 여수공장을 물적분할한 뒤 한화솔루션과 DL케미칼이 공동 운영 중인 여천NCC와 통합하는 방안을 추진하고 있다. 현재 회사가 대산과 여수 사업재편을 통해 각 사업별로 기대하고 있는 현금흐름 개선 효과는 연간 약 3000억원 수준으로 알려졌다.
앞으로 롯데케미칼이 통합법인에 자산을 현물출자하는 과정에서 어떤 가치평가를 적용받고 향후 얼마만큼의 현금을 추가 투입하느냐에 따라 재무구조에 미치는 영향도 달라질 수 있다. 통합법인의 운영 효율이 개선되고 추가 자금 부담이 제한적이라면 자본효율성을 높이는 계기가 될 수 있다. 반대로 출자 부담이 커지거나 통합 이후에도 적자가 지속된다면 투자자산의 수익성이 낮아져 저평가 요인으로 작용할 가능성도 있다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >