만기 분산 나선 웰컴저축, 연말 금리 경쟁서 신중
④7월 정기예금 금리 연 4.3%까지 인상…선제 조달로 연말 수신 부담 완화

편집자주
저축은행이 다시 연 4%대 금리를 꺼내 들었다. 시중은행까지 고금리 특판 상품을 내놓으면서 연말·연초 만기가 돌아오는 예금을 둘러싼 수신 경쟁이 치열해지고 있다. 금리 인상의 배경은 저축은행마다 다르다. 만기 예금의 이탈을 막으려는 곳이 있는 반면 연초 대출 확대를 염두에 두고 조달비용이 더 오르기 전에 자금을 확보하려는 곳도 있다. 만기 예금 규모와 대출 계획을 바탕으로 저축은행별 수신금리 인상 배경을 짚어본다.
웰컴저축은행이 연말 수신 경쟁을 앞두고 정기예금 금리 인상에 신중한 모습을 보이고 있다. 지난 7월 금리를 연 4%대로 끌어올리며 선제적인 자금 조달에 나선 이후 인상 속도를 조절하는 모습이다. 연말에 집중될 수 있는 자금 조달 수요를 미리 분산하려는 전략으로 풀이된다.
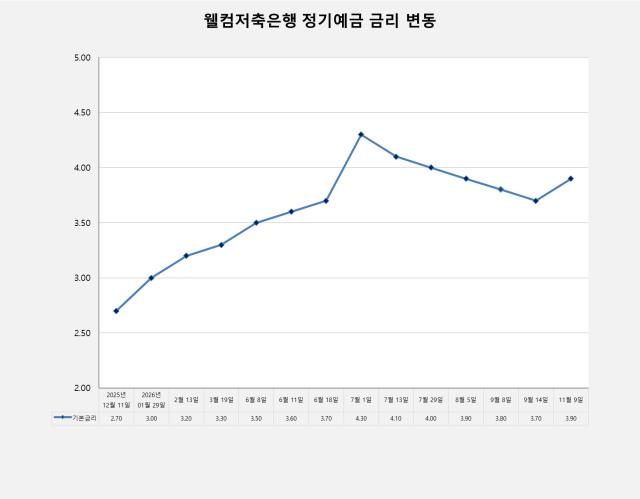
웰컴저축은행은 7월 초 정기예금 금리를 연 4.30%까지 높였다가 이후 단계적으로 낮췄다. 11월 들어 다시 금리를 인상했지만 여전히 7월 고점을 밑도는 수준이다. 지난해 같은 기간보다 연말 만기가 도래하는 예수금 규모도 줄어든 만큼 고금리 조달보다는 기존 수신 기반을 유지하고 이자비용 부담을 관리하는 데 무게를 둔 것으로 해석된다.
◇상반기 예수금 4000억 감소, 7월 고금리로 선제 대응
웰컴저축은행은 올해 상반기 정기예금 금리를 연 3%대로 유지하다가 7월 들어 인상 폭을 확대했다. 연말·연초 만기 자금 확보 경쟁이 본격화하기 전에 수신 기반을 보강하고 자금 조달 시기를 분산하려는 움직임으로 풀이된다.
지난 6월 18일 연 3.70%였던 12개월 만기 정기예금 금리를 7월 1일 연 4.30%까지 높였다. 약 2주 만에 0.60%포인트 인상했지만 이후 인하로 방향을 틀었다. 9월에는 연 3.70%까지 낮췄고 11월 다시 연 3.90%로 인상했지만 여전히 7월 고점보다 0.40%포인트 낮은 수준이다.
상반기 수신 감소가 선제 조달의 배경으로 꼽힌다. 웰컴저축은행에 따르면 올해 6월 말 예수금은 4조6726억원으로 지난해 말 5조760억원보다 4034억원(7.9%) 감소했다. 지난해 6월 말 4조9191억원과 비교해도 2465억원 줄었다.
특히 정기예금 감소 폭이 컸다. 올해 6월 말 정기예금 잔액은 3조1060억원으로 지난해 같은 기간 3조5072억원보다 4012억원 감소했다. 반면 보통예금 등 요구불성 예금을 포함한 수신은 상대적으로 견조한 흐름을 보였다.
부동산 프로젝트파이낸싱(PF) 부실자산 정리와 건전성 관리로 대출자산을 적극적으로 늘리기 어려운 상황에서 고금리 예금을 지속적으로 확대할 유인은 크지 않았다. 연말 만기 자금에 대비해 여름철 선제적으로 수신을 확보하되 이후에는 금리를 낮춰 이자비용 부담을 관리하는 전략으로 해석된다.
◇연말 만기 부담 축소, 추가 금리 인상에 신중
웰컴저축은행의 예수금 만기구조를 보면 올해 하반기 만기 부담은 지난해보다 줄어든 상태다. 연말에 만기가 돌아오는 자금 규모도 감소하면서 추가적인 고금리 조달에 나설 필요성이 상대적으로 낮아진 것으로 분석된다.
올해 6월 말 기준 잔존만기 3개월 이내 예수금은 1조8389억원으로 지난해 같은 기간 2조1633억원보다 3244억원 감소했다. 6개월 이내 예수금도 3조1359억원에서 2조5920억원으로 5439억원 줄었다. 하반기 중 만기가 돌아오거나 인출될 수 있는 예수금 규모가 전반적으로 축소된 셈이다.
특히 잔존만기 3개월 초과~6개월 이내 예수금은 지난해 6월 말 9726억원에서 올해 6월 말 7531억원으로 2195억원 감소했다. 약 22.6% 줄어든 규모다. 6월 말을 기준으로 해당 구간은 10~12월에 해당하는 만큼 연말 만기 부담이 지난해보다 완화된 것으로 볼 수 있다.
조달비용 부담도 금리 인상 폭을 제한하는 요인이다. 정기예금 금리를 높이면 신규 유입 자금뿐 아니라 만기가 돌아온 기존 예금의 재예치 과정에서도 높은 금리가 적용된다. 대출자산 확대가 제한적인 상황에서 고금리 수신 비중이 늘어나면 이자수익 증가보다 이자비용 부담이 먼저 확대될 수 있다.
실제 웰컴저축은행은 올해 상반기 대출자산도 축소했다. 6월 말 대출금 잔액은 4조1867억원으로 지난해 말 4조3086억원보다 1219억원(2.8%) 감소했다. 같은 기간 예수금도 5조760억원에서 4조6726억원으로 4034억원(7.9%) 줄면서 여신과 수신을 함께 조정하는 흐름이 나타났다.
웰컴저축은행은 7월 초 정기예금 금리를 연 4.30%까지 높였다가 이후 단계적으로 낮췄다. 11월 들어 다시 금리를 인상했지만 여전히 7월 고점을 밑도는 수준이다. 지난해 같은 기간보다 연말 만기가 도래하는 예수금 규모도 줄어든 만큼 고금리 조달보다는 기존 수신 기반을 유지하고 이자비용 부담을 관리하는 데 무게를 둔 것으로 해석된다.
◇상반기 예수금 4000억 감소, 7월 고금리로 선제 대응
웰컴저축은행은 올해 상반기 정기예금 금리를 연 3%대로 유지하다가 7월 들어 인상 폭을 확대했다. 연말·연초 만기 자금 확보 경쟁이 본격화하기 전에 수신 기반을 보강하고 자금 조달 시기를 분산하려는 움직임으로 풀이된다.
지난 6월 18일 연 3.70%였던 12개월 만기 정기예금 금리를 7월 1일 연 4.30%까지 높였다. 약 2주 만에 0.60%포인트 인상했지만 이후 인하로 방향을 틀었다. 9월에는 연 3.70%까지 낮췄고 11월 다시 연 3.90%로 인상했지만 여전히 7월 고점보다 0.40%포인트 낮은 수준이다.
상반기 수신 감소가 선제 조달의 배경으로 꼽힌다. 웰컴저축은행에 따르면 올해 6월 말 예수금은 4조6726억원으로 지난해 말 5조760억원보다 4034억원(7.9%) 감소했다. 지난해 6월 말 4조9191억원과 비교해도 2465억원 줄었다.
특히 정기예금 감소 폭이 컸다. 올해 6월 말 정기예금 잔액은 3조1060억원으로 지난해 같은 기간 3조5072억원보다 4012억원 감소했다. 반면 보통예금 등 요구불성 예금을 포함한 수신은 상대적으로 견조한 흐름을 보였다.
부동산 프로젝트파이낸싱(PF) 부실자산 정리와 건전성 관리로 대출자산을 적극적으로 늘리기 어려운 상황에서 고금리 예금을 지속적으로 확대할 유인은 크지 않았다. 연말 만기 자금에 대비해 여름철 선제적으로 수신을 확보하되 이후에는 금리를 낮춰 이자비용 부담을 관리하는 전략으로 해석된다.
◇연말 만기 부담 축소, 추가 금리 인상에 신중
웰컴저축은행의 예수금 만기구조를 보면 올해 하반기 만기 부담은 지난해보다 줄어든 상태다. 연말에 만기가 돌아오는 자금 규모도 감소하면서 추가적인 고금리 조달에 나설 필요성이 상대적으로 낮아진 것으로 분석된다.
올해 6월 말 기준 잔존만기 3개월 이내 예수금은 1조8389억원으로 지난해 같은 기간 2조1633억원보다 3244억원 감소했다. 6개월 이내 예수금도 3조1359억원에서 2조5920억원으로 5439억원 줄었다. 하반기 중 만기가 돌아오거나 인출될 수 있는 예수금 규모가 전반적으로 축소된 셈이다.
특히 잔존만기 3개월 초과~6개월 이내 예수금은 지난해 6월 말 9726억원에서 올해 6월 말 7531억원으로 2195억원 감소했다. 약 22.6% 줄어든 규모다. 6월 말을 기준으로 해당 구간은 10~12월에 해당하는 만큼 연말 만기 부담이 지난해보다 완화된 것으로 볼 수 있다.
조달비용 부담도 금리 인상 폭을 제한하는 요인이다. 정기예금 금리를 높이면 신규 유입 자금뿐 아니라 만기가 돌아온 기존 예금의 재예치 과정에서도 높은 금리가 적용된다. 대출자산 확대가 제한적인 상황에서 고금리 수신 비중이 늘어나면 이자수익 증가보다 이자비용 부담이 먼저 확대될 수 있다.
실제 웰컴저축은행은 올해 상반기 대출자산도 축소했다. 6월 말 대출금 잔액은 4조1867억원으로 지난해 말 4조3086억원보다 1219억원(2.8%) 감소했다. 같은 기간 예수금도 5조760억원에서 4조6726억원으로 4034억원(7.9%) 줄면서 여신과 수신을 함께 조정하는 흐름이 나타났다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사