GC녹십자가 일라이릴리와의 빅딜에도 불구하고 상반기 본업 부진으로 인한 재무 부담이 심화되고 있다. 3분기 유입된 큐레보 지분 매각 대금으로 일시적으로나마 유동성이 확보됐지만 향후 1400억원 규모의 시설 투자가 새로운 변수로 떠오른다. 차입금 상환 등 재무 구조 개선을 위해선 하반기 실적 턴어라운드가 필수 과제다.
◇영업이익 97% 급감·이자보상배율 1배 미만, 현금 흐름 '경색'
GC녹십자는 올해 상반기 별도 기준 6022억원의 매출을 기록했다. 작년 동기 6875억원 대비 12.4% 줄어든 수치다. 영업이익은 20억원으로 전년 같은기간 617억원 대비 96.8% 줄어들었다. 당기순이익 역시 359억원에서 250억원으로 30.4% 감소했다.
2분기 개별 기준으로는 영업손실 29억원을 기록하면서 적자 전환했다. GC녹십자는 독감 백신 유행 균주 표준품 확보 지연에 따른 생산 일정이 순연된데다 헌터라제 등 고마진 품목의 글로벌 매출이 하반기로 쏠렸기 때문이라고 설명했다. 일시적인 부진이라는 얘기다.
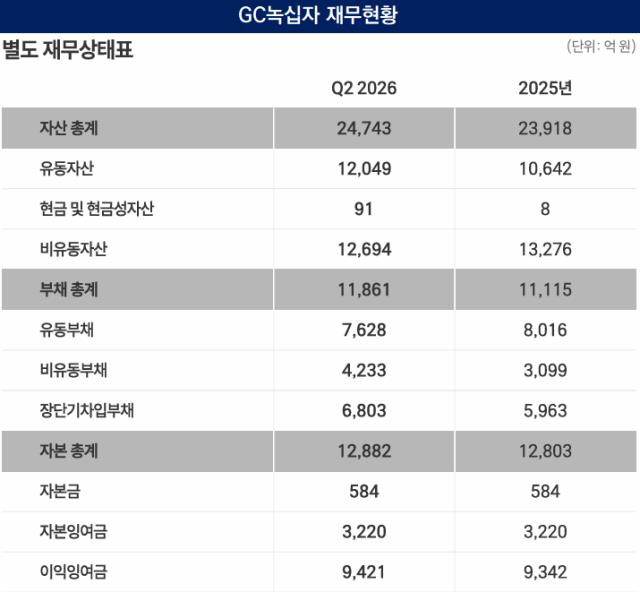
하지만 문제는 실적 악화로 인한 현금흐름 경색이다. 6월 말 기준 GC녹십자의 현금성 자산은 91억원에 불과하다. 반면 1년 이내 만기가 도래하는 별도 유동부채는 7628억원에 달한다.
재고자산과 매출채권 등을 포함한 전체 유동자산은 1조2049억원으로 유동부채 총액을 넘어서지만 현금성 자산으로 유동부채를 커버할 수 있는 비율은 1.2%에 불과하다.
장단기 차입부채는 6803억원으로 자기자본 대비 차입금 비중이 52.8%다. 상반기 영업이익 20억원으로는 연간 300억원에 달하는 차입금 이자 비용조차 감당하기 어렵다. 이자보상배율이 1배 미만으로 떨어졌다.
출처: GC녹십자
다행히 이러한 유동성 리스크는 이달 유입된 미국 큐레보(Curevo) 지분 매각 선급금 2868억원으로 일부 해소됐다. 반환 의무가 없는 자금으로 3분기 재무제표에 반영되면 현금성 자산은 2900억원 이상으로 늘어날 것으로 추산된다.
만약 매각 선급금 중 2000억원 이상을 고금리 단기 차입금 상환에 활용할 경우 별도 차입부채는 4000억원 대 후반으로 줄어들고 연간 100억원 안팎의 이자 비용을 절감할 수 있다. 부채비율 역시 기존 92.1%에서 70%대로 낮아지게 된다.
◇2027년부터 3년간 1400억 투자 예정, 차입금 상환 여력 줄어
하지만 문제는 또 있다. 향후 대규모 자금 집행이 예정돼 있다는 점이다. GC녹십자는 오창공장의 피하주사제(SCIG) 신규 생산라인 증설을 위해 2027년부터 2029년까지 3년간 총 1400억원 규모의 CAPEX(설비투자)를 집행할 계획이다.
1400억원의 투자금이 3년에 걸쳐 분할 집행된다 하더라도 이번에 들어온 선급금 상당 부분이 신규 투자를 위한 실탄으로 묶이게 되면 차입금 원금을 획기적으로 줄일 수 없다. 차입금 상환 규모가 줄어들 경우 여전히 6000억원대의 별도 차입 부담과 이자 비용을 짊어져야 한다.
결국 재무 구조의 완벽한 체질 개선을 결정짓는 핵심 열쇠는 '하반기 본업의 턴어라운드'다. 계획대로 1400억원의 설비투자를 외부 차입 없이 충당하기 위해서는 상반기 고갈됐던 본업의 현금 창출력이 3분기부터 대폭 회복돼야만 한다.
GC녹십자는 2분기 생산 일정 지연으로 이연된 독감 백신 매출이 3분기에 집중 반영될 것으로 기대한다. 미국 시장에 안착 중인 혈액제제 '알리글로(Alyglo)' 및 글로벌 헌터라제 매출이 하반기에 본격 가산되면 별도 영업이익과 총영업활동현금흐름(OCF)이 큰 폭으로 반등할 것이라는 입장이다.
GC녹십자 관계자는 "외부 변수로 인한 백신 원액 생산 일정 순연 등 일시적 요인으로 2분기 실적이 시장 기대치를 하회했다"며 "알리글로의 견조한 성장세 속에 독감백신과 헌터라제 등 고수익 품목 매출이 3분기부터 본격 반영될 예정"이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >