풀무원이 신종자본증권 발행으로 자본 확충을 이어가고 있다. 기발행한 1700억원의 신종자본증권에 더해 550억원을 추가 발행 결정하며 총 2250억원의 신종자본증권이 자본을 구성한다. 풀무원이 안정적으로 현금을 창출하고는 있지만 신종자본증권 역시 이자 및 상환 부담이 상존하기에 보다 중장기적 재무 건전성 관리 필요성도 제기된다.
◇신종자본증권 총액 2250억원, 부채성 자본 조달 지속
27일 금융감독원 전자공시시스템에 따르면 풀무원은 전날 이사회를 열고 550억원 규모의 신종자본증권 발행을 결정했다. 74회차와 75회차로 나눠 각각 300억원, 250억원 규모로 자금을 조달한다. 74회차 표면이자율은 5.7%, 75회차 표면이자율은 7%다. 발행 목적은 재무건전성 확보로 발행금액은 모두 운영자금으로 사용할 계획이라고 밝혔다.
이번에 발행한 신종자본증권은 만기 기간이 각각 30년, 50년으로 구성돼 부채가 아닌 자본으로 계상된다. 74회차의 경우 만기일이 발행일로부터 30년 뒤인 2056년 8월 27일이며 75회차는 50년 뒤인 2076년 8월 31일로 설정됐다.
다만 신종자본증권은 발행일로부터 일정 기간이 지나면 이자율이 상승하는 스텝업 일시가 도래한다. 일반적으로 해당 스텝업 일시가 상환일로 여겨진다. 영구채로서 부채가 아닌 자본으로 여겨지지만 상환 의무가 있는 부채성 조달에 해당하는 이유다.
74회차 신종자본증권은 발행일로부터 2년이 되는 2028년 8월 27일부터 민간채권평가회사 4개사가 산정하거나 회사의 2년 만기 국고채권 시가평가 수익률의 산술평균에 연 2.50%를 합산한 금리로 조정된다. 75회차의 경우 발행일로부터 3년이 되는 2029년 8월 31일부터는 매년 직전기간 적용되던 이자율에 연 2%가 가산된다.
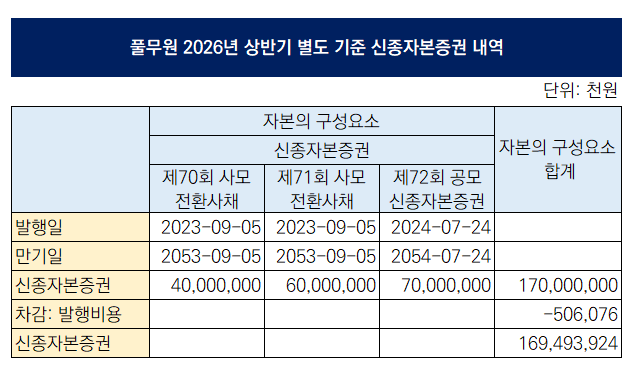
풀무원은 2023년과 2024년에도 각각 신종자본증권을 통해 자본을 확충했다. 2023년 70회와 71회차로 나눠 총 1000억원을, 2024년에는 700억원을 조달했다. 총 1700억원의 자본이 사실상 부채성으로 구성되는 셈이다. 2023년 발행된 신종자본증권 스텝업은 아직 2년이 남았지만 2024년 발행의 경우 지난 7월 24일이 스텝업 일시였고 이에 따라 상환을 결정한 것으로 풀이된다.
뿐만 아니라 지난 8월 12일에는 사모 형태로 신종자본증권을 발행해 300억원을 추가 조달했으며 13일 제3자 배정방식으로 400억원 규모의 상환전환우선주 유상증자도 실시했다. 전방위적인 부채성 자본 조달을 이어가고 있는 양상이다.
◇연결 기준 부채비율 관리 필요성 커, 신종자본증권 총액은 4000억 육박
풀무원 별도 기준으로 살펴보면 신종자본증권으로 자본을 확충할 필요성이 크진 않다는 평가다. 2026년 상반기말 별도 기준 풀무원의 부채비율은 42.4%다. 총차입금은 1362억원으로 2025년 말 대비 40억원가량 감소했다.
물론 상반기말 기준 기발행 신종자본증권 총액인 1700억원을 자본이 아닌 부채로 고려할 경우 사실상 부채비율은 147.5%까지 급증한다. 자본총계도 2300억원 수준으로 줄어들면서 추가 차입 시 부채비율 부담은 더욱 커질 수 있다. 공정거래법상 지주회사는 부채비율을 200% 미만으로 관리해야 한다.
연결 기준으로 볼 때 풀무원의 재무 부담도 고려할 지점이다. 2026년 상반기말 연결 기준 풀무원의 부채비율은 274%에 달한다. 자본총계는 6268억원인 가운데 풀무원이 자체적으로 발행한 신종자본증권 1700억원과 종속기업이 발행해 비지배지분으로 분류된 2085억원의 신종자본증권이 포함된다. 이를 고려할 경우 사실상 재무 부담은 더욱 큰 수준으로 풀이된다.
이에 부채비율 등의 재무지표 관리 필요성이 커진 상황 속 자본 확충을 선택한 것으로 풀이된다. 다만 신종자본증권의 경우 높은 이자율 부담이 상존하고 상환에 대한 부담 역시 존재하기에 중장기적 관점에서의 수익성 개선 및 재무구조 개선 작업이 병행돼야 한다는 해석이다.
업계 관계자는 “풀무원이 안정적인 현금을 창출하고는 있지만 그에 비해 재무 부담은 다소 과중한 상황으로 풀이된다”며 “신종자본증권도 결국 이자부담과 상환 부담을 안고 있기에 중장기적인 재무건전성 관리 필요성이 크다”고 말했다.
◇신종자본증권 총액 2250억원, 부채성 자본 조달 지속
27일 금융감독원 전자공시시스템에 따르면 풀무원은 전날 이사회를 열고 550억원 규모의 신종자본증권 발행을 결정했다. 74회차와 75회차로 나눠 각각 300억원, 250억원 규모로 자금을 조달한다. 74회차 표면이자율은 5.7%, 75회차 표면이자율은 7%다. 발행 목적은 재무건전성 확보로 발행금액은 모두 운영자금으로 사용할 계획이라고 밝혔다.
이번에 발행한 신종자본증권은 만기 기간이 각각 30년, 50년으로 구성돼 부채가 아닌 자본으로 계상된다. 74회차의 경우 만기일이 발행일로부터 30년 뒤인 2056년 8월 27일이며 75회차는 50년 뒤인 2076년 8월 31일로 설정됐다.
다만 신종자본증권은 발행일로부터 일정 기간이 지나면 이자율이 상승하는 스텝업 일시가 도래한다. 일반적으로 해당 스텝업 일시가 상환일로 여겨진다. 영구채로서 부채가 아닌 자본으로 여겨지지만 상환 의무가 있는 부채성 조달에 해당하는 이유다.
74회차 신종자본증권은 발행일로부터 2년이 되는 2028년 8월 27일부터 민간채권평가회사 4개사가 산정하거나 회사의 2년 만기 국고채권 시가평가 수익률의 산술평균에 연 2.50%를 합산한 금리로 조정된다. 75회차의 경우 발행일로부터 3년이 되는 2029년 8월 31일부터는 매년 직전기간 적용되던 이자율에 연 2%가 가산된다.
풀무원은 2023년과 2024년에도 각각 신종자본증권을 통해 자본을 확충했다. 2023년 70회와 71회차로 나눠 총 1000억원을, 2024년에는 700억원을 조달했다. 총 1700억원의 자본이 사실상 부채성으로 구성되는 셈이다. 2023년 발행된 신종자본증권 스텝업은 아직 2년이 남았지만 2024년 발행의 경우 지난 7월 24일이 스텝업 일시였고 이에 따라 상환을 결정한 것으로 풀이된다.
뿐만 아니라 지난 8월 12일에는 사모 형태로 신종자본증권을 발행해 300억원을 추가 조달했으며 13일 제3자 배정방식으로 400억원 규모의 상환전환우선주 유상증자도 실시했다. 전방위적인 부채성 자본 조달을 이어가고 있는 양상이다.
◇연결 기준 부채비율 관리 필요성 커, 신종자본증권 총액은 4000억 육박
풀무원 별도 기준으로 살펴보면 신종자본증권으로 자본을 확충할 필요성이 크진 않다는 평가다. 2026년 상반기말 별도 기준 풀무원의 부채비율은 42.4%다. 총차입금은 1362억원으로 2025년 말 대비 40억원가량 감소했다.
물론 상반기말 기준 기발행 신종자본증권 총액인 1700억원을 자본이 아닌 부채로 고려할 경우 사실상 부채비율은 147.5%까지 급증한다. 자본총계도 2300억원 수준으로 줄어들면서 추가 차입 시 부채비율 부담은 더욱 커질 수 있다. 공정거래법상 지주회사는 부채비율을 200% 미만으로 관리해야 한다.
연결 기준으로 볼 때 풀무원의 재무 부담도 고려할 지점이다. 2026년 상반기말 연결 기준 풀무원의 부채비율은 274%에 달한다. 자본총계는 6268억원인 가운데 풀무원이 자체적으로 발행한 신종자본증권 1700억원과 종속기업이 발행해 비지배지분으로 분류된 2085억원의 신종자본증권이 포함된다. 이를 고려할 경우 사실상 재무 부담은 더욱 큰 수준으로 풀이된다.
이에 부채비율 등의 재무지표 관리 필요성이 커진 상황 속 자본 확충을 선택한 것으로 풀이된다. 다만 신종자본증권의 경우 높은 이자율 부담이 상존하고 상환에 대한 부담 역시 존재하기에 중장기적 관점에서의 수익성 개선 및 재무구조 개선 작업이 병행돼야 한다는 해석이다.
업계 관계자는 “풀무원이 안정적인 현금을 창출하고는 있지만 그에 비해 재무 부담은 다소 과중한 상황으로 풀이된다”며 “신종자본증권도 결국 이자부담과 상환 부담을 안고 있기에 중장기적인 재무건전성 관리 필요성이 크다”고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사