
PF 성격 뗐다, 기업대출 전환 '완성'
①지분 근질권 해제·트랜치 통합·금리 인하, 3년 걸린 '절반의 전환' 마무리

편집자주
파라다이스세가사미의 복합리조트 차입 구조가 3년 만에 다시 바뀌었다. 지난 7월 자회사 파라다이스세가사미의 프로젝트금융대출(PF)이 담보대출로 차환되며 금리가 내려가고 주주 지분에 걸려 있던 근질권도 풀렸다. 2023년 리파이낸싱 당시 회사가 강조했던 일반 기업대출 전환이 이번에야 조건 측면에서 완성된 셈이다. 더벨은 리파이낸싱의 의미와 재무 영향, 선제적 차환의 배경, 복합리조트의 사업 현황을 차례로 짚어본다.
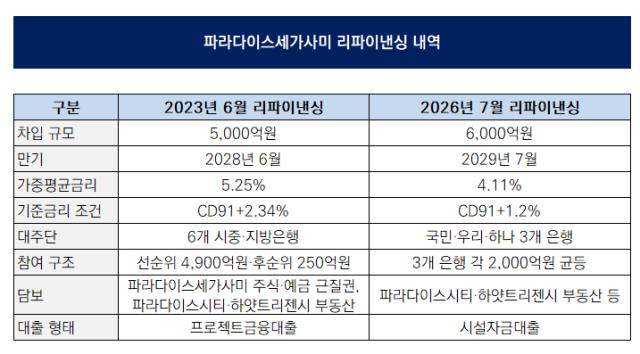
파라다이스 자회사 파라다이스세가사미가 최근 6150억원 규모 프로젝트금융대출(PF)을 6000억원 담보대출로 차환하며 일반 기업대출 전환을 마무리했다. 담보에서 파라다이스세가사미 주식과 예금 근질권이 빠지고 파라다이스시티와 하얏트리젠시 부동산으로 재구성됐다. 선순위·후순위로 나뉘어 있던 트랜치 구분도 해소됐다.
파라다이스는 2023년 6월 리파이낸싱 당시에도 PF 성격의 차환 프로젝트를 일반 기업대출로 전환했다고 언급해 왔다. 다만 금리와 담보, 트랜치 구조 모두 PF의 흔적이 남아 있었다. 3년에 걸쳐 두 차례 차환을 거치며 비로소 일반 기업대출 형태에 도달한 셈이다.
◇지분 담보·트랜치·금리, PF 흔적 3가지 지워
PF와 일반 기업대출을 가르는 첫 번째 기준은 담보다. PF는 사업 자체의 미래 현금흐름을 상환재원으로 보기 때문에 대주단이 주주 지분까지 담보로 요구하는 것이 일반적이다. 채무 불이행 시 사업 시행 법인의 경영권을 확보해야 하기 때문이다.
2023년 리파이낸싱 구조가 이를 반영하고 있었다. 파라다이스가 보유한 파라다이스세가사미 보통주 4957만6129주와 세가사미크리에이션 보유분 4056만1579주가 대주단에 근질권 설정 방식으로 제공됐다. 채권최고액은 PF 6260억원, 담보대출 1200억원으로 합산 7560억원 규모다. 여기에 파라다이스시티와 하얏트리젠시 부동산, 부보금액 1조4010억원 손해보험의 보험금 수령권까지 담보 범위에 포함됐다.
이번 리파이낸싱으로 주식과 예금 근질권은 전면 해제됐다. 담보는 파라다이스시티와 하얏트리젠시 부동산 등으로 재구성됐다. 프로젝트금융차입금 관련 질권이 설정된 장기금융상품 68억원도 함께 정리 대상에 올랐다. 대주단이 리조트 및 운영 법인의 자산가치만으로 여신을 판단했다는 의미로도 해석된다.
두 번째 기준은 트랜치 구조다. 기존 PF는 약정액 5300억원 가운데 선순위 4900억원과 후순위 250억원으로 나뉘어 인출됐다. 선순위와 후순위를 구분해 위험과 금리를 계층화하는 방식은 PF의 대표적 특징으로, 일반 기업대출에서는 통상 나타나지 않는다. 신규 대출은 국민·우리·하나 3개 은행이 각 2000억원씩 균등 참여하는 시설자금대출 형태로 재편돼 트랜치 구분 자체가 사라졌다.
금리에서도 차이가 나타난다. 기존 대출의 가중평균금리는 5.25%, 반기말 적용금리는 5.43%였다. 같은 연결 기준 다른 은행 차입과 비교하면 격차가 뚜렷하다. 우리은행 부동산담보대출금이 4.07~4.09%, 신한·하나은행 일반자금대출이 4.12~4.22%, 우리은행 시설자금대출이 4.74% 수준이다. 100bp 이상 얹힌 가산은 대주단이 이 대출을 여전히 사업 위험으로 인식했다는 방증이다. 신규 금리 4.11%는 이 구간에 진입한 수치다.
◇2023년 '절반의 전환', 리오프닝 기대만 있던 시점
2023년 리파이낸싱은 다소 급박한 상황 속 이뤄졌다는 평가다. 파라다이스세가사미는 그해 12월 만기가 도래하는 7250억원의 PF대출을 처리해야 했다. 2022년 말 보유 현금성자산은 1603억원에 불과했다. 파라다이스는 합작사와 함께 총 1000억원 규모 출자를 단행했고 파라다이스세가사미 운영자금 1250억원까지 투입해 차입 규모를 5000억원으로 줄였다.
시장 환경도 우호적이지 않았다. 국내 PF 대출 연체율이 급등하던 국면이었고, 복합리조트 실적은 리오프닝 기대만 반영된 단계였다. 코로나19 입국 규제 완화 이후 일본 VIP 수요가 회복되기 시작했으나 연간 실적으로 입증되기까지는 시간이 필요했다. 대주단 입장에서 파라다이스세가사미 단독 신용을 근거로 여신을 내주기 어려운 시점이었다.
결과적으로 조건 개선은 부분적으로만 이뤄졌다. 대주단을 13개 기관에서 6개 1금융권으로 재편하고 금리 인상폭을 최소화한 것은 성과였다. 다만 지분 근질권과 후순위 트랜치, 5%대 금리는 그대로 유지됐다. 회사가 강조한 일반 기업대출 전환은 대주단 구성 측면에서는 사실이었으나 대출 조건 측면에서는 미완이었다.
3년 사이 여건은 달라졌다. 파라다이스의 2025년 매출액은 1조1499억원으로 전년 대비 7.3% 증가했고 순차입금은 610억원 감소한 3773억원을 기록했다. 부채비율 84.4%, 차입금의존도 29.5% 수준이다. 한국기업평가는 올해 4월 신용등급을 A에서 A+(안정적)로 상향했고 NICE신용평가는 A+(Stable)를 유지했다.
대주단 재편 양상도 이를 반영한다. 기존 6개 시중·지방은행 체제에서 국민·우리·하나 3개 주요 시중은행으로 좁혀졌다. 통상 기관 수가 줄면 만기 연장이나 조건 변경 협의도 수월해진다. 지방은행이 빠지고 대형 시중은행만 남은 구성은 여신 심사 기준이 사업 위험에서 차주 신용으로 이동했음을 보여주는 대목이다.
파라다이스는 2023년 6월 리파이낸싱 당시에도 PF 성격의 차환 프로젝트를 일반 기업대출로 전환했다고 언급해 왔다. 다만 금리와 담보, 트랜치 구조 모두 PF의 흔적이 남아 있었다. 3년에 걸쳐 두 차례 차환을 거치며 비로소 일반 기업대출 형태에 도달한 셈이다.
◇지분 담보·트랜치·금리, PF 흔적 3가지 지워
PF와 일반 기업대출을 가르는 첫 번째 기준은 담보다. PF는 사업 자체의 미래 현금흐름을 상환재원으로 보기 때문에 대주단이 주주 지분까지 담보로 요구하는 것이 일반적이다. 채무 불이행 시 사업 시행 법인의 경영권을 확보해야 하기 때문이다.
2023년 리파이낸싱 구조가 이를 반영하고 있었다. 파라다이스가 보유한 파라다이스세가사미 보통주 4957만6129주와 세가사미크리에이션 보유분 4056만1579주가 대주단에 근질권 설정 방식으로 제공됐다. 채권최고액은 PF 6260억원, 담보대출 1200억원으로 합산 7560억원 규모다. 여기에 파라다이스시티와 하얏트리젠시 부동산, 부보금액 1조4010억원 손해보험의 보험금 수령권까지 담보 범위에 포함됐다.
이번 리파이낸싱으로 주식과 예금 근질권은 전면 해제됐다. 담보는 파라다이스시티와 하얏트리젠시 부동산 등으로 재구성됐다. 프로젝트금융차입금 관련 질권이 설정된 장기금융상품 68억원도 함께 정리 대상에 올랐다. 대주단이 리조트 및 운영 법인의 자산가치만으로 여신을 판단했다는 의미로도 해석된다.
두 번째 기준은 트랜치 구조다. 기존 PF는 약정액 5300억원 가운데 선순위 4900억원과 후순위 250억원으로 나뉘어 인출됐다. 선순위와 후순위를 구분해 위험과 금리를 계층화하는 방식은 PF의 대표적 특징으로, 일반 기업대출에서는 통상 나타나지 않는다. 신규 대출은 국민·우리·하나 3개 은행이 각 2000억원씩 균등 참여하는 시설자금대출 형태로 재편돼 트랜치 구분 자체가 사라졌다.
금리에서도 차이가 나타난다. 기존 대출의 가중평균금리는 5.25%, 반기말 적용금리는 5.43%였다. 같은 연결 기준 다른 은행 차입과 비교하면 격차가 뚜렷하다. 우리은행 부동산담보대출금이 4.07~4.09%, 신한·하나은행 일반자금대출이 4.12~4.22%, 우리은행 시설자금대출이 4.74% 수준이다. 100bp 이상 얹힌 가산은 대주단이 이 대출을 여전히 사업 위험으로 인식했다는 방증이다. 신규 금리 4.11%는 이 구간에 진입한 수치다.
◇2023년 '절반의 전환', 리오프닝 기대만 있던 시점
2023년 리파이낸싱은 다소 급박한 상황 속 이뤄졌다는 평가다. 파라다이스세가사미는 그해 12월 만기가 도래하는 7250억원의 PF대출을 처리해야 했다. 2022년 말 보유 현금성자산은 1603억원에 불과했다. 파라다이스는 합작사와 함께 총 1000억원 규모 출자를 단행했고 파라다이스세가사미 운영자금 1250억원까지 투입해 차입 규모를 5000억원으로 줄였다.
시장 환경도 우호적이지 않았다. 국내 PF 대출 연체율이 급등하던 국면이었고, 복합리조트 실적은 리오프닝 기대만 반영된 단계였다. 코로나19 입국 규제 완화 이후 일본 VIP 수요가 회복되기 시작했으나 연간 실적으로 입증되기까지는 시간이 필요했다. 대주단 입장에서 파라다이스세가사미 단독 신용을 근거로 여신을 내주기 어려운 시점이었다.
결과적으로 조건 개선은 부분적으로만 이뤄졌다. 대주단을 13개 기관에서 6개 1금융권으로 재편하고 금리 인상폭을 최소화한 것은 성과였다. 다만 지분 근질권과 후순위 트랜치, 5%대 금리는 그대로 유지됐다. 회사가 강조한 일반 기업대출 전환은 대주단 구성 측면에서는 사실이었으나 대출 조건 측면에서는 미완이었다.
3년 사이 여건은 달라졌다. 파라다이스의 2025년 매출액은 1조1499억원으로 전년 대비 7.3% 증가했고 순차입금은 610억원 감소한 3773억원을 기록했다. 부채비율 84.4%, 차입금의존도 29.5% 수준이다. 한국기업평가는 올해 4월 신용등급을 A에서 A+(안정적)로 상향했고 NICE신용평가는 A+(Stable)를 유지했다.
대주단 재편 양상도 이를 반영한다. 기존 6개 시중·지방은행 체제에서 국민·우리·하나 3개 주요 시중은행으로 좁혀졌다. 통상 기관 수가 줄면 만기 연장이나 조건 변경 협의도 수월해진다. 지방은행이 빠지고 대형 시중은행만 남은 구성은 여신 심사 기준이 사업 위험에서 차주 신용으로 이동했음을 보여주는 대목이다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
