제약요건 탈피, 배당·신사업 활로 열어
③차환 배경에 조항 해소 목적…9년간 무배당 PSS, 이익 환류 통로 확보

편집자주
파라다이스세가사미의 복합리조트 차입 구조가 3년 만에 다시 바뀌었다. 지난 7월 자회사 파라다이스세가사미의 프로젝트금융대출(PF)이 담보대출로 차환되며 금리가 내려가고 주주 지분에 걸려 있던 근질권도 풀렸다. 2023년 리파이낸싱 당시 회사가 강조했던 일반 기업대출 전환이 이번에야 조건 측면에서 완성된 셈이다. 더벨은 리파이낸싱의 의미와 재무 영향, 선제적 차환의 배경, 복합리조트의 사업 현황을 차례로 짚어본다.
파라다이스가 자회사 파라다이스세가사미의 리파이낸싱을 2년 앞당겨 움직인 가장 큰 배경은 금리 부담 경감이다. 여기에 기존 프로젝트금융대출(PF) 약정에 걸려 있던 배당 금지와 신규사업 금지 조항을 푸는 것도 목적 중 하나였다.
파라다이스세가사미의 영업환경이 궤도에 올랐지만 대출약정에 의해 모회사로 이익을 공유할 통로가 닫혀 있었다. 파라다이스세가사미를 내세워 신규사업에 나설 수도 없는 구조였다. 리파이낸싱을 통해 모회사로선 투자금 회수 경로를 마련했고 파라다이스세가사미의 신사업 진출 가능성 역시 함께 열어뒀다는 평가다.
◇9년간 배당 없던 자회사, 회수 통로 열려
배당 제한은 PF에서 흔히 등장하는 조항 중 하나다. 대주단 입장에서는 상환재원이 될 현금이 주주에게 빠져나가는 것을 막아야 하기 때문이다. 사업 시행 법인의 현금흐름을 대출 상환에 우선 배정하는 구조에서 배당은 통제 대상이 된다.
파라다이스세가사미는 2012년 7월 파라다이스와 세가사미홀딩스가 설립한 합작법인이다. 파라다이스가 55%, 세가사미크리에이션이 45%를 보유하고 있다. 2017년 4월 복합리조트 파라다이스시티를 개장하면서 사업을 본격화했다. 출범 이후 아직까지 배당을 실시한 적이 없다.
초기에는 배당 여력 자체가 없었다. 2017년 개장 직후 사드 사태로 중국인 관광객 유입이 끊겼고 2020년부터는 코로나19로 외국인 카지노 영업이 사실상 중단되기도 했다. 파라다이스는 이 기간 자회사 유상증자에 반복적으로 참여했다. 2023년까지 총 7차례에 걸쳐 4472억원을 출자했다.
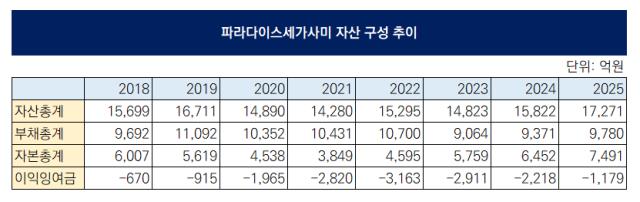
이익이 나기 시작한 이후에도 배당은 없었다. 파라다이스세가사미는 2025년 1025억원의 영업이익을 올렸다. 2026년 상반기말 기준 파라다이스세가마시의 자본총계는 7627억원으로 전기말 7491억원에서 늘었다. 반기순이익 137억원이 그대로 자본에 쌓인 결과다. 결손 규모 역시 2022년 3163억원에서 2025년 1179억원까지 축소됐다.
지배구조상 배당 제한은 모회사 현금흐름에 직접 영향을 미친다. 파라다이스가 지분 55%를 보유한 만큼 자회사 배당의 절반 이상이 모회사로 유입된다. 조항이 해소되면 복합리조트에서 창출된 이익이 모회사 재무에 반영되는 경로가 열리는 셈이다. 그동안 단행한 수천억원의 투자에 따른 이익을 파라다이스 별도 법인 역시 공유받을 수 있다.
◇신규사업 조항도 해소, 호텔 인수로 확장
신규사업 제한도 PF 약정의 일반적 조항으로 꼽힌다. 대주단이 특정 사업의 현금흐름을 담보로 자금을 내주는 구조인 만큼 차주가 다른 사업에 자원을 투입하는 것을 제한한다. 신규 투자가 상환 능력을 훼손할 수 있다는 판단에서다.
파라다이스세가사미는 기존 조항이 유지되는 상태에서도 사업 확장에 나섰다. 올해 상반기 하얏트리젠시인천 매입 목적으로 1000억원을 조달했다. 해당 차입금은 만기 1년 이내 단기차입금으로 분류됐다. 이 자금은 7월 차환 대상에 포함됐다. 기존 PF 5150억원과 함께 6000억원 담보대출로 통합되면서 3년 만기 장기 차입으로 전환됐다. 인수 자산인 하얏트리젠시 부동산은 신규 담보대출의 담보로도 제공됐다. 인수와 자금 조달, 차환이 반년 안에 연속으로 이뤄진 구조다.
물론 하얏트리젠시인천 인수의 경우 신규사업 금지 등의 제약요건과는 무관한 투자였다는 회사 측 설명이다. 다만 파라다이스가 아닌 파라다이스세가사미가 직접 투자 주체로 나섰다는 점을 눈여겨볼 필요가 있다. 향후 확장 국면에서 파라다이스세가사미의 활용 가능성 역시 열려 있다는 의미이기도 하다.
확장 국면에서 제약조항은 걸림돌이 될 수 있다. 대주단 동의를 거쳐야 하는 구조에서는 투자 결정의 속도가 제한된다. 만기를 2년 앞두고 차환에 나선 배경으로 조건 개선과 함께 운신의 폭 확보가 지목되는 이유다.
업계 관계자는 “배당 및 신사업 약정은 미래 현금흐름을 상환 재원으로 보는 PF대출 특성 상 일반적으로 제한이 걸리는 요소 중 하나”라며 “이익 창출이 본격화된 파라다이스세가사미의 경우 리파이낸싱이 가능하다면 해당 약정을 그대로 둘 필요가 없을 것”이라고 말했다.
파라다이스세가사미의 영업환경이 궤도에 올랐지만 대출약정에 의해 모회사로 이익을 공유할 통로가 닫혀 있었다. 파라다이스세가사미를 내세워 신규사업에 나설 수도 없는 구조였다. 리파이낸싱을 통해 모회사로선 투자금 회수 경로를 마련했고 파라다이스세가사미의 신사업 진출 가능성 역시 함께 열어뒀다는 평가다.
◇9년간 배당 없던 자회사, 회수 통로 열려
배당 제한은 PF에서 흔히 등장하는 조항 중 하나다. 대주단 입장에서는 상환재원이 될 현금이 주주에게 빠져나가는 것을 막아야 하기 때문이다. 사업 시행 법인의 현금흐름을 대출 상환에 우선 배정하는 구조에서 배당은 통제 대상이 된다.
파라다이스세가사미는 2012년 7월 파라다이스와 세가사미홀딩스가 설립한 합작법인이다. 파라다이스가 55%, 세가사미크리에이션이 45%를 보유하고 있다. 2017년 4월 복합리조트 파라다이스시티를 개장하면서 사업을 본격화했다. 출범 이후 아직까지 배당을 실시한 적이 없다.
초기에는 배당 여력 자체가 없었다. 2017년 개장 직후 사드 사태로 중국인 관광객 유입이 끊겼고 2020년부터는 코로나19로 외국인 카지노 영업이 사실상 중단되기도 했다. 파라다이스는 이 기간 자회사 유상증자에 반복적으로 참여했다. 2023년까지 총 7차례에 걸쳐 4472억원을 출자했다.
이익이 나기 시작한 이후에도 배당은 없었다. 파라다이스세가사미는 2025년 1025억원의 영업이익을 올렸다. 2026년 상반기말 기준 파라다이스세가마시의 자본총계는 7627억원으로 전기말 7491억원에서 늘었다. 반기순이익 137억원이 그대로 자본에 쌓인 결과다. 결손 규모 역시 2022년 3163억원에서 2025년 1179억원까지 축소됐다.
지배구조상 배당 제한은 모회사 현금흐름에 직접 영향을 미친다. 파라다이스가 지분 55%를 보유한 만큼 자회사 배당의 절반 이상이 모회사로 유입된다. 조항이 해소되면 복합리조트에서 창출된 이익이 모회사 재무에 반영되는 경로가 열리는 셈이다. 그동안 단행한 수천억원의 투자에 따른 이익을 파라다이스 별도 법인 역시 공유받을 수 있다.
◇신규사업 조항도 해소, 호텔 인수로 확장
신규사업 제한도 PF 약정의 일반적 조항으로 꼽힌다. 대주단이 특정 사업의 현금흐름을 담보로 자금을 내주는 구조인 만큼 차주가 다른 사업에 자원을 투입하는 것을 제한한다. 신규 투자가 상환 능력을 훼손할 수 있다는 판단에서다.
파라다이스세가사미는 기존 조항이 유지되는 상태에서도 사업 확장에 나섰다. 올해 상반기 하얏트리젠시인천 매입 목적으로 1000억원을 조달했다. 해당 차입금은 만기 1년 이내 단기차입금으로 분류됐다. 이 자금은 7월 차환 대상에 포함됐다. 기존 PF 5150억원과 함께 6000억원 담보대출로 통합되면서 3년 만기 장기 차입으로 전환됐다. 인수 자산인 하얏트리젠시 부동산은 신규 담보대출의 담보로도 제공됐다. 인수와 자금 조달, 차환이 반년 안에 연속으로 이뤄진 구조다.
물론 하얏트리젠시인천 인수의 경우 신규사업 금지 등의 제약요건과는 무관한 투자였다는 회사 측 설명이다. 다만 파라다이스가 아닌 파라다이스세가사미가 직접 투자 주체로 나섰다는 점을 눈여겨볼 필요가 있다. 향후 확장 국면에서 파라다이스세가사미의 활용 가능성 역시 열려 있다는 의미이기도 하다.
확장 국면에서 제약조항은 걸림돌이 될 수 있다. 대주단 동의를 거쳐야 하는 구조에서는 투자 결정의 속도가 제한된다. 만기를 2년 앞두고 차환에 나선 배경으로 조건 개선과 함께 운신의 폭 확보가 지목되는 이유다.
업계 관계자는 “배당 및 신사업 약정은 미래 현금흐름을 상환 재원으로 보는 PF대출 특성 상 일반적으로 제한이 걸리는 요소 중 하나”라며 “이익 창출이 본격화된 파라다이스세가사미의 경우 리파이낸싱이 가능하다면 해당 약정을 그대로 둘 필요가 없을 것”이라고 말했다.
< 저작권자 ⓒ 자본시장 미디어 'thebell', 무단 전재, 재배포 및 AI학습 이용 금지 >
관련기사